
Reiseversicherung: Was sie abdeckt und was du vor dem Abschluss prüfen solltest
Was eine Reiseversicherung abdecken kann, wie sie sich von der Europäischen Krankenversicherungskarte unterscheidet, welche Ausschlüsse du prüfen solltest und wie du dich beschwerst.
Von TopicWeekVeröffentlicht am 15 Min. Lesezeit
In diesem Artikel
Eine Reiseversicherung kann ein Krankenhaus im Ausland bezahlen, einen Rücktransport mit medizinischer Betreuung oder den Preis eines Urlaubs, den du absagen musst. Sie deckt aber nur, was in der Police steht – mit eigenen Höchstbeträgen, Selbstbehalten und Ausschlüssen –, und zwei Policen mit demselben Namen können sehr Unterschiedliches schützen.
Dieser Ratgeber erklärt, was eine Reiseversicherung meist enthält und was nicht, wie sie zur Europäischen Krankenversicherungskarte und zu deinen Rechten gegenüber der Airline passt, wie du Policen vergleichst und was du tun kannst, wenn du sie nutzen oder dich beschweren musst. Er empfiehlt keinen Versicherer: Ziel ist, dass du verstehst, was du abschließt. Die beschriebenen Bausteine sind marktüblich, keine gesetzlichen Pflichten; maßgeblich ist deine konkrete Police.
Was eine Reiseversicherung ist
Sie ist ein Vertrag, in dem sich ein Versicherer gegen einen Preis (die Prämie) verpflichtet, bestimmte Leistungen zu zahlen oder zu erbringen, wenn auf der Reise eines der versicherten Risiken eintritt: eine Krankheit, ein Unfall, verlorenes Gepäck oder ein Rücktritt aus einem versicherten Grund. Was versichert ist, steht in der Police: Die allgemeinen Bedingungen regeln das Produkt, der Versicherungsschein beschreibt deinen Fall (Reisedaten, Ziel, versicherte Personen und Versicherungssummen).
Manche Policen bündeln viele Bausteine, andere enthalten nur einen, etwa die medizinische Assistance oder den Reiserücktritt. Deshalb taugt der Preis nur zum Vergleich von Policen, die dasselbe abdecken. In Spanien verlangt das Versicherungsvertragsgesetz, dass Klauseln, die die Rechte des Versicherten einschränken, besonders hervorgehoben und ausdrücklich schriftlich akzeptiert werden (Art. 3). Die Gerichte unterscheiden sie von Klauseln, die nur festlegen, welches Risiko in welcher Höhe, wie lange und wo versichert ist – dafür gilt diese Formvorschrift nicht; die Grenze ist nicht immer eindeutig.
Brauchst du sie wirklich?
Keine allgemeine Regel verpflichtet alle Reisenden zum Abschluss, aber der Nutzen hängt stark von der Reise ab. Diese Situationen helfen bei der Entscheidung, welcher Baustein sinnvoll ist:
- Reisen im eigenen Land: Deine übliche Krankenversorgung gilt in der Regel weiter; am wichtigsten kann der Reiserücktritt sein, wenn du teure, nicht erstattbare Buchungen hast.
- Reisen in Europa: Die Europäische Krankenversicherungskarte öffnet den Zugang zur staatlichen Versorgung, aber nicht zu Rettung, Rücktransport oder privater Behandlung (siehe unten).
- Außerhalb Europas: Medizinische Versorgung kann sehr teuer sein. Die Reisehinweise des spanischen Außenministeriums erinnern daran, dass Krankenhaus- und Rücktransportkosten die Reisenden selbst tragen und die spanische Sozialversicherung im Ausland nur in bestimmten europäischen Ländern über die Europäische Krankenversicherungskarte greift; der Hinweis zu den Philippinen etwa empfiehlt eine Versicherung mit Rücktransport und warnt, dass das Konsulat keine Arztrechnungen bezahlt.
- Ziele mit besonders teurer Versorgung: Die britische Regierung nennt als Beispiel eine Infektion, die in einem US-Krankenhaus behandelt wird und mit Rücktransport mehr als 150.000 Pfund kosten kann (GOV.UK).
- Risikoaktivitäten (Skifahren, Tauchen, Klettern): Viele Basispolicen schließen sie aus oder verlangen einen Zusatzbaustein.
- Nicht erstattbare Buchungen oder lange Reisen: Reiserücktritt und maximale Reisedauer werden wichtiger. Wenn du günstige, nicht erstattbare Tarife vergleichst, rechne dieses Risiko mit ein, wenn du günstige Flüge suchst.
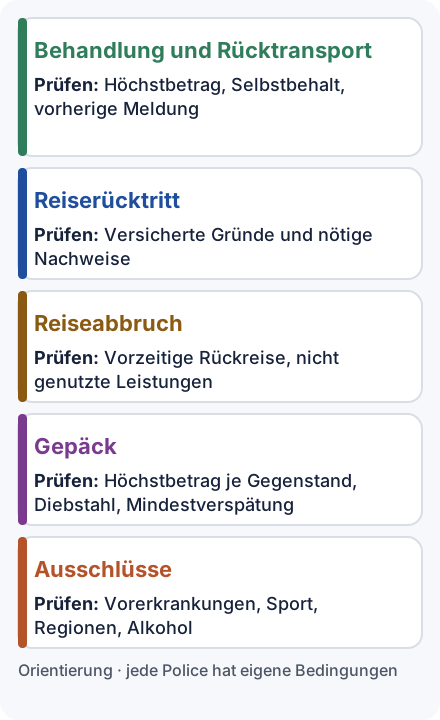
Was eine Reiseversicherung meist abdeckt
Das sind die häufigsten Bausteine. Keiner ist in jeder Police garantiert: Prüfe, welche deine enthält und mit welchen Höchstbeträgen.
Medizinische Assistance und Rücktransport
Meist abgedeckt sind die Notfallbehandlung bei Krankheit oder Unfall während der Reise, Krankenhausaufenthalte, bestimmte Medikamente und der Krankentransport in ein geeignetes Krankenhaus oder nach Hause, bis zu einem Höchstbetrag pro Person. Prüfe, ob der Versicherer direkt mit dem Krankenhaus abrechnet oder ob du in Vorleistung gehst und dir die Kosten erstatten lässt, und ob du vor bestimmten Ausgaben die Notrufzentrale anrufen musst. Ist ein medizinischer Rücktransport eingeschlossen, legt die Police fest, wer über ihn entscheidet, wann und wie: Er ist ein Krankentransport, keine Umbuchung deines Rückflugs.
Reiserücktritt
Er erstattet nicht rückholbare Reisekosten, wenn du vor der Abreise aus einem in der Police genannten Grund absagen musst, etwa wegen einer schweren Erkrankung oder des Todes eines Angehörigen. Steht der Grund nicht auf der Liste, besteht meist kein Schutz. Du musst Nachweise vorlegen (ärztliches Attest, Bescheinigung, Rechnungen), und meist gilt ein Höchstbetrag pro Person. Schließe ihn so bald wie möglich nach der Buchung ab, denn er deckt normalerweise keine Ereignisse, die du beim Abschluss schon kanntest.
Reiseabbruch
Je nach Police deckt er die vorzeitige Rückreise aus einem vorgesehenen Grund (etwa die schwere Erkrankung eines Angehörigen) und manchmal den anteiligen Wert bezahlter, aber nicht genutzter Leistungen. Prüfe, welche Gründe anerkannt werden und ob du dich vor dem Kauf eines Rückflugs beim Versicherer melden musst.
Gepäck
Sie kann Diebstahl, Verlust oder Beschädigung des Gepäcks entschädigen und notwendige Ersatzkäufe, wenn dein Gepäck verspätet ankommt, ab der in der Police festgelegten Stundenzahl. Meist gibt es einen Gesamthöchstbetrag und einen je Gegenstand, mit Ausschlüssen für Wertsachen, Elektronik oder unbeaufsichtigtes Gepäck. Viele Policen verlangen eine Polizeianzeige oder die Meldung bei der Airline und rechnen an, was dir der Beförderer zahlt.
Verspätungen und Probleme beim Transport
Manche Policen zahlen Mehrkosten (Mahlzeiten, Hotel, ein neues Ticket), wenn sich der Transport über eine bestimmte Zeit hinaus verspätet oder du aus einem versicherten Grund einen Anschluss verpasst. Das ist ein vertraglicher Baustein, getrennt von den Rechten, die du gegenüber der Airline haben kannst: Lies, was zu tun ist, wenn dein Flug annulliert oder verspätet ist oder du einen Anschluss verpasst.
Weitere mögliche Bausteine
- Haftpflicht: Schäden, die du auf der Reise anderen Personen oder ihrem Eigentum zufügst, mit eigenem Höchstbetrag.
- Rechtsschutz: Verteidigungs- oder Beratungskosten in bestimmten Fällen.
- Unfallversicherung: ein fester Betrag bei Tod oder Invalidität infolge eines Unfalls.
- Besondere Aktivitäten: Wintersport, Tauchen oder Abenteuer, oft als kostenpflichtiger Zusatzbaustein.
- Insolvenz einer Airline oder eines Anbieters: Laut britischer Regierung meist nicht enthalten, sofern nicht ausdrücklich versichert.
Europäische Krankenversicherungskarte: was sie abdeckt und was nicht
Die Europäische Krankenversicherungskarte bekommst du kostenlos von deiner gesetzlichen Krankenversicherung; sie gilt in den 27 EU-Ländern, Island, Liechtenstein, Norwegen, der Schweiz und dem Vereinigten Königreich. Bei einem vorübergehenden Aufenthalt gibt sie dir Zugang zur medizinisch notwendigen staatlichen Versorgung zu denselben Bedingungen und Kosten wie den dort Versicherten – das kann kostenlos sein oder nicht. Die Europäische Kommission fasst es so zusammen:
- Ja: medizinisch notwendige staatliche Versorgung, die nicht bis zur Rückkehr warten kann, bei Krankheit oder Unfall – auch im Zusammenhang mit einer chronischen oder bereits bestehenden Erkrankung, Schwangerschaft oder Geburt (Europäische Kommission).
- Nein: private Behandlung; die Karte gilt nur bei Anbietern des staatlichen Systems.
- Nein: Rettung und Rücktransport sowie Rückflüge (Ihr Europa).
- Nein: geplante Behandlungen oder Reisen zum Zweck einer Behandlung, verlorene oder gestohlene Sachen und Reiserücktritt.
Ausschlüsse, die viele Reisende übersehen
Ausschlüsse unterscheiden sich von Police zu Police. Das sind Bedingungen, die vorkommen können und nach denen du vor dem Abschluss suchen solltest – keine Regeln, die für alle Versicherungen gelten:
- Vorerkrankungen, Schwangerschaft oder laufende Behandlungen: Die NAIC und die britische Regierung nennen sie unter den üblichen Ausschlüssen, manche Policen decken sie aber, wenn du sie angibst und der Versicherer das Risiko annimmt. In Spanien musst du angeben, was der Fragebogen des Versicherers abfragt, nicht aber, was er nicht abfragt; eine falsche Angabe kann die Leistung kürzen oder bei Vorsatz oder grober Fahrlässigkeit ganz entfallen lassen (Art. 10).
- Risikosportarten und -aktivitäten, die nicht enthalten oder nicht zugebucht sind.
- Reiseziele mit Reisewarnung: Die britische Regierung warnt, dass Reisen entgegen den Warnungen ihres Außenministeriums den Versicherungsschutz gefährden können; prüfe, was deine Police zu solchen Warnungen sagt.
- Konflikte, Naturkatastrophen, Streiks oder Unruhen, besonders wenn sie bei Abschluss oder Buchung schon bekannt waren.
- Alkohol und Drogen: Viele Policen schließen Ereignisse nach übermäßigem Konsum aus.
- Wertsachen und Elektronik oder unbeaufsichtigtes Gepäck.
- Rücktritt aus Gründen, die nicht auf der Liste stehen, etwa geänderte Pläne.
- Verfahrensvorgaben: Manche Policen verlangen für bestimmte Ausgaben eine vorherige Genehmigung, außer im Notfall, oder eine Meldung innerhalb einer Frist. Das sind keine Ausschlüsse im engeren Sinn, wer sie nicht einhält, riskiert aber Probleme bei der Erstattung; in Spanien führt eine verspätete Meldung allein nicht zum Verlust des Schutzes (siehe unten).
Kann ich aus jedem beliebigen Grund stornieren?
Eine normale Reiserücktrittsversicherung zahlt nur, wenn du aus einem in der Police genannten Grund absagst. In manchen Märkten gibt es einen Zusatzbaustein namens „Cancel for Any Reason“ (CFAR), mit dem du auch aus nicht genannten Gründen stornieren kannst – er ist aber kein universelles Produkt und erstattet nicht 100 %.
In den USA erklärt die Vereinigung der Versicherungsaufsichtsbehörden (NAIC), dass dieser Baustein eine Teilerstattung von 50 bis 75 % des Gesamtpreises bietet und meist voraussetzt, dass du ihn innerhalb einer bestimmten Frist abschließt, die vollen Reisekosten versicherst und mindestens 48 Stunden vor Abreise stornierst (NAIC). Das sind Richtwerte für diesen Markt, keine garantierten Bedingungen: Wenn er dich interessiert, prüfe, ob es ihn in deinem Land gibt, und lies die genauen Bedingungen.
So liest und vergleichst du zwei Policen
Vergleiche immer dieselbe Reise, dieselben Personen und dieselben Daten und prüfe diese Punkte in den Bedingungen:
- Prämie: der Gesamtpreis; vergleiche ihn nur zwischen Policen mit gleichwertigen Leistungen.
- Höchstbetrag für Behandlungskosten und Rücktransport, und ob der Rücktransport einen eigenen Höchstbetrag hat.
- Höchstbeträge je Baustein: Ein hoher Gesamtbetrag kann niedrige Grenzen für Gepäck oder Gegenstände verbergen.
- Selbstbehalt: was du bei jedem Schaden selbst zahlst; er kann ein fester Betrag oder ein Prozentsatz sein und pro Schadensfall oder pro Person gelten.
- Ausschlüsse und Wartezeiten, falls vorhanden.
- Beginn und maximale Reisedauer, und ob der Rücktrittsschutz ab Abschluss gilt.
- Eingeschlossene Länder, auch Transitländer.
- Erlaubte Aktivitäten.
- 24-Stunden-Assistance und ob direkt mit dem Krankenhaus abgerechnet oder später erstattet wird.
- Währung der Höchstbeträge.
- Verfahren und Frist für die Schadensmeldung sowie verlangte Unterlagen.
Vergleichsbeispiel
Ein erfundenes Beispiel ohne Bezug zu echten Produkten, für eine zehntägige Reise außerhalb Europas:
- Police A: Behandlungskosten bis 100.000 €, Selbstbehalt 100 € pro Schadensfall, Reiserücktritt bis 1.000 € für fünf Gründe, Gepäck bis 1.000 € mit 150 € je Gegenstand, ohne Risikosport.
- Police B: Behandlungskosten bis 1.000.000 €, ohne Selbstbehalt, Reiserücktritt bis 3.000 € für fünfzehn Gründe, Gepäck bis 600 € mit 100 € je Gegenstand, Skifahren eingeschlossen.
- So entscheidest du: Wenn du Ski fährst, deckt dich A nicht, auch wenn sie günstiger ist; nimmst du eine teure Kamera mit, reicht keine der beiden für sie; machen dir die Behandlungskosten am Reiseziel Sorgen, ist der Höchstbetrag von B großzügiger. Entscheidend ist, dass sie zu deiner Reise passt.
Versicherungen in Bankkarten
Manche Karten enthalten Reiseversicherungen, aber nicht alle, und meist mit eigenen Bedingungen:
- Möglicherweise musst du die Reise mit dieser Karte bezahlen.
- Sie kann nur den Karteninhaber oder auch Angehörige versichern, je nach Vertrag.
- Höchstbeträge und maximale Reisedauer können niedrig sein.
- Oft sind Unfälle oder Gepäck gedeckt, aber nicht immer Behandlungskosten oder Reiserücktritt.
- Lass dir von der Bank den Versicherungsnachweis oder die Bedingungen geben: Prüfe, welcher Versicherer dich versichert, die Ausschlüsse und wie du einen Schaden meldest; geh nicht einfach davon aus, dass du versichert bist.
Reiseversicherung und Rechte gegenüber der Airline
Das sind verschiedene Dinge. Die Airline kann nach den geltenden Regeln eigene gesetzliche Pflichten haben (Betreuung, Erstattung, Ausgleichszahlung); die Versicherung zahlt nur, was die Police vorsieht. Deshalb lohnt es sich, zuerst bei der Airline zu reklamieren: Der britische Financial Ombudsman weist darauf hin, dass die meisten Policen keine Verluste decken, die du anderweitig ersetzt bekommen kannst (FOS).
Rechne nicht damit, dieselbe Ausgabe doppelt erstattet zu bekommen. In Spanien darf die Schadensversicherung (etwa für Gepäck oder Stornokosten) nicht zu einer ungerechtfertigten Bereicherung führen, und wenn du bei verschiedenen Versicherern mehrere Policen für dasselbe Risiko, dasselbe Interesse und denselben Zeitraum abschließt, musst du sie darüber informieren, sofern nichts anderes vereinbart ist (Versicherungsvertragsgesetz, Art. 26 und 32). Was die Airline für deinen Koffer zahlt, kann also von der Versicherungsleistung abgezogen werden. Die pauschale Ausgleichszahlung nach den Fluggastrechten ist ein eigenes Recht gegenüber der Airline; ob die Police sie berücksichtigt, hängt von ihren Bedingungen ab. Zum Kabinengepäck lies unseren Handgepäck-Ratgeber.
Was du tun solltest, wenn du die Versicherung brauchst
- Bring dich in Sicherheit und such dringende Hilfe, wenn nötig.
- Ruf die Notrufzentrale des Versicherers so bald wie möglich an.
- Halte deine Policennummer und Unterlagen bereit.
- Kläre, welche Leistungen gedeckt sind und ob direkt abgerechnet wird.
- Hol eine Genehmigung ein, wenn die Police sie für bestimmte Ausgaben verlangt.
- Bewahre ärztliche Berichte, Rechnungen und Belege im Original auf.
- Dokumentiere den Vorfall: Anzeige, Meldung bei der Airline, Fotos oder Bescheinigungen.
- Reiche den Schaden mit allen Unterlagen fristgerecht ein.
- Medizinischer Notfall: dringende Behandlung, Versicherer informieren, Berichte und Rechnungen aufbewahren.
- Rücktritt vor der Abreise: Buchungen so schnell wie möglich stornieren, um die Kosten zu begrenzen, und den Nachweis des Grundes sammeln.
- Gepäck: Schadensmeldung am Flughafen, Reklamation bei der Airline und Belege für notwendige Käufe.
- Reiseabbruch: vor dem Kauf des Rückflugs den Versicherer kontaktieren, wenn die Police das verlangt.
- Verspätung: Nachweis der Verspätung und Belege für Ausgaben.
So beschwerst du dich, wenn der Versicherer nicht zahlt
Lass dir die Ablehnung schriftlich begründen, prüf in der Police die angeführte Klausel und stell deine Unterlagen zusammen. Reiche dann eine interne Beschwerde beim Versicherer ein und wende dich, wenn das nichts bringt, an die zuständige Stelle. Eine Beschwerde bei einer Aufsicht oder einem Ombudsmann ist keine Klage vor Gericht.
Beschwerden in Spanien
Melde den Schaden zuerst dem Versicherer: Das Versicherungsvertragsgesetz gibt dir sieben Tage ab Kenntnis, sofern die Police keine längere Frist vorsieht. Meldest du zu spät, kann der Versicherer den Schaden ersetzt verlangen, der ihm durch die Verspätung entsteht, aber die Verspätung allein führt nicht zum Verlust des Versicherungsschutzes (Art. 16). Nach Eingang deiner Schadensmeldung muss er innerhalb von vierzig Tagen mindestens den Betrag zahlen, den er nach seinem Kenntnisstand sicher schuldet, und den Rest nach Abschluss der Ermittlungen und Gutachten (Art. 18).
Lehnt er die Zahlung ab oder bist du nicht einverstanden, ist das eine Beschwerde: Reiche sie schriftlich beim Kundendienst oder Kundenombudsmann des Versicherers ein und bewahre einen Nachweis auf. Das Gesetz 10/2025, das das Gesetz 44/2002 geändert hat, gibt ihnen einen Monat für die Entscheidung; die Unternehmen haben bis zum 28. Dezember 2026 Zeit, ihre Dienste anzupassen, und die Verordnung zum Verfahren bei der DGSFP nennt noch zwei Monate, daher können dir beide Fristen begegnen. Antworten sie nicht rechtzeitig oder lehnen sie ab, kannst du dich an den Beschwerdedienst der DGSFP wenden. Dessen Bericht ist nicht verbindlich (Verordnung ECC/2502/2012): Eine Zahlung erzwingen kannst du nur vor Gericht.
Beschwerden im Vereinigten Königreich
Hast du die Police bei einem britischen Unternehmen abgeschlossen, musst du dich zuerst förmlich bei ihm beschweren. Schickt es innerhalb von acht Wochen keine abschließende Antwort oder bist du damit nicht einverstanden, kannst du dich kostenlos innerhalb von sechs Monaten nach dieser Antwort an den Financial Ombudsman Service wenden.
Beschwerden in anderen Ländern
Jedes Land hat eine eigene Versicherungsaufsicht oder Schlichtungsstelle, und die Frist für eine Klage richtet sich nach dem geltenden Recht. Sitzt der Versicherer in einem anderen EU-Land, kann dich das Netz der Europäischen Verbraucherzentren beraten. In den USA gehen Beschwerden an die Versicherungsbehörde des jeweiligen Bundesstaats; die NAIC, in der diese Behörden zusammengeschlossen sind, erklärt, wie du deine findest.
Praxisfälle
Hypothetische Fälle, die zeigen, was du prüfen solltest; keiner garantiert eine Leistung.
- Reise in Europa mit Europäischer Krankenversicherungskarte: Sie deckt die notwendige staatliche Versorgung, prüfe aber, ob deine Versicherung Rücktransport, private Behandlung oder Rettung abdeckt.
- Reise in die USA: Prüfe den Höchstbetrag für Behandlungskosten, die direkte Abrechnung mit dem Krankenhaus und den Rücktransport.
- Rücktritt wegen schwerer Krankheit: Prüfe, ob der Grund auf der Liste steht, und bewahre das ärztliche Attest auf.
- Verspäteter Koffer: Prüfe die Mindeststundenzahl, die Grenze für Ersatzkäufe und ob angerechnet wird, was die Airline zahlt.
- Skiunfall: Prüfe, ob Wintersport eingeschlossen ist oder einen Zusatzbaustein braucht.
- Verpasster Anschluss: Reklamiere zuerst bei der Airline gemäß deiner Buchung und prüfe, ob die Police Mehrkosten deckt.
Häufige Fehler beim Abschluss
- Nur nach dem Preis wählen, ohne die Leistungen zu vergleichen.
- Die Ausschlüsse nicht lesen und einschränkende Klauseln übersehen.
- Den Gesamthöchstbetrag mit den Grenzen der einzelnen Bausteine verwechseln.
- Den Selbstbehalt vergessen.
- Gesundheitsangaben nicht machen, die der Versicherer abfragt.
- Den Reiserücktritt zu spät abschließen, wenn das Problem schon bekannt war.
- Annehmen, dass die Bankkarte alles abdeckt.
- Belege und Unterlagen nicht aufbewahren.
- Die geplanten Aktivitäten nicht prüfen.
- Rücktransport mit einer Umbuchung des Rückflugs verwechseln: Der Rücktransport ist ein Krankentransport zu den Bedingungen der Police.
Häufige Fragen
Ist eine Reiseversicherung Pflicht?
Nicht generell. Sie ist zum Beispiel für ein Schengen-Visum vorgeschrieben, und manche Länder oder Aktivitäten können sie verlangen; prüfe das für dein Reiseziel.
Ich habe die Europäische Krankenversicherungskarte – brauche ich trotzdem eine Versicherung?
Die Karte deckt die notwendige staatliche Versorgung in Europa, aber keine private Behandlung, keine Rettung, keinen Rücktransport und keinen Reiserücktritt. Laut Europäischer Kommission ersetzt sie keine Reiseversicherung.
Wann sollte ich sie abschließen?
Wenn du einen Reiserücktrittsschutz möchtest, so bald wie möglich nach der Buchung: Das empfiehlt die britische Regierung, und der Rücktrittsschutz deckt normalerweise keine Ereignisse, die du beim Abschluss schon kanntest.
Deckt sie Vorerkrankungen?
Das hängt von der Police ab: Manche schließen sie aus, andere decken sie, wenn du sie angibst. Beantworte die Fragen genau, denn falsche Angaben können die Leistung kürzen oder ausschließen. Anders ist es bei der Europäischen Krankenversicherungskarte: Sie umfasst in der staatlichen Versorgung auch die notwendige Behandlung chronischer oder bestehender Erkrankungen.
Was gilt, wenn die Airline mir schon gezahlt hat?
Das hängt von der Zahlung und der Police ab. Bei Kosten- oder Sachbausteinen wie Gepäck rechnen viele Policen an, was die Airline für dasselbe gezahlt hat; die gesetzliche Ausgleichszahlung für Verspätung oder Annullierung ist ein eigenes Recht, und ihre Wirkung hängt von den Bedingungen ab. Gib sie bei der Schadensmeldung immer an.
Woran erkenne ich, ob meine Kreditkarte mich versichert?
Lass dir von der Bank die Versicherungsbedingungen geben und prüfe, ob du die Reise mit der Karte bezahlen musst, wer versichert ist, welche Höchstbeträge gelten und ob Behandlungskosten enthalten sind.
Kurz gesagt: Überleg, welche Risiken dir Sorgen machen, vergleiche Policen nach Höchstbeträgen, Selbstbehalten und Ausschlüssen, nimm in Europa die Europäische Krankenversicherungskarte mit und bewahre alle Belege auf. Dieser Ratgeber gibt den Stand von Oktober 2026 wieder; Vertragsbedingungen ändern sich, prüfe also immer die konkrete Police.
Ähnliche Ratgeber

Reisen
Flug annulliert oder verspätet: Was du tun kannst, Erstattung und Entschädigung
Was du am Flughafen tun solltest, was du verlangen kannst (Betreuung, Ersatzflug, Erstattung oder Ausgleichszahlung) und wie du reklamierst, wenn die Airline nicht reagiert.
15 Min. Lesezeit
Reisen
Anschlussflug verpasst: Was du tun kannst, deine Rechte und wie du reklamierst
Was du am Flughafen tun solltest, der Unterschied zwischen einer Buchung und getrennten Tickets, Betreuung und Entschädigung nach EU-Recht und wie du reklamierst.
15 Min. Lesezeit

Reisen
Japan in 10 Tagen: Route für die erste Reise
Eine realistische 10-Tage-Route für die erste Japanreise mit Tokio, Kyoto und Osaka sowie Hinweisen zu Verkehr, Budget und Einreise.
21 Min. Lesezeit