
Seguro de viaje: qué cubre y qué debes comprobar antes de contratar
Qué puede cubrir un seguro de viaje, en qué se diferencia de la Tarjeta Sanitaria Europea, qué exclusiones revisar, cómo comparar pólizas y cómo reclamar si la aseguradora no paga.
Por TopicWeekPublicado el 16 min de lectura
En este artículo
Un seguro de viaje puede pagar un hospital en el extranjero, el regreso a casa en un avión medicalizado o el dinero de unas vacaciones que tienes que cancelar. Pero solo cubre lo que dice su póliza, con sus límites, franquicias y exclusiones, y dos seguros con el mismo nombre pueden proteger cosas muy distintas.
Esta guía explica qué suele incluir un seguro de viaje, qué no, cómo encaja con la Tarjeta Sanitaria Europea y con los derechos que ya tienes frente a la aerolínea, cómo comparar pólizas y qué hacer si necesitas usarla o reclamar. No recomienda ninguna aseguradora: el objetivo es que entiendas lo que contratas. Las coberturas descritas son habituales en el mercado, no obligaciones legales; tu póliza concreta es la que manda.
Qué es un seguro de viaje
Es un contrato por el que una aseguradora, a cambio de un precio (la prima), se compromete a pagar o prestar ciertos servicios si ocurre durante el viaje alguno de los riesgos previstos: una enfermedad, un accidente, la pérdida del equipaje o una cancelación por una causa cubierta. Lo que cubre se describe en la póliza: las condiciones generales explican las reglas del producto y las condiciones particulares, tu caso concreto (fechas, destino, personas aseguradas y sumas aseguradas).
Hay pólizas que combinan muchas coberturas y otras que solo incluyen una, como la asistencia médica o la cancelación. Por eso, el precio solo sirve para comparar seguros que cubren lo mismo. En España, la Ley de Contrato de Seguro obliga a destacar de modo especial las cláusulas que limitan los derechos del asegurado, que deben aceptarse específicamente por escrito (art. 3). Los tribunales distinguen esas cláusulas de las que solo delimitan qué riesgo se cubre, por qué cuantía, durante cuánto tiempo y dónde, que no necesitan ese requisito; la frontera no siempre es clara.
¿Es realmente necesario?
Ninguna norma general obliga a todos los turistas a contratarlo, pero su utilidad depende mucho del viaje. Estas situaciones ayudan a decidir qué cobertura tiene sentido:
- Viajes dentro de tu país: tu sanidad habitual suele seguir atendiéndote; la cobertura que más puede interesar es la de cancelación si tienes reservas caras sin reembolso.
- Viajes por Europa: la Tarjeta Sanitaria Europea da acceso a la sanidad pública, pero no al rescate, la repatriación ni la sanidad privada (ver más abajo).
- Fuera de Europa: la asistencia médica puede ser muy cara. Las recomendaciones de viaje del Ministerio de Asuntos Exteriores recuerdan que los gastos de hospitalización y repatriación corren a cargo del viajero y que la Seguridad Social solo opera fuera de España en ciertos países europeos con la Tarjeta Sanitaria Europea; la de Filipinas, por ejemplo, recomienda un seguro con repatriación y advierte de que el consulado no paga facturas médicas.
- Destinos con sanidad especialmente cara: el Gobierno británico pone como ejemplo una infección tratada en un hospital de Estados Unidos que puede superar las 150.000 libras con repatriación (GOV.UK).
- Actividades de riesgo (esquí, buceo, escalada): muchas pólizas básicas las excluyen o exigen una ampliación.
- Reservas no reembolsables o viajes largos: la cancelación y la duración máxima de la cobertura cobran más importancia. Si comparas tarifas baratas sin reembolso, suma también este riesgo al buscar vuelos baratos.
Qué suele cubrir un seguro de viaje
Estas son las coberturas más habituales. Ninguna está garantizada en todas las pólizas: comprueba cuáles incluye la tuya y con qué límites.
Asistencia médica y repatriación
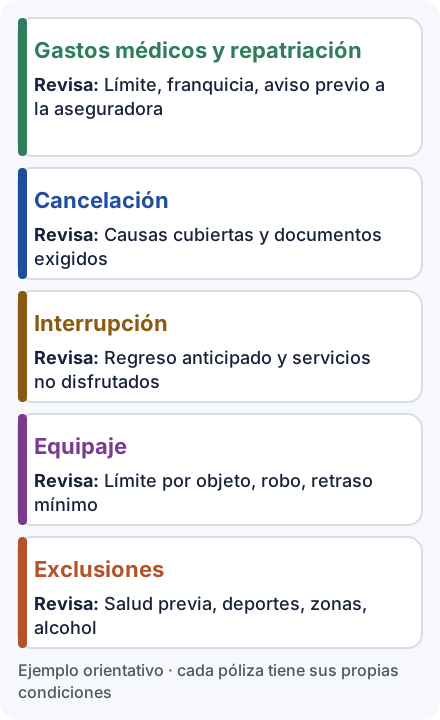
Suele cubrir la atención de urgencia por enfermedad o accidente durante el viaje, la hospitalización, algunos medicamentos y el traslado sanitario hasta un hospital adecuado o hasta tu país, hasta un límite por persona. Revisa si la aseguradora paga directamente al hospital o si tendrás que adelantar el dinero y pedir el reembolso, y si exige que llames a su central de asistencia antes de ciertos gastos. Si incluye repatriación médica, la póliza fija quién decide el traslado, cuándo y cómo: es un traslado sanitario, no un cambio de tu vuelo de vuelta.
Cancelación del viaje
Reembolsa los gastos no recuperables del viaje si tienes que cancelarlo antes de salir por una de las causas que enumera la póliza, como una enfermedad grave o el fallecimiento de un familiar. Si la causa no está en la lista, normalmente no hay cobertura. Te pedirán justificantes (informe médico, certificado, facturas) y suele haber un límite por persona. Contrátalo cuanto antes después de reservar, porque normalmente no cubre hechos que ya conocías al contratar.
Interrupción del viaje
Cubre, según la póliza, el regreso anticipado por una causa prevista (por ejemplo, la hospitalización grave de un familiar) y a veces la parte proporcional de los servicios pagados que no disfrutas. Comprueba qué causas aceptan y si exigen avisar antes de comprar el billete de vuelta.
Equipaje
Puede indemnizar el robo, la pérdida o los daños del equipaje y las compras imprescindibles si te lo entregan con retraso, a partir del número de horas que fije la póliza. Suele haber un límite total y otro por objeto, y exclusiones para objetos de valor, electrónica o equipaje desatendido. Muchas pólizas exigen la denuncia policial o el parte de la aerolínea, y descuentan lo que te pague el transportista.
Retrasos e incidencias del transporte
Algunas pólizas pagan gastos adicionales (comidas, hotel, un nuevo billete) si el transporte se retrasa más de cierto tiempo o si pierdes una conexión por una causa cubierta. Es una cobertura contractual y distinta de los derechos que puedes tener frente a la aerolínea: consulta qué hacer si cancelan o retrasan tu vuelo o si pierdes una conexión.
Otras coberturas posibles
- Responsabilidad civil: daños que causes a otras personas o a sus bienes durante el viaje, con su propio límite.
- Asistencia jurídica: gastos de defensa o asesoramiento en ciertos casos.
- Accidentes personales: una cantidad fija por fallecimiento o invalidez derivados de un accidente.
- Actividades especiales: deportes de invierno, buceo o aventura, a menudo como ampliación con precio aparte.
- Quiebra de una aerolínea o proveedor: el Gobierno británico advierte de que normalmente no está incluida salvo cobertura específica.
Tarjeta Sanitaria Europea: qué cubre y qué no
La Tarjeta Sanitaria Europea se pide gratis a tu sistema público de seguro de enfermedad y sirve en los 27 países de la UE, Islandia, Liechtenstein, Noruega, Suiza y el Reino Unido. Durante una estancia temporal da acceso a la atención médicamente necesaria de la sanidad pública en las mismas condiciones y con el mismo coste que los asegurados de ese país, que puede ser gratuita o no. La Comisión Europea lo resume así:
- Sí: la atención médicamente necesaria de la sanidad pública que no puede esperar a tu regreso, por enfermedad o accidente, incluida la relacionada con una enfermedad crónica o preexistente, el embarazo o el parto (Comisión Europea).
- No: la sanidad privada; la tarjeta solo vale en centros del sistema público.
- No: el rescate y la repatriación, ni los vuelos de vuelta (Tu Europa).
- No: los tratamientos programados ni los viajes hechos para recibir tratamiento, los objetos perdidos o robados ni la cancelación del viaje.
Exclusiones que muchos viajeros pasan por alto
Las exclusiones cambian de una póliza a otra. Estas son condiciones que pueden aparecer y que conviene buscar antes de contratar, no reglas aplicables a todos los seguros:
- Enfermedades previas, embarazo o tratamientos en curso: la NAIC y el Gobierno británico los citan entre las exclusiones habituales, aunque algunas pólizas los cubren si los declaras y la aseguradora acepta el riesgo. En España, debes declarar lo que pregunte el cuestionario de la aseguradora, no lo que no pregunte; una respuesta inexacta puede reducir la indemnización o, con dolo o culpa grave, dejarte sin ella (art. 10).
- Deportes y actividades de riesgo no incluidos o no contratados como ampliación.
- Destinos desaconsejados: el Gobierno británico advierte de que viajar donde su Ministerio de Exteriores lo desaconseja puede invalidar el seguro; comprueba qué dice tu póliza sobre esos avisos.
- Conflictos, catástrofes naturales, huelgas o disturbios, sobre todo si ya eran públicos al contratar o reservar.
- Alcohol y drogas: muchas pólizas excluyen lo ocurrido tras un consumo excesivo.
- Objetos de valor y electrónica, o el equipaje dejado sin vigilancia.
- Cancelaciones por motivos que no están en la lista, como cambiar de planes.
- Requisitos de procedimiento: algunas pólizas exigen autorización previa para ciertos gastos, salvo urgencia, o avisar en un plazo. No son exclusiones en sentido estricto, pero incumplirlos puede complicar el reembolso; en España, avisar tarde no supone por sí solo perder la cobertura (ver más abajo).
¿Puedo cancelar por cualquier motivo?
Un seguro de cancelación normal solo paga si cancelas por una de las causas que enumera la póliza. En algunos mercados existe una ampliación llamada «Cancel for Any Reason» (CFAR), que permite cancelar por motivos no previstos, pero no es un producto universal ni devuelve el 100 %.
En Estados Unidos, la asociación de supervisores de seguros (NAIC) explica que esta ampliación da un reembolso parcial, de entre el 50 % y el 75 % del precio total, y que suele exigir contratarla en un plazo concreto, asegurar el coste completo del viaje y cancelar con 48 horas o más de antelación (NAIC). Son rangos orientativos de ese mercado, no condiciones garantizadas: si te interesa, comprueba si existe en tu país y lee las condiciones exactas.
Cómo leer y comparar dos pólizas
Compara siempre el mismo viaje, las mismas personas y las mismas fechas, y revisa estos puntos en las condiciones:
- Prima: el precio total; compáralo solo entre pólizas con coberturas equivalentes.
- Límite de gastos médicos y de repatriación, y si la repatriación tiene un límite propio.
- Límites por cobertura: un límite general alto puede esconder límites bajos en equipaje u objetos.
- Franquicia: lo que pagas tú en cada siniestro; puede ser un importe fijo o un porcentaje, y aplicarse por siniestro o por persona.
- Exclusiones y periodos de carencia, si existen.
- Fecha de inicio y duración máxima, y si la cancelación cubre desde la contratación.
- Países incluidos, incluidos los de tránsito.
- Actividades permitidas.
- Asistencia 24 horas y si pagan directamente al hospital o reembolsan después.
- Moneda de los límites.
- Procedimiento y plazo para comunicar el siniestro y documentos exigidos.
Ejemplo comparativo
Ejemplo inventado, sin relación con productos reales, para un viaje de diez días fuera de Europa:
- Póliza A: gastos médicos hasta 100.000 €, franquicia de 100 € por siniestro, cancelación hasta 1.000 € por cinco causas, equipaje hasta 1.000 € con 150 € por objeto, sin deportes de riesgo.
- Póliza B: gastos médicos hasta 1.000.000 €, sin franquicia, cancelación hasta 3.000 € por quince causas, equipaje hasta 600 € con 100 € por objeto, esquí incluido.
- Cómo decidir: si vas a esquiar, A no te cubre aunque sea más barata; si llevas una cámara cara, ninguna basta para ella; si te preocupa la sanidad del destino, el límite médico de B es más holgado. Lo importante es que encaje con tu viaje.
Seguros incluidos en tarjetas bancarias
Algunas tarjetas incluyen coberturas de viaje, pero no todas, y suelen tener condiciones propias:
- Puede ser necesario pagar el viaje con esa tarjeta.
- Puede cubrir solo al titular o también a familiares, según el contrato.
- Los límites y la duración máxima del viaje pueden ser bajos.
- A menudo cubre accidentes o equipaje, pero no siempre gastos médicos ni cancelación.
- Pide al banco el certificado o condicionado: comprueba qué aseguradora te cubre, las exclusiones y cómo se reclama; no des por hecho que te cubre.
Seguro de viaje y derechos frente a la aerolínea
Son cosas distintas. La aerolínea puede tener obligaciones legales propias (asistencia, reembolso, compensación) según la normativa aplicable; el seguro solo paga lo que prevé la póliza. Por eso conviene reclamar primero a la aerolínea: el Financial Ombudsman británico señala que la mayoría de las pólizas no cubren pérdidas que puedas recuperar de otra fuente (FOS).
No cuentes con cobrar dos veces el mismo gasto. En España, el seguro de daños (por ejemplo, el de equipaje o el de gastos de cancelación) no puede suponer un enriquecimiento injusto y, si contratas con distintas aseguradoras varios seguros sobre el mismo riesgo, interés y periodo, salvo pacto en contrario debes comunicárselo (Ley de Contrato de Seguro, arts. 26 y 32). Así, lo que te pague la aerolínea por tu maleta puede descontarse de la indemnización del seguro. La compensación fija que prevé la normativa de pasajeros es un derecho distinto frente a la aerolínea; si la póliza la tiene en cuenta depende de sus condiciones. Para el equipaje de cabina, consulta nuestra guía de equipaje de mano.
Qué hacer si necesitas usar el seguro
- Ponte a salvo y busca atención urgente si la necesitas.
- Llama a la central de asistencia de la aseguradora en cuanto sea posible.
- Ten a mano el número de póliza y tu documentación.
- Confirma qué servicios están cubiertos y si pagan directamente.
- Pide autorización para los gastos que la póliza exija autorizar.
- Guarda informes médicos, facturas y justificantes originales.
- Documenta el incidente: denuncia, parte de la aerolínea, fotos o certificados.
- Comunica el siniestro con todos los documentos dentro del plazo de la póliza.
- Emergencia médica: asistencia urgente, aviso a la aseguradora, informes y facturas.
- Cancelación antes de salir: cancela las reservas cuanto antes para limitar los gastos y reúne el justificante de la causa.
- Equipaje: parte de irregularidad en el aeropuerto, reclamación a la aerolínea y recibos de compras imprescindibles.
- Interrupción: avisa a la aseguradora antes de comprar el regreso si la póliza lo exige.
- Retraso: certificado del retraso y recibos de los gastos.
Cómo reclamar si la aseguradora no paga
Pide que te expliquen el rechazo por escrito, comprueba en la póliza la cláusula que alegan y reúne tu documentación. Después presenta una reclamación interna a la aseguradora y, si no prospera, acude al organismo competente. Recuerda que una reclamación ante un supervisor no es lo mismo que una demanda judicial.
Reclamaciones en España
Primero, comunica el siniestro a la aseguradora: la Ley de Contrato de Seguro da siete días desde que lo conoces, salvo que la póliza fije más. Si avisas tarde, la aseguradora puede reclamarte los daños que le cause el retraso, pero el retraso por sí solo no supone perder la cobertura (art. 16). Una vez recibida tu declaración, debe pagar en cuarenta días al menos el importe mínimo que pueda deber según lo que conoce, y el resto al terminar las investigaciones y peritaciones (art. 18).
Si rechaza el pago o no estás de acuerdo, eso ya es una reclamación: preséntala por escrito al servicio de atención a la clientela o al defensor de la clientela de la aseguradora y guarda el justificante. La Ley 10/2025, que reformó la Ley 44/2002, les da un mes para resolver; las entidades tienen hasta el 28 de diciembre de 2026 para adaptar sus servicios y la orden que regula el procedimiento ante la DGSFP aún menciona dos meses, así que puedes encontrar ambos plazos. Si no responden en plazo o te lo deniegan, puedes acudir al servicio de reclamaciones de la DGSFP. Su informe no es vinculante (Orden ECC/2502/2012): para obligar a pagar hay que ir a los tribunales.
Reclamaciones en el Reino Unido
Si contrataste el seguro con una empresa del Reino Unido, primero hay que presentarle una queja formal. Si no envía su respuesta final en ocho semanas o no estás de acuerdo con ella, puedes acudir gratis al Financial Ombudsman Service en un plazo de seis meses desde esa respuesta final.
Reclamaciones en otros países
Cada país tiene su propio supervisor o defensor de seguros, y el plazo para demandar depende de la ley aplicable. Si la aseguradora está en otro país de la UE, la Red de Centros Europeos del Consumidor puede orientarte. En Estados Unidos, las quejas se presentan ante el departamento de seguros de cada estado; la NAIC, que agrupa a esos supervisores, explica cómo encontrarlo.
Casos prácticos
Casos hipotéticos para saber qué revisar; ninguno garantiza una indemnización.
- Viaje por Europa con Tarjeta Sanitaria Europea: cubre la sanidad pública necesaria, pero comprueba si tu seguro cubre la repatriación, la sanidad privada o el rescate.
- Viaje a Estados Unidos: revisa el límite de gastos médicos, si pagan directamente al hospital y la repatriación.
- Cancelación por una enfermedad grave: comprueba que la causa está en la lista y guarda el informe médico.
- Maleta con retraso: comprueba el número mínimo de horas, el límite de compras y si descuentan lo que pague la aerolínea.
- Accidente esquiando: comprueba si los deportes de invierno están incluidos o requieren ampliación.
- Conexión perdida: reclama primero a la aerolínea según tu reserva y revisa si la póliza cubre gastos adicionales.
Errores frecuentes al contratar
- Elegir solo por precio, sin comparar coberturas.
- No leer las exclusiones ni las cláusulas limitativas.
- Confundir el límite general con los límites de cada cobertura.
- Olvidar la franquicia.
- No declarar la información de salud que pide la aseguradora.
- Contratar tarde la cancelación, cuando ya conocías el problema.
- Suponer que la tarjeta bancaria lo cubre todo.
- No guardar recibos ni documentos.
- No comprobar las actividades que vas a hacer.
- Confundir repatriación con cambiar el vuelo de vuelta: la repatriación es un traslado sanitario en las condiciones que fija la póliza.
Preguntas frecuentes
¿Es obligatorio contratar un seguro de viaje?
No con carácter general. Es obligatorio, por ejemplo, para solicitar un visado Schengen, y algunos países o actividades pueden exigirlo; compruébalo para tu destino.
Ya tengo la Tarjeta Sanitaria Europea, ¿necesito seguro?
La tarjeta cubre la sanidad pública necesaria en Europa, pero no la privada, el rescate, la repatriación ni la cancelación. La Comisión Europea indica que no sustituye al seguro de viaje.
¿Cuándo debo contratarlo?
Si quieres cobertura de cancelación, cuanto antes después de reservar: el Gobierno británico lo recomienda así, y la cancelación normalmente no cubre hechos que ya conocías al contratar.
¿Cubre enfermedades preexistentes?
Depende de la póliza: algunas las excluyen y otras las cubren si las declaras. Responde con exactitud a lo que te pregunten, porque una inexactitud puede reducir o eliminar la indemnización. Es distinto de la Tarjeta Sanitaria Europea, que en la sanidad pública sí incluye la atención necesaria por enfermedades crónicas o preexistentes.
¿Qué pasa si la aerolínea ya me ha pagado?
Depende del pago y de la póliza. En coberturas de gastos o daños, como el equipaje, muchas pólizas descuentan lo que te pague la aerolínea por lo mismo; la compensación legal por retraso o cancelación es un derecho distinto y su efecto depende de las condiciones. Infórmalo siempre al reclamar.
¿Cómo sé si mi tarjeta de crédito me cubre?
Pide al banco el certificado del seguro y revisa si exige pagar el viaje con la tarjeta, quién está asegurado, los límites y si incluye gastos médicos.
En resumen: decide qué riesgos te preocupan, compara pólizas por límites, franquicias y exclusiones, lleva la Tarjeta Sanitaria Europea si viajas por Europa y guarda todos los justificantes. Esta guía refleja la información vigente en octubre de 2026; las condiciones comerciales cambian, así que comprueba siempre la póliza concreta.
Guías relacionadas

Viajes
Qué hacer si cancelan o retrasan tu vuelo: derechos, reembolsos e indemnizaciones
Qué hacer en el aeropuerto, qué puedes exigir (asistencia, otro vuelo, reembolso o compensación) según la normativa aplicable y cómo reclamar si la aerolínea no responde.
15 min de lectura
Viajes
Qué hacer si pierdes una conexión aérea: derechos, soluciones y reclamaciones
Qué hacer en el aeropuerto, diferencia entre una sola reserva y billetes separados, asistencia, compensación según las normas europeas y cómo reclamar si la aerolínea no responde.
16 min de lectura

Viajes
Japón en 10 días: itinerario para un primer viaje
Ruta realista de 10 días por Japón para una primera visita: Tokio, Kioto y Osaka, con transporte, presupuesto, entrada y reservas.
25 min de lectura