
¿Reformar una vivienda o comprar otra? Costes, ventajas y cómo decidir
Compara el coste completo de reformar tu casa con vender y comprar otra: impuestos, financiación, obras, riesgos y necesidades reales.
Por TopicWeekPublicado el Actualizado el 12 min de lectura

En este artículo
Si tu vivienda ya no encaja con tu vida, reformarla puede conservar una ubicación que te gusta; mudarte puede resolver problemas de espacio, distribución o entorno que una obra no puede cambiar. No hay una opción que siempre cueste menos. La comparación útil incluye el coste completo de la reforma, el dinero neto de vender, los gastos de compra, la financiación, el estado técnico y el tiempo que piensas quedarte.
Comparación rápida
- Inversión: una reforma concentra el gasto en una obra; al mudarte pagas costes de venta y compra, además de la diferencia entre viviendas.
- Gastos añadidos: en la reforma pueden aparecer honorarios, permisos, alojamiento temporal e imprevistos; en el cambio, impuestos, financiación, mudanza y arreglos iniciales.
- Financiación: la obra puede pagarse por fases y no se garantiza un préstamo; la compra exige valorar la nueva deuda y la hipoteca pendiente.
- Plazos: una reforma depende del alcance y de lo que se encuentre al abrir; una mudanza depende de vender, encontrar y completar la compra.
- Molestias: puedes tener que vivir entre obras o salir temporalmente; cambiar implica visitas, negociación, papeleo y traslado.
- Distribución: reformar permite cambiar partes de la vivienda dentro de límites técnicos; comprar amplía la elección de distribución, tamaño y entorno.
- Ubicación: permanecer conserva barrio y desplazamientos; comprar permite cambiar de zona si la oferta y el presupuesto lo permiten.
- Incertidumbre: ambas opciones tienen riesgos; la inspección previa, el alcance escrito y las condiciones financieras reducen sorpresas, pero no las eliminan.
Cuándo puede tener sentido reformar
Reformar es una opción razonable si quieres seguir en la zona, la vivienda tiene una base aprovechable y los cambios necesarios se pueden ejecutar legal y técnicamente. Puede servir para actualizar instalaciones, ganar almacenamiento, mejorar la accesibilidad o reducir pérdidas de calor. Una visita de arquitectura o de un técnico independiente ayuda a separar lo deseable de lo imprescindible y a detectar si la distribución o los elementos comunes limitan el proyecto.
- La localización, los servicios y los desplazamientos siguen siendo adecuados.
- Un proyecto concreto responde a las carencias; no depende de mover estructura sin cálculo ni permisos.
- Una inspección permite estimar instalaciones, humedades y posibles defectos ocultos.
- Puedes afrontar el calendario, la financiación por hitos y una alternativa de alojamiento si hace falta.
- La comunidad de propietarios y el municipio permiten las intervenciones que afectan a elementos comunes o fachada.
Cuándo conviene estudiar la compra de otra vivienda
Comprar otra vivienda merece compararse cuando la necesidad principal no se puede resolver con una obra: un barrio que ya no sirve, falta de superficie que el solar o la normativa no permiten añadir, problemas de accesibilidad que no admiten una solución viable o una estructura con reparaciones muy amplias. Eso no significa que una vivienda nueva sea automáticamente mejor: también necesita una revisión, puede requerir adaptación y puede aumentar tu deuda o tus desplazamientos.
- El problema es la ubicación, el entorno, el ruido exterior o la distancia a servicios.
- La superficie, orientación o distribución necesarias no caben dentro de las posibilidades legales de la vivienda actual.
- El diagnóstico técnico identifica daños extensos y las obras no resuelven las necesidades de fondo.
- Has encontrado una alternativa disponible cuyo coste total, financiación y condiciones son comprobables.
- Vender y comprar no te obliga a aceptar una oferta o una cuota que no puedas sostener.
Qué incluir en el presupuesto de una reforma
Un precio por metro cuadrado no permite comparar obras sin conocer qué incluye. Pide partidas separadas y el mismo alcance a cada profesional. El presupuesto debe indicar calidades, cantidades, impuestos, exclusiones, calendario de pagos, plazo estimado, gestión de residuos y cómo se aprobarán los cambios. En edificios antiguos, abrir paredes o suelos puede revelar instalaciones o daños que no eran visibles; documenta qué cubre el contrato y cómo se valoran esos trabajos.
- Demoliciones, retirada y gestión de residuos.
- Albañilería, estructura o refuerzos, si los autoriza y define un técnico competente.
- Electricidad, fontanería, saneamiento, calefacción, refrigeración y ventilación.
- Aislamiento, ventanas, impermeabilización y tratamiento de humedades con diagnóstico.
- Cocina, baños, carpintería, pavimentos, pintura y otros acabados.
- Proyecto, dirección facultativa, coordinación de seguridad y ensayos cuando sean necesarios.
- Licencias, tasas municipales, autorizaciones de la comunidad y ocupación de vía pública, si proceden.
- IVA aplicable a cada concepto, alojamiento temporal, guardamuebles y limpieza final.
- Una reserva para contingencias definida tras inspección; no uses un porcentaje universal como sustituto del diagnóstico.
Qué cuesta vender y comprar otra vivienda
En el cambio no compares solo el precio de la casa que te gusta. Estima el precio de venta realista de la actual, el saldo de hipoteca a cancelar y los costes de transmisión; después suma el precio de la nueva vivienda, sus impuestos y los gastos de financiación y mudanza. Los gastos dependen del lugar, del tipo de inmueble y de los contratos. La guía de gastos de compra de vivienda en España explica con más detalle los costes de adquisición y sus diferencias territoriales.
- Costes de venta: comercialización o agencia si la contratas, certificados y trámites, cancelación registral de cargas cuando sea necesaria y posibles costes por amortización anticipada según el préstamo.
- Impuestos de la venta: posible ganancia patrimonial en IRPF y, si procede, impuesto municipal sobre el incremento del valor de los terrenos urbanos. Comprueba exenciones y reglas locales.
- Compra de segunda mano: ITP según la comunidad autónoma y circunstancias del comprador.
- Compra de obra nueva: IVA y, cuando corresponda, Actos Jurídicos Documentados según normativa aplicable.
- Tasación, gastos propios de la nueva financiación, gastos de notaría y registro cuando correspondan, mudanza, almacenamiento y alojamiento temporal.
- Reparaciones, electrodomésticos o cambios de distribución necesarios para poder usar la nueva vivienda.
- Coste de mantener dos casas o dos préstamos durante un periodo si las fechas de venta y compra no coinciden.
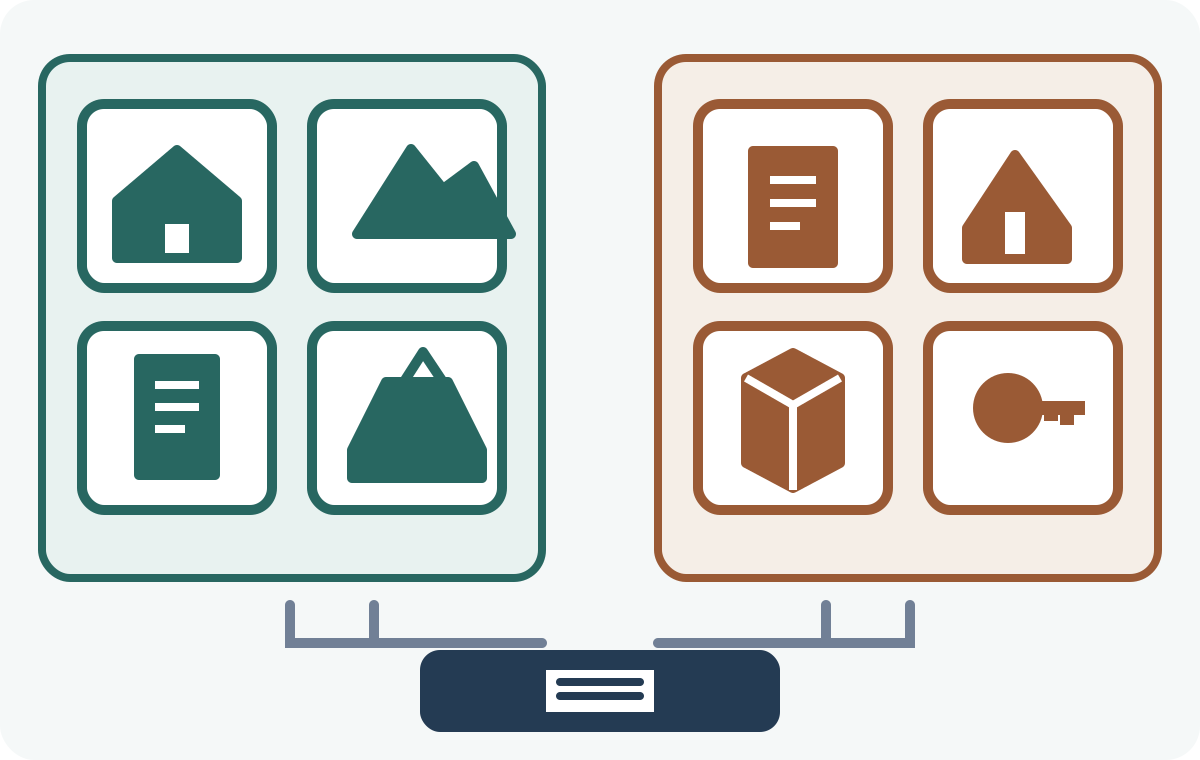
Cómo comparar las dos alternativas sin mezclar dinero y patrimonio
Trabaja con dos hojas y un periodo común, por ejemplo el tiempo que prevés permanecer en la próxima vivienda. En la opción de reforma suma obra, honorarios, impuestos, financiación, alojamiento y mantenimiento previsto. En la opción de mudanza suma los gastos de venta y compra, la diferencia de precio, la financiación y los arreglos iniciales. Usa valoraciones realistas de ambas viviendas, no una futura revalorización supuesta.
- Permanecer y reformar: coste de las obras + honorarios y trámites + impuestos no recuperables + financiación + alojamiento y mudanza temporal + mantenimiento adicional. Anota aparte el valor estimado de la casa ya reformada y la deuda que seguiría pendiente.
- Vender y comprar: calcula una sola vez el efectivo neto liberado por la venta (precio de venta menos hipoteca pendiente, gastos de venta e impuestos aplicables). Compáralo con el precio de compra, los impuestos y gastos de adquisición, la financiación, la mudanza y la adaptación inicial. Para el patrimonio final, anota por separado el valor de cada vivienda y la deuda restante.
Impuestos y permisos: el ejemplo de España
En España, vender puede generar una ganancia o pérdida patrimonial que se declara en IRPF; la exención por reinversión en otra vivienda habitual depende de requisitos y plazos: por regla general, la reinversión debe hacerse dentro de los dos años anteriores o posteriores a la venta; si se reinvierte solo una parte del importe obtenido, la exención puede ser proporcional. La AEAT indica que reinvertir en la rehabilitación de la vivienda que será habitual puede contar en determinados supuestos, pero no toda reforma interior cumple la definición fiscal de rehabilitación. En la venta también conviene comprobar el tributo municipal sobre terrenos urbanos; en la compra, ITP o IVA y AJD dependen del tipo de vivienda y de la comunidad autónoma. A fecha de referencia de este artículo, la AEAT señala que el tipo general de IVA para obras de renovación o reparación es el 21 %. El 10 % reducido solo se aplica a determinadas ejecuciones de obra si, entre otras condiciones, la persona destinataria es física, no actúa como empresario o profesional y utiliza la vivienda para uso particular, la construcción o rehabilitación terminó al menos dos años antes y los materiales aportados no superan el 40 % de la base imponible. Confirma el tratamiento de tu contrato con la AEAT o un asesor fiscal. En obras, el CTE español contempla intervenciones en edificios existentes, pero licencias y trámites concretos dependen del municipio y del alcance; confirma también si hace falta acuerdo de la comunidad. Fuentes oficiales: Agencia Tributaria sobre la venta, reinversión, IVA de obras y ámbito del CTE.
Financiar la reforma o una nueva compra
Una reforma puede pagarse con ahorros, financiación personal o una modificación de una hipoteca existente, si la entidad acepta la operación. La novación o ampliación no es automática y puede implicar tasación, estudio de solvencia, comisiones y nueva documentación. Para comprar otra vivienda, el banco vuelve a valorar ingresos, deudas, gastos, garantía y capacidad de pago; una aprobación no se deduce del valor de la casa. El Banco de España recomienda comparar la información personalizada del préstamo y advierte que cada entidad toma su decisión tras evaluar solvencia. Si compras antes de vender, modela un escenario con dos cuotas, gastos de comunidad y plazos de venta; no cuentes con un préstamo puente hasta tener oferta formal. Consulta también la información del Banco de España sobre evaluación hipotecaria y novación.
Tiempo, convivencia y molestias
La duración de una reforma depende del alcance, permisos, disponibilidad de profesionales, suministro de materiales y hallazgos durante la obra; el calendario de un presupuesto es una previsión, no una garantía. Aclara qué zonas quedarán inutilizables, cómo se protegerán las estancias, quién coordina oficios y qué sucede ante cambios o retrasos. Añade alquiler temporal, guardamuebles, desplazamientos, comidas fuera y posible doble gasto de vivienda. Mudarte también lleva tiempo: visitas, negociación, inspecciones, financiación, firma, entrega de llaves y traslado. Acordar por escrito fechas y condiciones para vender y comprar reduce el riesgo de quedarte sin vivienda o mantener dos durante más tiempo del previsto.
Lo que una reforma quizá no resuelva
Un diagnóstico técnico debe preceder a un presupuesto cerrado si hay grietas, deformaciones, humedades persistentes, instalaciones inseguras o dudas sobre muros de carga. También valora accesibilidad, ventilación, luz, orientación y aislamiento; mejorar ventanas sin diseñar ventilación puede crear otros problemas. En España, las intervenciones deben considerar el CTE aplicable, la normativa autonómica y municipal, la protección patrimonial y las reglas de propiedad horizontal. No des por hecho que se puede ampliar superficie, cambiar fachada, mover elementos estructurales o modificar zonas comunes. Pide a un arquitecto o técnico competente que explique qué se puede hacer y qué nivel de adecuación se exige.
Eficiencia energética y confort
Una reforma puede mejorar confort si aborda el edificio como conjunto: envolvente, puentes térmicos, ventanas, sombras, ventilación y sistemas de calefacción o refrigeración. Antes de decidir, solicita un diagnóstico y compara medidas con consumos reales, clima, hábitos y costes de mantenimiento. No atribuyas un ahorro fijo a una obra concreta ni cuentes con ayudas hasta verificar que la convocatoria está abierta, quién puede solicitarlas, qué gasto es elegible y cuándo hay que pedirla. Si venderás, la mejora tampoco garantiza recuperar su coste en el precio de mercado.
Tres escenarios para poner a prueba la decisión
Estos escenarios son hipotéticos: muestran cómo aplicar el método, no precios ni resultados de mercado.
- Ejemplo hipotético: buena ubicación, distribución mejorable. Si estructura e instalaciones admiten una obra definida y quieres quedarte, compara el coste total de reforma y alojamiento con el coste neto de mudarte; pide revisión técnica antes de elegir.
- Ejemplo hipotético: falta un dormitorio y la parcela no permite ampliar. Reorganizar espacios puede ayudar, pero si no resuelve la necesidad de superficie, busca viviendas alternativas y suma impuestos, traslado, reparaciones y cuotas nuevas.
- Ejemplo hipotético: vivienda antigua con daños y varias instalaciones agotadas. No decidas por una visita superficial: encarga inspección, alcance de obra y presupuesto con exclusiones. Si la incertidumbre no puede acotarse, compara también la venta en su estado actual con una compra viable.
Checklist antes de tomar la decisión
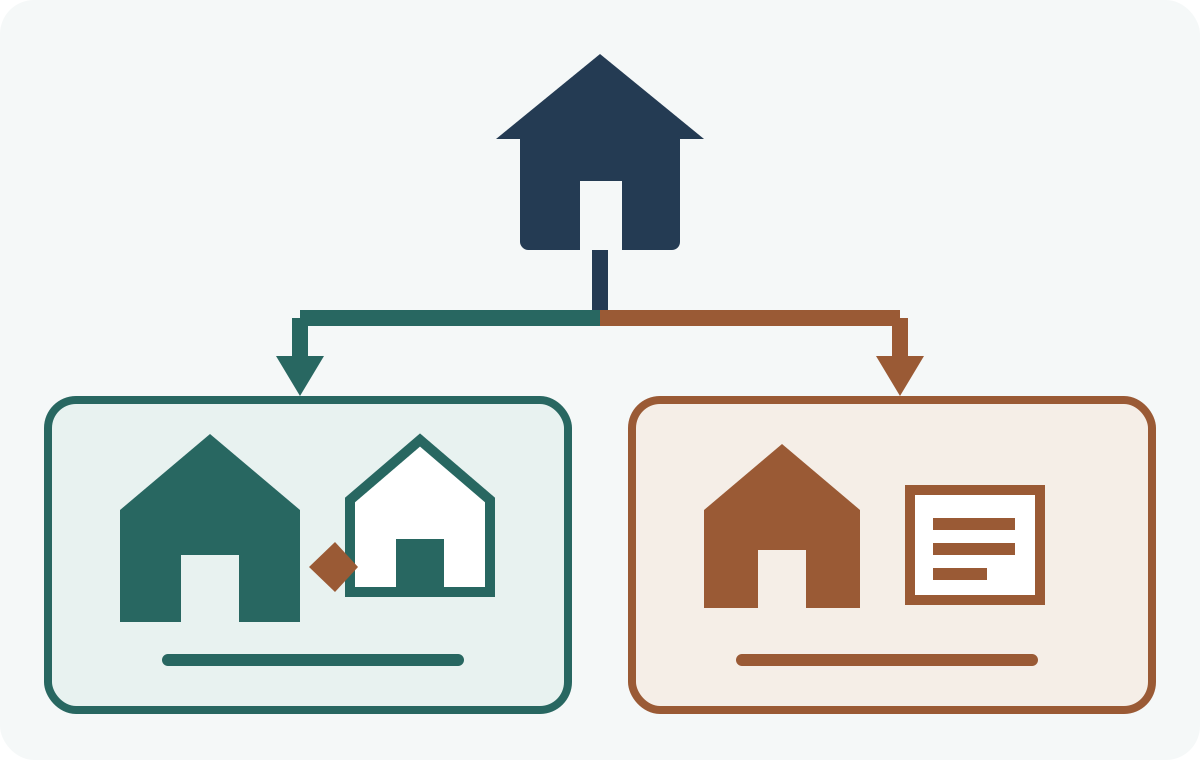
Antes de decidir, reúne datos comparables sobre el estado de la casa, el presupuesto de obra, la venta, los impuestos y la financiación.
- Pide una inspección técnica de la vivienda actual y confirma estructura, humedades e instalaciones.
- Define qué necesidades son imprescindibles y cuáles son preferencias.
- Solicita presupuestos comparables, con mediciones, calidades, IVA, exclusiones y calendario.
- Consulta al ayuntamiento y a la comunidad sobre licencias, elementos comunes y restricciones.
- Obtén una valoración de venta y un cálculo del dinero neto tras cancelar deuda, gastos e impuestos.
- Consulta impuestos de compra y venta aplicables a tu municipio y comunidad autónoma; confirma si una exención podría cumplir requisitos.
- Pide al banco simulaciones de reforma y nueva compra con cuota, coste total, comisiones, tasación y condiciones.
- Incluye alojamiento, mudanza, almacenamiento, retrasos y reparaciones iniciales.
- Compara liquidez, coste no recuperable, deuda y patrimonio final por separado; prueba qué pasa si la obra cuesta más o la venta tarda.
Preguntas frecuentes
- ¿Es más barato reformar o comprar otra vivienda? No hay una regla. Compara el alcance completo de obra con costes de vender, impuestos, compra, mudanza, financiación y reparaciones; usa precios locales y una inspección.
- ¿Compensa una reforma integral? Puede encajar si la vivienda y la ubicación son adecuadas y el diagnóstico confirma que las necesidades se resuelven. El presupuesto debe cubrir instalaciones, honorarios, alojamiento, impuestos e incertidumbre.
- ¿Cuándo deja de merecer la pena reformar? Cuando la ubicación, superficie o una restricción técnica no se pueden corregir, o cuando una evaluación profesional muestra que el proyecto no resuelve el problema dentro de tus límites financieros.
- ¿Se puede financiar una reforma con hipoteca? A veces se puede solicitar una novación o ampliación, pero el banco debe aceptar y estudiar solvencia, tasación, costes y condiciones. No lo des por concedido antes de recibir oferta.
- ¿Qué impuestos se pagan al vender y comprar otra vivienda en España? Pueden intervenir IRPF y tributo municipal en la venta; ITP o IVA y AJD en la compra, según circunstancias y territorio. Las exenciones requieren cumplir requisitos.
- ¿Se puede vivir en casa durante una reforma integral? Depende de fases, polvo, ruido, seguridad y disponibilidad de cocina, baño, agua y electricidad. Pide al contratista un plan por zonas y calcula una alternativa de alojamiento.
- ¿Qué ocurre si aparecen daños ocultos? Pueden exigir obra adicional, autorización y coste. Documenta alcance, procedimiento de cambios y avisos; una inspección previa reduce incertidumbre, pero no descubre todo.
- ¿Cómo comparo presupuestos? Igualando planos, cantidades, materiales, calidades, trabajos incluidos, impuestos, calendario, pagos, garantías, residuos y exclusiones. Pide por escrito cómo se aprobarán y cobrarán los cambios.
Conclusión: compara la casa que tienes con la alternativa real
Empieza por definir qué problema quieres resolver y encarga una revisión técnica antes de fijar el presupuesto de reforma. Después calcula el dinero total, las cuotas y la liquidez de cada opción con tus valores locales y reglas fiscales. Reformar puede conservar un entorno que ya funciona; comprar otra casa puede solucionar límites que no se pueden mover. La mejor decisión no es la de menor cifra aislada, sino la que resuelve tus necesidades sin hacer depender el plan de una aprobación financiera, una revalorización o una obra sin imprevistos.
Guías relacionadas
Hogar
Cómo pintar una habitación paso a paso: materiales y errores frecuentes
Prepara paredes, calcula la pintura y aplica cada capa con rodillo y brocha. Guía práctica con seguridad, tiempos, errores y un ejemplo de cálculo.
11 min de lectura
Hogar
¿Merece la pena instalar placas solares en casa? Costes, ahorro y amortización
Cuánto cuesta una instalación fotovoltaica, cuánta electricidad produce, qué parte aprovechas, qué pasa con los excedentes y cómo calcular la amortización, con tres ejemplos numéricos y los casos en que no compensa.
28 min de lectura
Hogar
Decoración navideña para casas pequeñas: ideas para aprovechar el espacio
Cómo decorar en Navidad un piso pequeño, un estudio o una habitación sin perder espacio: árboles compactos y de pared, decoración vertical, ideas para alquiler y adornos fáciles de guardar.
16 min de lectura