
Wohnung kaufen oder mieten in Spanien? So vergleichen Sie die tatsächlichen Kosten
Vergleichen Sie Kauf und Miete in Spanien: Eigenkapital, Hypothek, Steuern, Instandhaltung und ein nachvollziehbares Rechenbeispiel.
Von TopicWeekVeröffentlicht am 10 Min. Lesezeit

In diesem Artikel
Kaufen oder weiter mieten? Monatsmiete und Hypothekenrate zu vergleichen klingt einfach, lässt aber Eigenkapital, Steuern, Instandhaltung und den Wert gebundenen Geldes außen vor. Außerdem ist ein Geldabfluss nicht automatisch ein Kostenaufwand: Ein Teil der Rate tilgt die Kreditschuld.
Kaufen oder mieten: Rate und Miete allein reichen nicht
Ein Kauf erfordert meist mehr Geld zu Beginn und bündelt das Risiko in einer Immobilie und einer Schuld. Mieten benötigt oft weniger Anfangskapital und erleichtert einen Umzug, doch die Miete bezahlt die Nutzung der Wohnung und schafft kein Eigentum daran. Keiner dieser Punkte entscheidet allein, welche Option passt.
- Beim Kauf: Eigenkapital und Steuern am Anfang; danach Hypothek, Grundsteuer, Gemeinschaftskosten, Versicherung, Reparaturen und mögliche Sonderumlagen. Tilgung senkt die Schuld und erhöht den Nettoanteil an der Immobilie.
- Beim Mieten: Miete und Kosten, die nach Vertrag und Gesetz übernommen werden. Die gesetzliche Kaution wird zu Beginn gezahlt, kann aber bei Vertragsende zurückgezahlt werden, wenn die Voraussetzungen erfüllt sind.
- Bei beiden Optionen: Versorgerkosten, Umzug und weitere Ausgaben können anfallen. Vergleichen Sie gleichwertige Wohnungen und Zeiträume, nicht einen Teil der Hypothekenrate mit den gesamten Mietkosten.
Was ein Kauf tatsächlich kostet
Neben dem Kaufpreis zählen der nicht finanzierte Anteil, Gebühren und Steuern. Für einen Neubau fällt bei der ersten Übertragung in der Regel Mehrwertsteuer an; die spanische Steuerbehörde nennt für Wohnungen allgemein 10 %, mit Sonderfällen. Bei gebrauchten Wohnungen wird normalerweise die Grunderwerbsteuer ITP der autonomen Gemeinschaft am Immobilienstandort fällig. AJD und Steuersätze hängen vom Vorgang und regionalen Regeln ab; IVA, ITP und AJD werden nicht bei jedem Kauf gleich addiert. Prüfen Sie die Hinweise der Steuerbehörde zu IVA oder ITP und die regionale Behörde.
Hinzu kommen können Notar- und Grundbuchkosten für den Kaufvertrag, eine Bewertung, optional eine Verwaltung, vereinbarte Provisionen, Umzug oder Renovierung. Für ganz Spanien gibt es keinen einheitlichen Prozentsatz. Die Banco de España unterscheidet Kosten der Hypothekenbestellung von Kaufkosten: Nach Gesetz 5/2019 zahlt der Kreditnehmer die Bewertung, während die Bank Notar, Register, Steuern und Verwaltung für die Hypothekenurkunde übernimmt; Ausnahmen sind etwa eine vom Kunden bestellte Kopie oder eine wirksam vereinbarte Gebühr. Auch eine Finanzierung von genau 80 % ist nicht garantiert, sondern nur unsere Beispielannahme. Eine Aufstellung des nötigen Geldes bis zum Kaufabschluss finden Sie in unserem Leitfaden zu Kaufnebenkosten in Spanien.
Was Mieten tatsächlich kostet
Die Miete ist der Hauptpreis für die Nutzung der Wohnung. Für eine Hauptwohnung verlangt das spanische Mietgesetz eine Barkaution in Höhe einer Monatsmiete. Sie ist eine Sicherheit, keine zusätzliche Monatsmiete; ein zurückzuzahlender Betrag wird nach Gesetz und Zustand der Wohnung am Vertragsende erstattet. Zusätzliche Sicherheiten können innerhalb gesetzlicher Grenzen vereinbart werden.
Verbrauchskosten mit Zähler werden meist nach Verbrauch gezahlt. Die Umlage allgemeiner Kosten muss den geltenden Regeln entsprechen und mit dem erforderlichen Umfang vereinbart sein; das Recht hat sich kürzlich geändert und für ältere Verträge können Übergangsregeln gelten. Prüfen Sie den Vertrag und die aktuelle spanische Mietrechtsfassung im BOE. Gehen Sie nicht von einer jährlichen Mieterhöhung um einen festen Prozentsatz aus: Eine Anpassung hängt von Vertrag und den jeweils geltenden gesetzlichen Grenzen ab.
Nach der zum Stichtag geltenden Fassung der LAU dürfen mit der Wohnung verbundene Steuern dem Mieter nicht auferlegt werden, sofern er nicht selbst gesetzlich steuerpflichtig ist. Bestimmte nicht einzeln abrechenbare allgemeine Kosten können schriftlich mit Angabe des Jahresbetrags vereinbart werden; Makler- und Vertragsabschlusskosten werden dem Mieter nicht weiterberechnet. Für ältere Verträge können Übergangsregeln gelten.
Die Hypothekenrate ist nicht gleich den Eigentümerkosten
Bei einem Darlehen mit gleichbleibender Rate setzt sich jede Zahlung aus Zinsen und Tilgung zusammen. Zinsen sind der Finanzierungspreis; Tilgung zahlt das Darlehen zurück und senkt die Schuld. In den ersten Jahren ist der Zinsanteil meist höher. Die gesamte Rate ist ein Geldabfluss, aber nicht alles verschwindet als wirtschaftliche Kosten: Tilgung erhöht den Nettoanteil, sofern der Immobilienwert gleich bleibt. Dieser Anteil ist jedoch nicht liquide und kann bei fallenden Preisen oder hohen Verkaufskosten sinken.
Der TIN ist der vertragliche nominale Zinssatz auf die Restschuld; der TAE bezieht nach seiner Berechnung relevante Gebühren und weitere Kosten zur besseren Vergleichbarkeit ein. Eine Festzinshypothek stabilisiert den vereinbarten Satz; ein variabler Satz kann sich zu Prüfterminen anhand des vereinbarten Index ändern; eine Mischform kombiniert Zeiträume. Die Banco de España erläutert die Ratenberechnung und bietet Rechner. Das sind Berechnungen, keine Bankangebote.
Nachvollziehbares Beispiel: eine gebrauchte Wohnung in Madrid
Für den Vergleich nehmen wir eine vergleichbare Wohnung für 260.000 € und eine anfängliche Miete von 1.000 € im Monat an. Das sind weder Marktmittelwerte noch Empfehlungen. Der Kauf wird nur deshalb in Madrid angesetzt, damit wir eine konkrete Steuer verwenden können: gebrauchte Wohnung zu diesem Preis, ohne persönliche Ermäßigung, mit dem veröffentlichten allgemeinen ITP-Satz von 6 % in Madrid. 80-%-Finanzierung, Zinssatz, übrige Kosten und Miete sind illustrative Annahmen. Die 6 % sind der allgemeine Satz in Madrid, kein universeller Satz; Ermäßigungen, Vergünstigungen oder Voraussetzungen können gelten. Das Modell nimmt eine Bemessungsgrundlage von 260.000 € an. Prüfen Sie den Katasterreferenzwert: Liegt er über dem erklärten Wert, kann er eine höhere Steuergrundlage bestimmen. Siehe die offiziellen Informationen der Autonomen Gemeinschaft Madrid zum allgemeinen Satz.
- Anfangskosten Kauf: 52.000 € Eigenkapital (20 %); 15.600 € ITP (6 % von 260.000 €); angenommene 1.500 € für Bewertung und weitere Transaktionskosten. Geschätzter Anfangsbedarf: 69.100 €. Tatsächliche Kosten hängen von Wohnung, Vorgang, autonomer Gemeinschaft und beauftragten Leistungen ab.
- Hypothek: 208.000 € Darlehensbetrag, angenommener Festzins von 3,25 % TIN jährlich und 25 Jahre Laufzeit mit 300 Monatsraten. Das spanische INE veröffentlichte für Juli 2026 einen durchschnittlichen Anfangszins von 3,01 % für neue Wohnhypotheken; nicht jeder Kreditnehmer erhält diesen Satz. Unsere 3,25 % sind eine runde Annahme, kein Angebot.
- Weitere Eigentümerkosten: 250 € monatlich im ersten Jahr als Ansatz für IBI, Gemeinschaftskosten, Versicherung und Instandhaltung. Das Modell behandelt den gesamten Betrag als nicht rückgewinnbare Ausgabe; ein nicht verbrauchter und gesparter Teil würde das Vermögen des Eigentümers erhöhen. Das ist kein Standardtarif; angenommen wird ein jährlicher Anstieg um 2 %.
- Vergleichsmiete: 1.000 € im Monat, mit angenommener jährlicher Steigerung von 2 %. Das ist eine Rechenannahme, keine Prognose und keine gesetzliche Obergrenze. Die Kaution von 1.000 € gilt als am Ende rückzahlbar.
Die 1.500 € sind ein vereinfachter Ansatz für Bewertung und sonstige vom Käufer zu tragende Kaufkosten, kein Kostenvoranschlag und keine Garantie, dass alle Rechnungen abgedeckt sind. Sind die tatsächlichen Kosten höher, steigt der anfängliche Geldbedarf. Kosten der Hypothekenurkunde, die nach Gesetz 5/2019 der Kreditgeber trägt, werden dem Kreditnehmer hier nicht zugerechnet; die Bewertung und auf Wunsch eine Urkundenkopie zahlt der Kunde.
Das Beispiel setzt eine ITP-Bemessungsgrundlage von 260.000 € voraus. In Madrid kann der Katasterreferenzwert diese Grundlage beeinflussen, wenn er über dem angegebenen Wert liegt; prüfen Sie den Wert der konkreten Immobilie, bevor Sie die Steuer berechnen.
Die Rate folgt der französischen Annuitätenformel: Rate = P × r / (1 − (1+r)^−n), mit P = 208.000, r = 0,0325/12 und n = 300. Das ergibt 1.013,62 € im Monat. Für die Restschuld nach k Zahlungen verwenden wir P(1+r)^k − Rate × (((1+r)^k−1)/r). Nach fünf Jahren wären etwa 29.293 € getilgt und 31.524 € Zinsen gezahlt; nach fünfzehn Jahren 104.272 € getilgt und 78.179 € Zinsen gezahlt. Beträge sind auf ganze Euro gerundet.
Was Zeiträume von fünf und fünfzehn Jahren zeigen
Für den Vermögensvergleich nehmen wir zusätzlich an, dass der Wohnungswert jährlich um 2 % steigt, der Verkauf 5 % des Preises kostet und das Geld des Mieters netto 3 % jährlich erzielt. Das sind Annahmen, keine Prognosen. Der Mieter investiert anfangs die nicht für den Kauf verwendeten 68.100 €, hinterlegt 1.000 € Kaution und investiert monatlich den Unterschied zwischen den Wohnkosten des Eigentümers und der Miete. Würde sich das Vorzeichen ändern, investiert der Eigentümer die Ersparnis. Beide starten mit derselben verfügbaren Summe. Die angenommene Rendite von 3 % gilt vor persönlichen Steuern, die nicht modelliert werden, und ist nicht garantiert. Die 5 % Verkaufskosten sind eine pauschale Szenarioannahme für Vermarktungs- und Transaktionskosten, kein amtlicher oder allgemein gültiger Satz; Steuern und Kosten der Hypothekenlöschung sind ausgeschlossen.
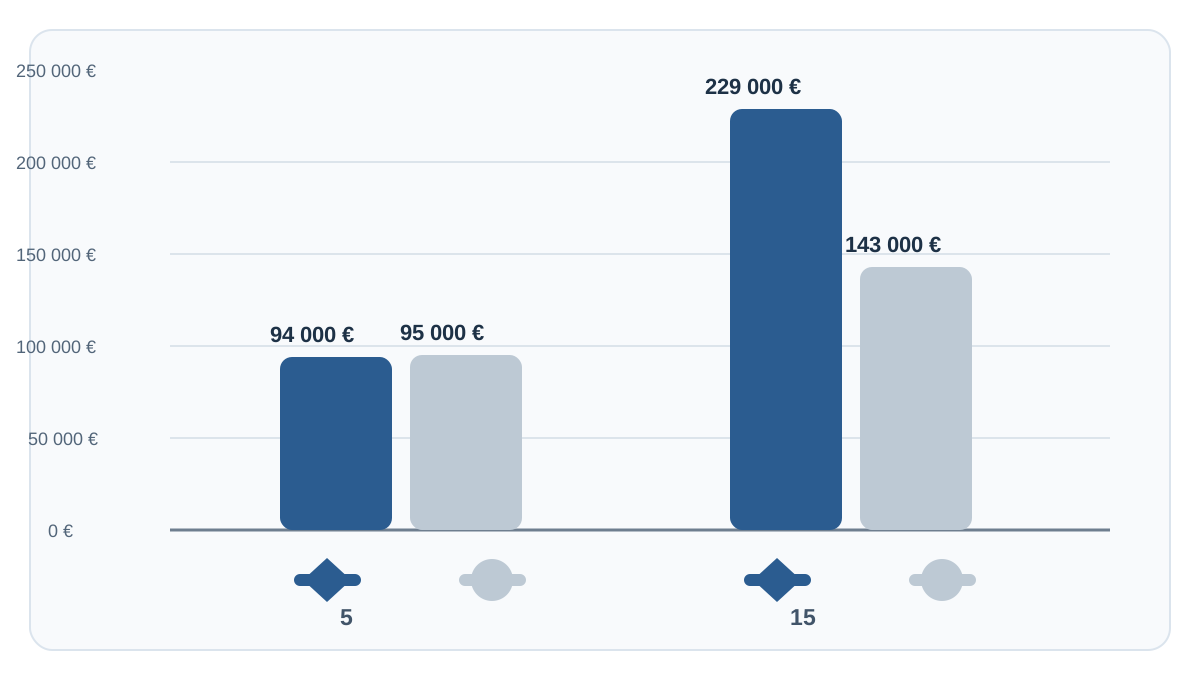
Unter diesen Annahmen summiert sich die Miete auf etwa 62.448 € in fünf Jahren und 207.521 € in fünfzehn Jahren. Die angenommenen laufenden Eigentümerkosten betragen rund 15.612 € und 51.880 €; die Hypothek kommt hinzu. Der geschätzte Wohnungswert läge nach fünf Jahren bei 287.061 € und nach fünfzehn bei 349.926 €. Nach Abzug der angenommenen Verkaufskosten von 5 % und der Restschuld läge das modellierte Immobilienvermögen bei 94.001 € und 228.702 €, vor Steuern und Kosten der Hypothekenlöschung.
Diese Beträge sind nicht unbedingt der Nettobetrag, der nach einem tatsächlichen Verkauf übrig bliebe. Das Modell berechnet weder die persönliche Einkommensteuer auf einen möglichen Veräußerungsgewinn — abhängig von Anschaffungs- und Verkaufspreisen sowie Kosten und unter Umständen steuerbefreit — noch die kommunale Bodenwertsteuer, soweit sie anfällt, noch eine mögliche Vorfälligkeitsentschädigung oder formelle Kosten der Hypothekenlöschung. Persönliche Steuern auf die Anlage des Mieters sind ebenfalls ausgeschlossen; verglichen werden Beträge vor diesen persönlichen und fallabhängigen Kosten. Siehe die Erläuterungen der spanischen Steuerbehörde zum Immobilienverkauf, die Informationen der Stadt Madrid zur kommunalen Bodenwertsteuer und Artikel 23 des Gesetzes 5/2019 zur vorzeitigen Rückzahlung.
Im selben Szenario läge das geschätzte Finanzvermögen des Mieters — einschließlich rückerstatteter Kaution und angenommener Anlage — nach fünf Jahren bei 95.054 € und nach fünfzehn bei 142.918 €. Das Modell vergleicht Endvermögen, nicht nur gezahlte Miete: persönliche Steuer auf mögliche Gewinne, außergewöhnliche Reparaturen, Renovierung, Umzugskosten, Zinsänderungen und Leerstandsmonate sind nicht enthalten. Die Zahlen zeigen, wie Variablen wirken, nicht welche Entscheidung eine Person treffen sollte.
Was das Ergebnis verändern kann
- Steigt der Wohnungswert nicht, ergäben dieselben Annahmen Immobilienvermögen vor Steuern/Hypothekenlöschung von etwa 68.293 € nach fünf Jahren und 143.272 € nach fünfzehn Jahren: Mieten läge im fünften Jahr vorn und im fünfzehnten fast gleichauf.
- Fiele der Wert jährlich um 2 %, betrügen die modelliertes Immobilienvermögen vor Steuern/Hypothekenlöschung etwa 44.562 € nach fünf Jahren und 78.699 € nach fünfzehn Jahren. Das ist ein Sensibilitätstest, keine Prognose.
- Beginnt die Vergleichsmiete bei 800 statt 1.000 €, steigt bei sonst gleichen Annahmen das hypothetische Vermögen des Mieters auf rund 108.481 € und 194.518 €.
- Steigt der angenommene Festzins von 3,25 % auf 4,5 %, erhöht sich die berechnete Rate von 1.013,62 € auf 1.156,13 €. Die Schuld sinkt langsamer; die Zinsen der ersten fünf Jahre summieren sich auf etwa 44.112 €.
- Eine größere Reparatur, ein früher Umzug, andere Verkaufskosten oder eine andere alternative Rendite können den Vergleich ebenfalls verändern. Die angenommene Rendite von 3 % ist nicht garantiert; Verluste sind möglich.
Wann welche Option besser passen kann
Kaufen kann besser passen, wenn genügend Ersparnisse zusätzlich zu einer Notreserve vorhanden sind, ein längerer Aufenthalt geplant ist, Schulden und unerwartete Kosten tragbar sind und der Gesamtpreis im Vergleich zu einer ähnlichen Wohnung angemessen ist. Eine sichere Nutzung kann auch dann einen eigenen Wert haben, wenn die Rechnung keinen klaren finanziellen Vorteil zeigt.
Mieten kann besser passen, wenn ein Umzug oder eine andere Wohnungsgröße wahrscheinlich ist, Liquidität wichtig ist, der Kauf eine zu hohe Rate oder Risikokonzentration erfordert oder die Vergleichsmiete im Verhältnis zum Kaufpreis niedrig ist. Finanziell gleichwertig ist die Alternative nur, wenn die behaltenen Ersparnisse realistisch verwaltet werden; nicht jeder Mieter investiert und nicht jeder Anleger hält Verluste aus.
Auch der Ort ist wichtig: Kaufpreise und Mieten vergleichbarer Wohnungen unterscheiden sich stark zwischen Städten und Vierteln. Für einen Gebietsvergleich lesen Sie unseren Leitfaden zu günstigen Orten zum Wohnungskauf in Spanien; die Kaufpreisdaten ersetzen keinen Mietvergleich derselben Wohnung.
So erstellen Sie Ihren eigenen Vergleich
- Vergleichen Sie tatsächlich ähnliche Wohnungen nach Lage, Zustand, Größe und Gemeinschaftskosten.
- Berechnen Sie den anfänglichen Kaufbedarf getrennt: Eigenkapital, anwendbare Steuern, Bewertung und Transaktionskosten. Behalten Sie eine Notreserve; nicht alle Ersparnisse sollten als Anzahlung gelten.
- Holen Sie vergleichbare Kreditbedingungen ein und prüfen Sie TIN, TAE, Laufzeit, Zinsart und Raten-Szenarien. Ändern Sie jeweils nur eine Annahme.
- Berücksichtigen Sie IBI, Gemeinschaftskosten, Versicherung, Reparaturen und künftige Verkaufskosten. Trennen Sie laufende Ausgaben von Sonderumlagen und einmaliger Renovierung.
- Berechnen Sie die gesamte Miete und prüfen Sie Vertrag, mögliche Anpassungen und Rückzahlung der Kaution.
- Wählen Sie einen realistischen Zeitraum und testen Sie andere Preise, Mieten, Zinsen, Instandhaltung und alternative Anlagen. Vergleichen Sie Nettovermögen nach Kosten sowie Liquidität und Flexibilität.
Häufige Fragen
Ist Mieten rausgeworfenes Geld?
Nein. Die Miete bezahlt die Nutzung einer Wohnung und kann Flexibilität und Liquidität erhalten. Sie schafft kein Eigentum, aber Anzahlung, Steuern, Zinsen und Instandhaltung eines Kaufs werden ebenfalls nicht automatisch zu Vermögen.
Ist eine Hypothekenrate immer günstiger als Miete?
Nicht unbedingt. Eigentümer zahlen zusätzlich Steuern und laufende Kosten; die Rate hängt von Darlehensbetrag, Zins und Laufzeit ab. Vergleichen Sie den gesamten monatlichen Geldabfluss getrennt von der Tilgung.
Wie viel Ersparnisse brauche ich für einen Kauf?
Es gibt keinen einheitlichen Prozentsatz. Entscheidend sind Preis, bewilligte Finanzierung, regionale Steuern, Transaktionskosten und die gewünschte Reserve. 20 % Eigenkapital sind eine häufige Beispielannahme, keine gesetzliche Regel und kein garantiertes Angebot.
Lohnt sich ein Kauf, wenn ich bald umziehen könnte?
Bei einem kurzen Aufenthalt bleibt weniger Zeit, Anfangskosten zu verteilen; ein Verkauf kann Ausgaben und Preisrisiko mit sich bringen. Es gibt aber keine Jahreszahl, ab der Kaufen immer lohnt: Rechnen Sie mit konkreten Preisen und Bedingungen.
Fazit
Kaufen oder Mieten lässt sich nicht durch den Vergleich einer Rate mit einer Miete oder eine pauschale Jahresregel entscheiden. Kaufen bindet mehr Liquidität und bündelt Risiken, aber Tilgung schafft einen Anteil an der Wohnung; Mieten bezahlt die Nutzung und erhält mehr Flexibilität, während Ersparnisse anderen Zwecken dienen können. Vergleichen Sie dieselbe Wohnung, den realistischen Zeithorizont und vorsichtige Annahmen. Preis, Zins, Kosten, Zeit und persönliche Prioritäten können das Ergebnis verändern.
Ähnliche Ratgeber

Finanzen
Wo Wohneigentum in Spanien 2026 am günstigsten ist
Die autonomen Gemeinschaften, Provinzen und Gemeinden mit den niedrigsten Wohnungspreisen in Spanien 2026, mit amtlichen Gutachten- und Verkaufsdaten, Angebotspreisen und einer Lesehilfe für jede Zahl.
9 Min. Lesezeit

Finanzen
Kreditkarte oder Debitkarte: Unterschiede und welche passt?
Erfahren Sie, wie Kredit- und Debitkarten funktionieren und welche Kosten, Risiken und Einsatzmöglichkeiten es gibt.
10 Min. Lesezeit

Finanzen
Schulden abbauen: Schneeball- oder Lawinenmethode?
Vergleiche Schneeball und Lawine anhand eines nachvollziehbaren Beispiels und erfahre, warum Prioritäten, Mindestzahlungen und Verträge zählen.
8 Min. Lesezeit