
Купить или арендовать жильё в Испании: как сравнить реальные расходы
Сравните покупку и аренду жилья в Испании: первоначальный взнос, ипотеку, налоги, содержание и воспроизводимый пример.
Автор: TopicWeekОпубликовано 10 мин чтения

В этой статье
Купить жильё или продолжать его снимать? Сравнение ежемесячной аренды с ипотечным платежом кажется простым, но не учитывает первоначальный взнос, налоги, содержание жилья и стоимость денег, вложенных в недвижимость. Кроме того, денежный отток не всегда равен расходу: часть ипотечного платежа погашает основной долг.
Покупка или аренда: сравнить только платёж и ренту недостаточно
Покупка обычно требует больше денег сразу и концентрирует риск в одной недвижимости и одном долге. Аренда часто требует меньше начального капитала и облегчает переезд, но рента оплачивает пользование жильём и не создаёт права собственности на него. Ни одно из этих наблюдений само по себе не определяет лучший вариант.
- При покупке: первоначальный взнос и налоги, затем ипотека, налог на недвижимость, взносы сообществу собственников, страховка, ремонт и возможные специальные сборы. Погашенная основная сумма уменьшает долг и входит в чистую стоимость жилья.
- При аренде: рента и расходы, распределённые по договору и закону. Установленный законом денежный залог вносится в начале, но может быть возвращён при завершении договора, если выполнены условия.
- В обоих случаях: коммунальные услуги, переезд и другие расходы возможны. Сравнивайте сопоставимые дома и периоды, а не часть ипотечного платежа с полной стоимостью аренды.
Сколько на самом деле стоит покупка
Помимо цены учитываются нефинансируемая часть, расходы по сделке и налоги. Новое жильё обычно облагается НДС при первой передаче; испанская налоговая служба указывает общую ставку 10% для жилья с отдельными исключениями. При покупке вторичного жилья обычно платят налог на передачу имущества ITP автономному сообществу по месту нахождения объекта. AJD и его ставки зависят от сделки и региональных правил; НДС, ITP и AJD не складываются одинаково при всех покупках. Перед расчётом изучите разъяснение налоговой службы об НДС или ITP и правила региона.
Также возможны расходы на нотариуса и реестр при оформлении купли-продажи, оценку, услуги gestoría по желанию, согласованные комиссии, переезд или ремонт. Единого процента для всей Испании нет. Банк Испании отделяет расходы на оформление ипотеки от расходов купли-продажи: по Закону 5/2019 заёмщик оплачивает оценку, а банк — нотариуса, реестр, налоги и gestoría по ипотечному акту; отдельно могут учитываться, например, запрошенная клиентом копия или законно согласованная комиссия. Финансирование ровно 80% тоже не гарантировано — это лишь наше допущение для примера. Подробный разбор суммы, необходимой для завершения покупки, есть в нашем руководстве о расходах на покупку жилья в Испании.
Сколько на самом деле стоит аренда
Рента — главный расход за пользование жильём. Для постоянного проживания испанский закон об аренде требует денежный залог в размере месячной ренты. Это гарантия, а не дополнительный месяц аренды; остаток, подлежащий возврату, возвращается в конце договора с учётом закона и состояния жилья. Дополнительные гарантии можно согласовать в установленных пределах.
Коммунальные услуги, измеряемые счётчиками, обычно оплачиваются по фактическому потреблению. Переложение общих расходов должно соответствовать действующим правилам и быть согласовано с необходимой детализацией; недавно законодательство менялось, а к старым договорам могут применяться переходные положения. Проверьте договор и действующую редакцию испанского закона об аренде в BOE. Не считайте, что рента обязательно будет ежегодно расти на фиксированный процент: повышение зависит от договора и действующих правовых ограничений.
Согласно редакции LAU, действующей на дату проверки, налоги, связанные с жильём, нельзя возлагать на арендатора, кроме случаев, когда именно он является юридически обязанным налогоплательщиком. Некоторые общие расходы, которые нельзя учитывать индивидуально, можно согласовать письменно с указанием годовой суммы; расходы на агентство и оформление договора на арендатора не перекладываются. Для более ранних договоров могут действовать переходные правила.
Ипотечный платёж не равен расходам собственника
При ипотеке с равными платежами каждая выплата состоит из процентов и погашения основного долга. Проценты — цена финансирования, а основной долг возвращает заём и сокращает задолженность. В первые годы доля процентов обычно выше. Полный платёж — денежный отток, но не вся сумма исчезает как экономический расход: погашенный долг увеличивает чистую долю владельца, если стоимость жилья не меняется. Однако эта доля не является свободными деньгами и может сократиться при падении цен или высоких затратах на продажу.
TIN — номинальная ставка, применяемая к остатку долга по договору; TAE включает, согласно своей методике, комиссии и другие существенные расходы для сравнения предложений. Фиксированная ставка сохраняет согласованный уровень, переменная может меняться в даты пересмотра по выбранному индексу, смешанная сочетает периоды. Банк Испании объясняет расчёт платежа и предлагает калькуляторы. Это расчёты, а не банковские предложения.
Воспроизводимый пример: вторичное жильё в Мадриде
Для сравнения предположим, что сопоставимое жильё стоит 260 000 €, а начальная аренда — 1 000 € в месяц. Это не средние рыночные цены и не рекомендации. Покупка условно расположена в Мадриде, чтобы применить конкретный налог: вторичное жильё такой стоимости, без личных льгот, по опубликованной общей ставке ITP 6% в автономном сообществе Мадрид. Финансирование 80%, ставка, остальные расходы и аренда — иллюстративные допущения. Ставка 6% — общая ставка Мадрида, а не универсальная; могут действовать сниженные ставки, льготы или условия. Модель предполагает налоговую базу 260 000 €. Проверьте кадастровую справочную стоимость: если она выше заявленной цены, база может оказаться выше. См. официальную информацию автономного сообщества Мадрид об общей ставке.
- Начальные расходы покупки: 52 000 € первоначального взноса (20%); 15 600 € ITP (6% от 260 000 €); условные 1 500 € за оценку и другие расходы сделки. Оценка начальной суммы: 69 100 €. Реальные расходы зависят от жилья, сделки, автономного сообщества и заказанных услуг.
- Ипотека: основной долг 208 000 €, условная фиксированная ставка 3,25% TIN в год и срок 25 лет, то есть 300 ежемесячных платежей. Испанский INE опубликовал среднюю первоначальную ставку 3,01% по новым ипотекам на жильё в июле 2026 года; это не значит, что её получит каждый заёмщик. Наши 3,25% — округлённое допущение, а не предложение.
- Прочие расходы собственника: 250 € в месяц в первый год как условная сумма налога IBI, взносов сообществу собственников, страховки и содержания. В модели вся сумма считается невозвратным расходом; сэкономленная и не потраченная часть увеличила бы активы собственника. Это не стандартный тариф; предполагается ежегодный рост на 2%.
- Сопоставимая аренда: 1 000 € в месяц с условным ростом на 2% в год. Это математическое допущение, не прогноз и не законный предел повышения. Залог 1 000 € считается возвращаемым в конце.
1 500 € — это упрощённое условное допущение на оценку и другие расходы покупки, оплачиваемые покупателем, а не смета и не гарантия покрытия всех счетов. Если реальные расходы выше, начальная потребность в деньгах также возрастает. Расходы на оформление ипотечного договора, которые по закону 5/2019 несёт кредитор, здесь не возлагаются на заёмщика; оценку оплачивает клиент, как и копию договора, если он её запрашивает.
В примере предполагается налоговая база ITP в размере 260 000 €. В Мадриде кадастровая референсная стоимость может повлиять на базу, если она выше заявленной стоимости; перед расчётом налога проверьте показатель конкретного объекта.
Платёж рассчитан по французской формуле аннуитета: платёж = P × r / (1 − (1+r)^−n), где P = 208 000, r = 0,0325/12 и n = 300. Получается 1 013,62 € в месяц. Остаток после k платежей рассчитан так: P(1+r)^k − платёж × (((1+r)^k−1)/r). За пять лет было бы погашено около 29 293 € основного долга и уплачено 31 524 € процентов; за пятнадцать лет — 104 272 € долга и 78 179 € процентов. Суммы округлены до евро.
Что показывают горизонты в пять и пятнадцать лет
Для сравнения капитала дополнительно предположим рост стоимости жилья на 2% в год, расходы на продажу в размере 5% цены и чистую доходность денег арендатора 3% в год. Это допущения, а не прогнозы. Арендатор изначально вкладывает 68 100 €, не потраченные на покупку, оставляет 1 000 € залога и ежемесячно инвестирует разницу между жилищными расходами владельца и рентой. Если знак разницы изменится, сэкономленное инвестирует собственник. У обоих изначально одинаковая доступная сумма. Предполагаемая доходность 3% указана до личных налогов, которые в модели не учитываются, и не гарантирована. Условные 5% расходов на продажу — общее допущение о маркетинге и оформлении сделки, а не официальная или универсальная ставка; налоги и расходы на закрытие ипотеки не включены.
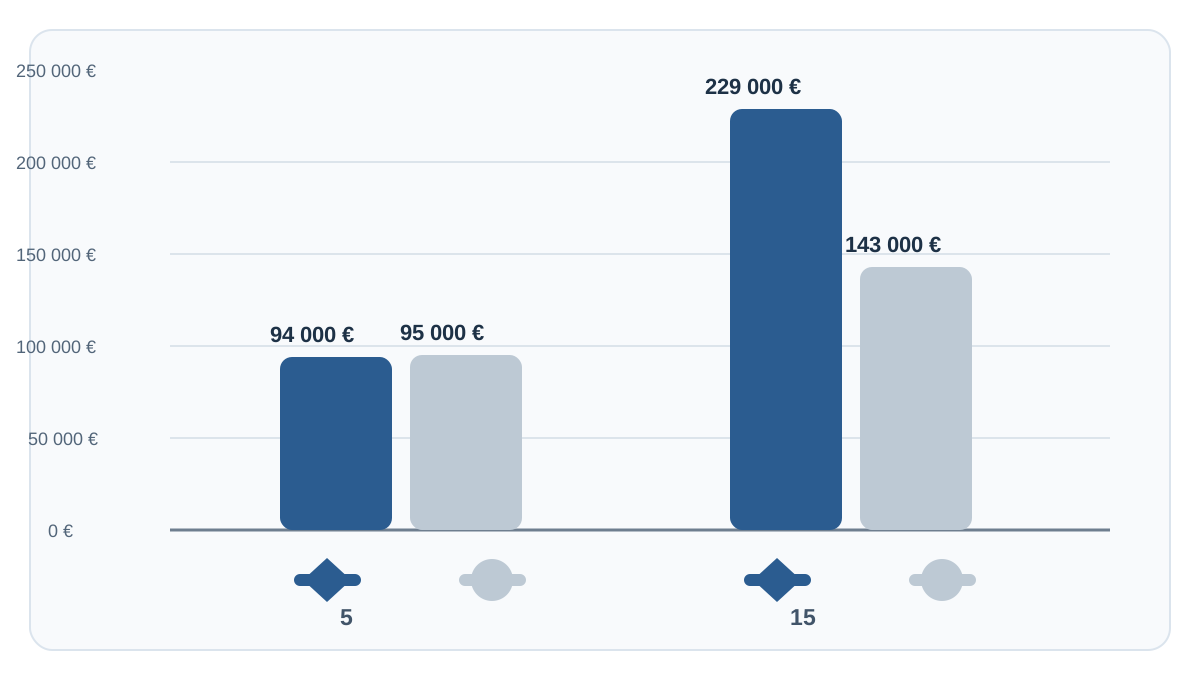
При этих условиях суммарная аренда составила бы около 62 448 € за пять лет и 207 521 € за пятнадцать. Предполагаемые регулярные расходы владельца составили бы 15 612 € и 51 880 €; ипотечные платежи идут отдельно. Расчётная стоимость жилья — 287 061 € через пять лет и 349 926 € через пятнадцать. После вычета условных 5% расходов на продажу и остатка долга расчётный капитал в недвижимости составил бы 94 001 € и 228 702 € до налогов и расходов на закрытие ипотеки.
Эти суммы не обязательно равны чистым деньгам после реальной продажи. Модель не рассчитывает личный налог на возможный прирост капитала — он зависит от стоимости и расходов при покупке и продаже и может подпадать под освобождения, — муниципальный налог на прирост стоимости земли, если он применим, возможную компенсацию за досрочное погашение или расходы на оформление снятия ипотеки. Личные налоги на инвестиции арендатора также не учитываются; сравнение проводится до таких личных налогов и конкретных расходов. См. пояснения налоговой службы Испании о продаже недвижимости, информацию мэрии Мадрида о муниципальном налоге и статью 23 закона 5/2019 о досрочном погашении.
В том же сценарии расчётные финансовые активы арендатора — с учётом возвращённого залога и предполагаемого инвестирования — составили бы 95 054 € через пять лет и 142 918 € через пятнадцать. Модель сравнивает итоговые активы, а не только уплаченную аренду: личный налог с возможной прибыли, капитальный ремонт, переезд, изменение ставки и месяцы без арендатора не учитываются. Цифры показывают влияние переменных, но не принимают решение за человека.
Что может изменить результат
- Если стоимость жилья не растёт, при тех же условиях расчётный капитал в недвижимости до налогов и расходов на закрытие ипотеки составила бы около 68 293 € через пять лет и 143 272 € через пятнадцать: аренда была бы выгоднее на пятом году, а на пятнадцатом варианты почти сравнялись бы.
- Если жильё дешевеет на 2% в год, расчётная расчётный капитал в недвижимости до налогов и расходов на закрытие ипотеки составила бы около 44 562 € через пять лет и 78 699 € через пятнадцать. Это проверка чувствительности, не прогноз.
- Если сопоставимая аренда начинается с 800 €, а не 1 000 €, при прочих равных условные активы арендатора вырастут примерно до 108 481 € и 194 518 €.
- Если предполагаемая фиксированная ставка вырастет с 3,25% до 4,5%, платёж увеличится с 1 013,62 € до 1 156,13 €. Долг будет уменьшаться медленнее, а проценты за первые пять лет составят около 44 112 €.
- Серьёзный ремонт, ранний переезд, иные расходы на продажу или другая доходность альтернативных вложений также изменят сравнение. Доходность 3% не гарантирована; возможны потери.
Когда каждый вариант может подойти лучше
Покупка может подойти, если помимо резерва на экстренный случай есть достаточные накопления, человек рассчитывает остаться, может выдержать долг и непредвиденные расходы, а общая цена разумна относительно сопоставимого жилья. Стабильность проживания может иметь самостоятельную ценность, даже если расчёт не показывает явного финансового преимущества.
Аренда может подойти, если вероятен переезд или смена размера жилья, важна ликвидность, покупка потребовала бы слишком большого платежа или концентрации риска либо сопоставимая аренда невысока относительно цены покупки. Финансовая эквивалентность предполагает, что сохранённые деньги используются реалистично: не каждый арендатор инвестирует и не каждый инвестор готов к потерям.
Место тоже важно: цены покупки и аренда похожих домов сильно различаются между городами и районами. Если сравниваете районы, прочитайте наш материал о том, где в Испании дешевле купить жильё; данные о ценах покупки не заменяют сравнение аренды такого же жилья.
Как провести собственное сравнение
- Сравнивайте действительно похожие объекты по району, состоянию, площади и взносам сообществу собственников.
- Отдельно рассчитайте начальные деньги для покупки: взнос, применимые налоги, оценку и расходы сделки. Оставьте резерв; не считайте все накопления первоначальным взносом.
- Запросите сопоставимые условия ипотеки и проверьте TIN, TAE, срок, вид ставки и сценарии платежей. Меняйте только одно допущение за раз.
- Добавьте IBI, коммунальные расходы сообщества, страховку, ремонт и будущие расходы на продажу. Разделяйте регулярные платежи, специальные сборы и разовый ремонт.
- Рассчитайте полную аренду и проверьте, какие расходы указаны в договоре, как может меняться рента и когда возвращается залог.
- Выберите реалистичный срок и проверьте другие цены, аренду, ставки, содержание и доходность альтернативных вложений. Сравните чистые активы после расходов, а также ликвидность и гибкость.
Часто задаваемые вопросы
Аренда — это выброшенные деньги?
Нет. Рента оплачивает пользование жильём и может дать гибкость, сохраняя ликвидность. Она не создаёт собственности, но первоначальный взнос, налоги, проценты и содержание при покупке тоже не становятся автоматически капиталом.
Ипотечный платёж всегда ниже аренды?
Не обязательно. Собственник кроме платежа несёт налоги и регулярные расходы, а размер платежа зависит от суммы долга, ставки и срока. Сравните все ежемесячные денежные расходы отдельно от погашения основного долга.
Сколько накоплений нужно для покупки?
Единого процента нет. Всё зависит от цены, одобренного банком кредита, региональных налогов, расходов сделки и резерва, который вы хотите сохранить. Взнос 20% часто используется в примерах, но это не закон и не гарантированное предложение.
Стоит ли покупать, если скоро может понадобиться переезд?
При коротком сроке меньше времени, чтобы распределить начальные расходы; продажа может повлечь затраты и ценовой риск. Но нет срока, после которого покупка всегда окупается: это нужно считать для конкретных цен и условий.
Вывод
Решение о покупке или аренде нельзя принять, сравнив один платёж с рентой или применив правило о числе лет. Покупка требует больше ликвидности и концентрирует риски, но погашенный основной долг создаёт долю в жилье; аренда оплачивает пользование и оставляет больше гибкости, а сохранённые деньги могут служить другим целям. Сравните обе опции для одного жилья, реального срока проживания и осторожных допущений. Цена, ставка, расходы, время и личные приоритеты могут изменить результат.
Похожие гиды

Деньги
Где дешевле всего купить жильё в Испании в 2026 году
Автономные сообщества, провинции и муниципалитеты Испании с самыми низкими ценами на жильё в 2026 году: официальные данные оценок и сделок, цены предложения и как читать каждую цифру.
9 мин чтения

Деньги
Кредитная или дебетовая карта: различия и как выбрать
Разберитесь, как работают кредитные и дебетовые карты, какие у них расходы, риски, защиты и способы использования.
10 мин чтения

Деньги
Как погашать долги: метод снежного кома или лавины
Сравните методы «снежного кома» и «лавины» на примере и узнайте, почему важны приоритеты, минимальные платежи и условия договора.
8 мин чтения