
Сколько стоит купить жильё в Испании: первоначальный взнос, налоги и расходы
Оцените, сколько денег нужно для покупки жилья в Испании: собственный взнос, налоги, расходы на сделку и примеры.
Автор: TopicWeekОпубликовано 8 мин чтения

В этой статье
Цена в объявлении — не вся сумма, необходимая для покупки жилья. При ипотеке нужно внести часть цены, которую банк не финансирует, а также заплатить налоги и другие расходы по сделке. Итог зависит от того, новое жильё или вторичное, где оно находится и какое финансирование одобрено.
Сколько денег нужно до покупки?
Удобная формула бюджета: деньги для завершения сделки = собственный взнос в цену + налоги при покупке + расходы по сделке и финансированию, которые несёт покупатель + другие запланированные платежи. Резерв ликвидности считайте отдельно: это не налог и не юридическое требование, но если потратить все сбережения при оформлении сделки, будет сложно оплатить переезд, ремонт или пережить снижение дохода.
Размер взноса зависит от финансирования, а не от универсального правила
Первоначальный взнос — часть цены, которую не покрывает кредит. Если бы банк профинансировал 80% жилья стоимостью 250 000 €, кредит составил бы 200 000 €, а собственный взнос — 50 000 €. 80% здесь лишь расчётное допущение: банк оценивает доходы, долги, стабильность, обеспечение и стоимость по оценке; права на такую сумму нет. Некоторые банки рассчитывают лимит исходя из меньшей величины — цены или оценки, поэтому низкая оценка может увеличить необходимую сумму. Оценка не гарантирует одобрение кредита. Банк Испании объясняет оценку жилья и рассмотрение ипотеки.
Вторичное жильё: региональный налог ITP
При покупке вторичного жилья обычно уплачивается налог на передачу имущества ITP в автономном сообществе, где находится объект. Общая ставка и льготы зависят от региона и обстоятельств покупателя. Мадрид публикует общую ставку 6% для недвижимости; Каталония — 10% для передач, подпадающих под соответствующий тариф, при стоимости до 600 000 €. Возможны сниженные ставки и специальные режимы: проверяйте условия и актуальную дату у регионального налогового ведомства. Налоговая служба Испании различает операции с НДС и ITP. В Мадриде физическое лицо, покупающее основное жильё с учитываемой общей стоимостью не выше 250 000 € (включая предусмотренные правилами дополнительные объекты, например до двух парковочных мест и кладовую), при соблюдении условий может получить скидку 10% от начисленной суммы ITP; общая ставка при этом не меняется. В основных примерах используется общая ставка без этой скидки.
Новое жильё: НДС и AJD
Первая передача завершённого жилья застройщиком обычно облагается НДС по ставке 10%; ставка 4% предусмотрена для некоторых видов защищённого жилья. Последующая продажа обычно облагается ITP. Закон определяет, что считается первой передачей, и содержит исключения, в том числе связанные с непрерывным предыдущим использованием: одного возраста здания недостаточно для определения налогового режима. При покупке с НДС также может взиматься AJD за нотариальный акт о приобретении; ставка зависит от региона. В Мадриде общая ставка AJD для свободного жилья дороже 180 000 € на дату проверки составляет 0,75%; проверьте льготы и исключения. См. Налоговую службу, закон о НДС и официальные ставки Мадрида. В Мадриде физическое лицо, приобретающее основное жильё с учитываемой общей стоимостью не выше 250 000 €, также может при соблюдении условий получить скидку 10% от суммы AJD по акту купли-продажи. Это не относится к AJD по ипотечному акту, где налогоплательщиком является кредитор. 5 октября 2026 года регион объявил о возможных снижениях на 2027 год, однако на 15 октября не была выявлена опубликованная и вступившая в силу норма, которая их вводит; в расчётах они не применяются. В официальном сообщении описаны эти предложенные меры.
Проверьте кадастровую референсную стоимость
Для некоторых передач, облагаемых ITP, референсная стоимость Кадастра может служить минимальной налоговой базой. Если заявленная стоимость, цена или встречное предоставление выше, по применимому правилу используется большая величина. Это не кадастровая стоимость, которая, среди прочего, используется для муниципального налога на недвижимость, и она не обязательно совпадает с ценой или оценкой. Проверьте референсную стоимость до составления бюджета и узнайте о порядке оспаривания, если не согласны. Кадастр объясняет различия и налоговое применение.

Нотариус, Реестр и расходы на оформление покупки
Нотариальный акт купли-продажи и его регистрация связаны с расходами, размер которых зависит от тарифов и документов; единой суммы для всех сделок нет. В качестве общего правила Гражданского кодекса продавец оплачивает составление акта, а покупатель — копии, если стороны не договорились иначе. Совет нотариата указывает на территориальные различия и возможность договорного распределения. Регистрацию приобретения обычно оплачивает покупатель. Застройщик не вправе перекладывать на покупателя расходы, которые по закону должен нести продавец, например снятие своей ипотеки или оформление нового строительства и горизонтального раздела. См. руководство Генерального совета нотариата и статью 1455 Гражданского кодекса.
Кто оплачивает расходы по ипотеке?
По кредитам, подпадающим под Закон 5/2019, оценку оплачивает заёмщик. Кредитор оплачивает услуги gestoría, нотариальные сборы за акт займа, регистрацию залога и налоги согласно налоговому законодательству. Клиент может оплатить заказанную им копию и комиссию за открытие кредита, только если она согласована и правомерна. Эти расходы отличаются от расходов на акт купли-продажи. Банк Испании кратко описывает распределение; правило установлено статьёй 14 Закона 5/2019.
Задаток обычно засчитывается в цену, а не прибавляется к ней
Arras — сумма, согласованная в частном договоре. Если при оформлении сделки её вычитают из цены, это аванс: не считайте её второй раз отдельным расходом. Последствия зависят от вида соглашения и формулировок; статья 1454 Гражданского кодекса регулирует задаток с правом отступления, но не каждый документ под названием «arras» автоматически даёт одинаковое право отказаться от сделки. Если покупка зависит от одобрения кредита, письменно укажите последствия отказа. Изучите договор до перевода денег и обратитесь за профессиональной проверкой при сомнениях.
Пример расчёта: вторичное жильё за 250 000 € в Мадриде
Допущения: свободное вторичное жильё, без личной налоговой льготы; цена и база ITP — 250 000 €; референсная стоимость не выше; ипотека 80%; условный резерв 1 500 € на оценку и расходы, которые несёт покупатель. Это не тариф и не смета: нотариальные, регистрационные расходы, копии, необязательное сопровождение и оценка различаются и требуют отдельных расчётов. Ремонт, агентское вознаграждение, если его платит покупатель, переезд и резерв на непредвиденное не включены.
- Собственный взнос в цену: 250 000 € × 20% = 50 000 €. Условный кредит: 200 000 €.
- ITP: 250 000 € × 6% = 15 000 €, если налоговая база равна 250 000 € и сниженная ставка не применяется.
- Прочие заложенные расходы: 1 500 € как округлённое допущение, не установленная законом доля и не официальный тариф.
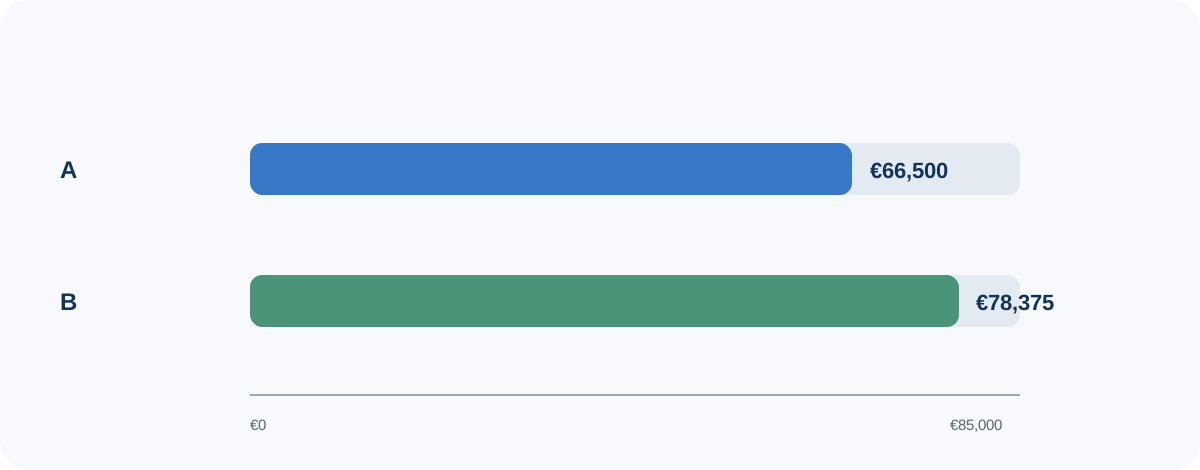
- Расчётная сумма для завершения сделки: 50 000 € + 15 000 € + 1 500 € = 66 500 €. Резерв ликвидности семьи добавляется отдельно.
- Если покупка предназначена для основного жилья и вы соответствуете условиям мадридской скидки 10% от суммы налога (учитываемая общая стоимость до 250 000 €), ITP в этом примере снизился бы до 13 500 €, а расчётная сумма — до 65 000 €. Основной сценарий не учитывает скидку и предполагает отсутствие дополнительных объектов, превышающих порог.
Та же цена, новое жильё в Мадриде
При той же цене, финансировании и резерве расходов первая передача свободного жилья за 250 000 € в этом примере облагается НДС 25 000 € (10%) и AJD 1 875 € (0,75% от условной базы 250 000 €). С собственным взносом 50 000 € и прочими расходами 1 500 € итог составляет 78 375 €. Это пример, который не предполагает равенства рыночных цен нового и вторичного жилья и не подтверждает базу налога для любой сделки. Защищённое жильё или другая база меняют результат. Если покупатель соответствует условиям мадридской скидки 10% от суммы AJD для основного жилья с учитываемой стоимостью до 250 000 €, AJD составит 1 687,50 €, а расчётный итог — 78 187,50 €. Основной пример не учитывает эту скидку. Она относится только к акту приобретения, а не к ипотечному акту.
Как цена меняет необходимую сумму
При тех же допущениях для вторичного жилья в Мадриде — налоговая база равна цене, общая ставка ITP 6%, финансирование 80% и условный фиксированный резерв 1 500 € — сумма для завершения сделки составит: жильё за 200 000 €: 53 500 € (40 000 + 12 000 + 1 500); за 250 000 €: 66 500 €; за 300 000 €: 79 500 € (60 000 + 18 000 + 1 500). Фиксированный резерв лишь показывает влияние цены и не означает, что профессиональные расходы всегда одинаковы. Пересчитайте при другой базе, финансировании или фактических расходах. Для покупателя, имеющего право на мадридскую скидку 10% от суммы налога при покупке основного жилья с учитываемой стоимостью не выше 250 000 €, пример на 200 000 € уменьшился бы на 1 200 € (итого 52 300 €), а на 250 000 € — на 1 500 € (итого 65 000 €); важны условия и дополнительные объекты. Пример на 300 000 € превышает порог.
Что проверить до внесения задатка
- Закажите актуальную выписку из Реестра: собственник, описание и зарегистрированные обременения.
- Уточните, кто занимает жильё, его состояние и применимые градостроительные документы.
- Сопоставьте кадастровый номер, референсную стоимость и площадь: это разные сведения.
- Узнайте о взносах сообщества собственников, задолженностях и известных дополнительных сборах.
- Оцените возможность финансирования в банке до принятия обязательств и сравните оценку с ценой.
- Проверьте сроки, суммы, условия кредита и последствия отказа в договоре arras.
- Отделите налоги и расходы при оформлении от ремонта, мебели, переезда и последующей ликвидности.
Расходы не заканчиваются при подписании
После покупки возможны платежи по ипотеке, муниципальный налог на недвижимость, взносы сообщества собственников, страховка, обслуживание, ремонт и коммунальные услуги. Их правила и суммы различаются. Если вы также выбираете между покупкой и арендой, прочитайте наше руководство о сравнении реальных расходов на оба варианта в Испании. А при выборе региона посмотрите где цены покупки жилья ниже: меньшая цена не отменяет налоги и расходы на приобретение.
Частые вопросы
Нужно ли иметь сбережения ровно в размере 30% цены? Нет. Ипотека на 80% и налоги — ориентир в некоторых бюджетах, но доля кредита, налоги, база и расходы различаются. Рассчитайте конкретную сделку.
Банк оплачивает все расходы на покупку? Нет. Закон 5/2019 распределяет расходы на оформление ипотечного кредита; он не отменяет налоги и расходы купли-продажи и не обязывает банк финансировать первоначальный взнос.
Задаток прибавляется к взносу? Обычно он засчитывается в цену, если это предусмотрено договором: это аванс, а не дополнительный расход. Проверьте формулировки.
Вывод: считайте всю сделку, а не только взнос
Чтобы оценить необходимую сумму, разделите взнос в цену, налоги, расходы покупателя и личный резерв. Уточните, новое это жильё или вторичное, регион, референсную стоимость, долю финансирования и договорное распределение расходов. Примеры показывают воспроизводимый расчёт, но точная сумма требует документов и смет конкретной сделки.
Похожие гиды

Деньги
Купить или арендовать жильё в Испании: как сравнить реальные расходы
Сравните покупку и аренду жилья в Испании: первоначальный взнос, ипотеку, налоги, содержание и воспроизводимый пример.
10 мин чтения

Деньги
Где дешевле всего купить жильё в Испании в 2026 году
Автономные сообщества, провинции и муниципалитеты Испании с самыми низкими ценами на жильё в 2026 году: официальные данные оценок и сделок, цены предложения и как читать каждую цифру.
9 мин чтения

Деньги
Кредитная или дебетовая карта: различия и как выбрать
Разберитесь, как работают кредитные и дебетовые карты, какие у них расходы, риски, защиты и способы использования.
10 мин чтения