
Quanto custa comprar uma casa em Espanha: entrada, impostos e despesas
Estime o dinheiro necessário para comprar casa em Espanha: entrada, impostos, custos da operação e exemplos práticos.
Por TopicWeekPublicado em 9 min de leitura

Neste artigo
O preço anunciado não é todo o dinheiro necessário para comprar uma casa. Se pedir um crédito à habitação, terá de pagar a parte não financiada e os impostos e outras despesas da operação. O total varia conforme a casa seja nova ou usada, a região e o financiamento obtido.
Quanto dinheiro precisa antes de comprar?
Uma fórmula útil é: dinheiro para concluir = contribuição própria para o preço + impostos de aquisição + despesas de compra e financiamento a cargo do comprador + outros desembolsos previstos. Mantenha uma reserva de liquidez à parte: não é imposto nem obrigação legal, mas gastar todas as poupanças na escritura deixa pouca margem para mudança, reparações ou quebra de rendimentos.
A entrada depende do financiamento, não de uma regra universal
A entrada é a parte do preço que o empréstimo não cobre. Se um banco financiasse 80% de uma casa de 250.000 €, o empréstimo seria de 200.000 € e a contribuição própria de 50.000 €. Os 80% são apenas uma hipótese de cálculo: o banco avalia rendimentos, dívidas, estabilidade, garantias e avaliação; não existe direito a esse montante. Alguns bancos calculam o limite sobre o menor valor entre preço e avaliação, pelo que uma avaliação inferior pode aumentar o dinheiro necessário. A avaliação não garante a aprovação. O Banco de Espanha explica como se avalia a casa e o pedido de crédito.
Casa usada: ITP definido pela região
A compra de uma casa usada está normalmente sujeita ao Imposto sobre Transmissões Patrimoniais (ITP), pago à comunidade autónoma onde se encontra o imóvel. A taxa geral e os benefícios variam por território e situação do comprador. Madrid publica uma taxa geral de 6% para imóveis; a Catalunha publica uma taxa geral de 10% até 600.000 € para transmissões abrangidas por essa tabela. Existem taxas reduzidas e regimes especiais: confirme as condições atuais junto da autoridade tributária regional. A Agência Tributária espanhola distingue as operações sujeitas a IVA das sujeitas a ITP. Em Madrid, uma pessoa singular que compre uma habitação habitual com valor total considerado não superior a 250.000 € (incluindo anexos relevantes, como até dois lugares de estacionamento e uma arrecadação) pode, se cumprir os requisitos, beneficiar de uma bonificação de 10% sobre a coleta do ITP; isso não reduz a taxa geral. Os exemplos principais usam a taxa geral sem essa bonificação.
Casa nova: IVA e AJD
A primeira entrega de uma casa concluída pelo promotor está, em geral, sujeita a IVA de 10%; a taxa de 4% aplica-se a certas habitações protegidas. Uma venda posterior está normalmente sujeita a ITP. A lei define primeira entrega e prevê exceções, incluindo situações de utilização contínua anterior: a idade do edifício, por si só, não determina a classificação fiscal. Uma compra sujeita a IVA também pode pagar AJD sobre a escritura de aquisição, a uma taxa regional. Em Madrid, a taxa geral de AJD para uma casa livre acima de 180.000 € é 0,75% na data de referência; confirme isenções e benefícios. Consulte a Agência Tributária, a lei do IVA e as taxas oficiais de Madrid. Em Madrid, uma pessoa singular que adquira uma habitação habitual com valor total considerado até 250.000 € também pode, se cumprir os requisitos, beneficiar de uma bonificação de 10% sobre a coleta do AJD da escritura de aquisição. É diferente do AJD da escritura hipotecária, cujo sujeito passivo é o mutuante. A região anunciou em 5 de outubro de 2026 possíveis reduções para 2027, mas em 15 de outubro não foi identificada uma norma publicada e em vigor que as aplicasse; não são usadas aqui. O comunicado oficial descreve as medidas anunciadas.
Verifique o valor de referência cadastral
Em certas transmissões sujeitas a ITP, o valor de referência do Cadastro pode ser a base tributável mínima. Se o valor declarado, o preço ou a contraprestação forem superiores, aplica-se o montante mais elevado segundo a regra pertinente. Não é o valor cadastral — usado, entre outras finalidades, para o imposto municipal sobre imóveis — nem equivale necessariamente ao preço ou à avaliação. Consulte o valor de referência antes de fazer o orçamento e informe-se sobre o procedimento se discordar. O Cadastro explica a diferença e o uso fiscal.

Notário, Registo e despesas da compra
A escritura de compra e o respetivo registo geram custos sujeitos a tabelas e às características do documento; não há um valor único para todas as operações. Como regra supletiva do Código Civil, o vendedor paga a elaboração da escritura e o comprador as cópias, salvo acordo diferente; o Notariado assinala diferenças territoriais e contratuais. O registo da aquisição costuma caber ao comprador. Um promotor não pode transferir despesas legalmente atribuídas ao vendedor, como cancelar a sua hipoteca ou registar a obra nova e a divisão horizontal. Consulte o guia do Conselho Geral do Notariado e o artigo 1455.º do Código Civil.
Quem paga as despesas do crédito à habitação?
Nos empréstimos abrangidos pela Lei 5/2019, a avaliação cabe ao mutuário. O banco suporta a gestão, os emolumentos notariais da escritura do empréstimo, o registo da garantia e os impostos segundo a lei fiscal. O cliente pode pagar uma cópia que peça e uma comissão de abertura apenas se estiver acordada e for válida. Estes custos são distintos da escritura de compra. O Banco de Espanha resume a repartição; o artigo 14.º da Lei 5/2019 estabelece a regra.
O sinal costuma ser abatido ao preço, não somado
As arras são um montante acordado num contrato privado. Se forem abatidas ao preço na escritura, são um adiantamento: não as conte outra vez como custo adicional. Os efeitos dependem do tipo e da redação do acordo; o artigo 1454.º do Código Civil regula as arras penitenciais, mas nem todo o documento com esse nome concede automaticamente o mesmo direito de desistir. Se a compra depender da aprovação do crédito, defina por escrito o que acontece em caso de recusa. Leia o contrato antes de transferir dinheiro e peça revisão profissional se tiver dúvidas.
Exemplo reproduzível: casa usada de 250.000 € em Madrid
Hipóteses: casa usada livre, sem benefício fiscal pessoal; preço e base de ITP de 250.000 €; valor de referência não superior; crédito de 80%; e uma provisão ilustrativa de 1.500 € para avaliação e despesas da operação a cargo do comprador. Não é uma tabela nem um orçamento: notário, cópias, Registo, gestão facultativa e avaliação variam e devem ser cotados. Não inclui obras, agência se acordada a cargo do comprador, mudança ou reserva de emergência.
- Contribuição para o preço: 250.000 € × 20% = 50.000 €. Empréstimo hipotético: 200.000 €.
- ITP: 250.000 € × 6% = 15.000 €, assumindo base tributável de 250.000 € e ausência de taxa reduzida.
- Outras despesas orçamentadas: 1.500 € como hipótese arredondada, não uma percentagem legal ou tabela oficial.
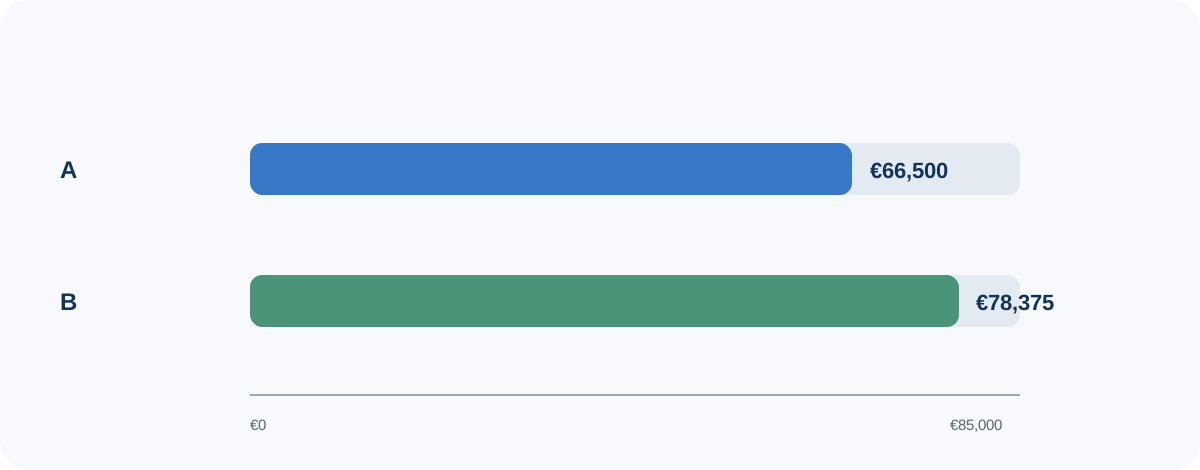
- Dinheiro estimado para concluir: 50.000 € + 15.000 € + 1.500 € = 66.500 €. Acrescente à parte a reserva de liquidez necessária ao agregado.
- Se a compra for para habitação habitual e cumprir os requisitos da bonificação madrilena de 10% sobre a coleta (valor total considerado até 250.000 €), o ITP deste exemplo baixaria para 13.500 € e o dinheiro estimado para 65.000 €. O cenário principal exclui a bonificação e pressupõe que não há anexos que ultrapassem o limite.
Mesmo preço, casa nova em Madrid
Com o mesmo preço, financiamento e provisão de despesas, a primeira entrega de uma casa livre de 250.000 € teria, neste exemplo, 25.000 € de IVA (10%) e 1.875 € de AJD (0,75% sobre uma base assumida de 250.000 €). Somando 50.000 € de contribuição e 1.500 € de outras despesas, o total é 78.375 €. É uma ilustração: não pressupõe que casas novas e usadas tenham sempre o mesmo preço nem confirma a base tributável de qualquer operação. Habitação protegida ou outra base pode alterar o resultado. Se a pessoa compradora cumprir os requisitos da bonificação madrilena de 10% sobre a coleta do AJD para habitação habitual até 250.000 € de valor considerado, o AJD seria 1.687,50 € e o total estimado, 78.187,50 €. O exemplo principal não aplica a bonificação. Refere-se apenas à escritura de aquisição, não à escritura hipotecária.
Como o preço altera o dinheiro necessário
Com as mesmas hipóteses para uma casa usada em Madrid — base fiscal igual ao preço, ITP geral de 6%, financiamento de 80% e provisão fixa ilustrativa de 1.500 € — o dinheiro para concluir é: casa de 200.000 €: 53.500 € (40.000 + 12.000 + 1.500); 250.000 €: 66.500 €; 300.000 €: 79.500 € (60.000 + 18.000 + 1.500). A provisão fixa só torna visível o efeito do preço; não significa que os custos profissionais sejam sempre iguais. Recalcule se a base, o financiamento ou os custos reais forem diferentes. Para quem cumprir os requisitos da bonificação madrilena de 10% sobre a coleta para habitação habitual com valor considerado até 250.000 €, o exemplo de 200.000 € baixaria 1.200 € (total: 52.300 €) e o de 250.000 €, 1.500 € (total: 65.000 €); os requisitos e anexos contam. O exemplo de 300.000 € ultrapassa esse limite.
O que verificar antes de entregar o sinal
- Peça uma nota simples recente: titularidade, descrição e ónus registados.
- Verifique ocupação, estado e documentação urbanística ou de habitabilidade aplicável.
- Compare referência cadastral, valor de referência e área; são dados distintos.
- Pergunte por despesas de condomínio, dívidas e obras extraordinárias conhecidas.
- Peça ao banco uma avaliação do financiamento antes de se comprometer e compare avaliação e preço.
- Leia prazos, montantes, condições de crédito e consequências da desistência no contrato de arras.
- Separe impostos e despesas do fecho de obras, mobiliário, mudança e liquidez posterior.
O orçamento não acaba na escritura
Depois podem existir prestações do empréstimo, imposto municipal, condomínio, seguro, manutenção, reparações e serviços. As regras e os valores variam. Se também estiver a decidir entre comprar ou continuar a arrendar, consulte o guia para comparar os custos reais das duas opções em Espanha. Para escolher a zona, veja onde os preços de compra são mais baixos; um preço inferior não elimina impostos e despesas de aquisição.
Perguntas frequentes
Preciso exatamente de 30% do preço em poupanças? Não. Um crédito de 80% mais impostos é uma referência usada em alguns orçamentos, mas financiamento, impostos, base tributável e despesas variam. Calcule a operação concreta.
O banco paga todas as despesas da compra? Não. A Lei 5/2019 distribui os custos de formalização do empréstimo; não elimina impostos e despesas da compra nem obriga o banco a financiar a entrada.
O sinal soma-se à entrada? Normalmente é abatido ao preço se o contrato assim o estipular: é um adiantamento, não outro custo. Confirme a cláusula.
Conclusão: calcule a operação, não apenas a entrada
Para estimar o dinheiro necessário, separe contribuição para o preço, impostos, despesas a seu cargo e reserva pessoal. Verifique se a casa é nova ou usada, a região, o valor de referência, o financiamento e a divisão contratual das despesas. Os exemplos permitem reproduzir uma conta simples, mas o valor real exige documentos e orçamentos da operação concreta.
Guias relacionados

Dinheiro
Comprar ou alugar casa em Espanha? Como comparar os custos reais
Compare compra e arrendamento em Espanha: entrada, crédito, impostos, manutenção e um exemplo reproduzível.
12 min de leitura

Dinheiro
Onde é mais barato comprar moradia na Espanha em 2026
As comunidades autônomas, províncias e municípios com os preços de moradia mais baixos da Espanha em 2026, com dados oficiais de avaliação e de compra e venda, preços anunciados e como ler cada número.
10 min de leitura

Dinheiro
Cartão de crédito ou de débito: diferenças e qual escolher
Perceba como funcionam os cartões de crédito e débito, os custos, riscos, proteções e utilizações habituais.
12 min de leitura