
Combien coûte l’achat d’un logement en Espagne : apport, impôts et frais
Estimez l’argent nécessaire pour acheter un logement en Espagne : apport, impôts, frais de transaction et exemples pratiques.
Par TopicWeekPublié le 9 min de lecture

Dans cet article
Le prix affiché n’est pas toute la somme nécessaire pour acheter un logement. Avec un prêt immobilier, il faut apporter la part non financée et payer les impôts et autres frais de transaction. Le total varie selon le type de logement, sa région et le financement obtenu.
Combien faut-il avant d’acheter ?
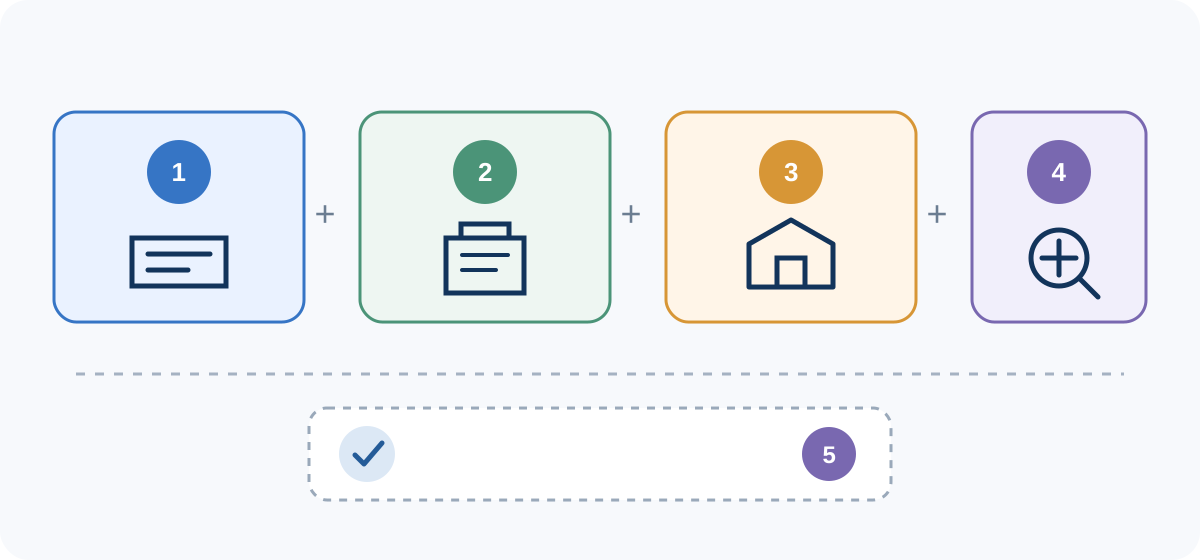
Pour organiser le budget : fonds nécessaires à la signature = apport personnel sur le prix + impôts d’acquisition + frais d’achat et de financement à la charge de l’acheteur + autres dépenses prévues. Gardez une réserve de sécurité à part : ce n’est ni un impôt ni une obligation légale, mais engager toute son épargne peut laisser peu de marge pour le déménagement, les réparations ou une baisse de revenus.
L’apport dépend du financement, pas d’une règle universelle
L’apport correspond à la partie du prix qui n’est pas financée. Si une banque finançait 80 % d’un logement de 250 000 €, le prêt serait de 200 000 € et l’apport de 50 000 €. Ces 80 % ne sont qu’une hypothèse : la banque étudie les revenus, les dettes, la stabilité, les garanties et l’évaluation. Il n’existe aucun droit à ce montant. Certaines banques calculent leur plafond sur le plus faible du prix et de l’évaluation ; une valeur d’expertise inférieure peut donc augmenter les fonds nécessaires. L’évaluation ne garantit pas l’accord du prêt. La Banque d’Espagne explique l’évaluation du logement et l’étude du prêt.
Logement ancien : ITP fixé par la région
Un logement d’occasion est généralement soumis à l’impôt sur les transmissions patrimoniales (ITP), versé à la communauté autonome où se trouve le bien. Le taux général et les réductions varient selon le territoire et la situation de l’acheteur. Madrid publie un taux général de 6 % pour les biens immobiliers ; la Catalogne publie un taux général de 10 % jusqu’à 600 000 € pour les transmissions relevant de ce barème. Des taux réduits et régimes particuliers existent : vérifiez les conditions en vigueur auprès de l’administration régionale. L’Agence fiscale espagnole distingue TVA et ITP. À Madrid, une personne physique qui achète sa résidence principale dont la valeur totale retenue (y compris les annexes concernées, comme jusqu’à deux places de garage et un débarras) ne dépasse pas 250 000 € peut, sous conditions, bénéficier d’une bonification de 10 % de la cotisation ITP ; le taux général ne baisse pas. Les exemples principaux utilisent le taux général sans cette bonification.
Logement neuf : TVA et AJD
La première livraison d’un logement achevé par le promoteur est généralement soumise à une TVA de 10 % ; le taux de 4 % concerne certains logements protégés. Une revente relève en général de l’ITP. La loi définit la première livraison et prévoit des exceptions liées notamment à l’utilisation antérieure : l’âge du bâtiment ne suffit pas à déterminer son traitement fiscal. Une opération soumise à la TVA peut aussi entraîner l’AJD sur l’acte d’achat, à un taux régional. À Madrid, le taux général d’AJD pour un logement libre de plus de 180 000 € est de 0,75 % à la date de référence ; vérifiez les exonérations et réductions. Consultez l’Agence fiscale, la loi sur la TVA et le barème officiel de Madrid. À Madrid, une personne physique qui acquiert sa résidence principale d’une valeur totale retenue ne dépassant pas 250 000 € peut aussi bénéficier, sous conditions, d’une bonification de 10 % de la cotisation AJD sur l’acte d’acquisition. Elle est distincte de l’AJD de l’acte hypothécaire, dont le prêteur est le redevable. Le 5 octobre 2026, la région a annoncé de possibles baisses pour 2027, mais au 15 octobre aucune règle publiée et entrée en vigueur les appliquant n’a été identifiée ; elles ne sont pas retenues ici. Le communiqué officiel décrit ces mesures annoncées.
Vérifiez la valeur de référence cadastrale
Pour certaines transmissions soumises à l’ITP, la valeur de référence du cadastre peut constituer la base imposable minimale. Si la valeur déclarée, le prix ou la contrepartie est supérieur, le montant le plus élevé s’applique selon la règle pertinente. Elle ne correspond pas à la valeur cadastrale — utilisée notamment pour l’impôt foncier local — ni nécessairement au prix ou à l’expertise. Consultez cette valeur avant d’établir le budget et renseignez-vous sur la procédure de contestation. Le Cadastre explique cette distinction et son usage fiscal.

Notaire, registre foncier et frais de transaction
L’acte de vente et son inscription entraînent des frais réglementés par des tarifs et liés aux documents ; il n’existe pas de montant unique. À titre supplétif, le Code civil met à la charge du vendeur l’établissement de l’acte et à celle de l’acheteur les copies, sauf accord contraire ; le Conseil du notariat signale des variations territoriales et la possibilité d’un accord contractuel. L’inscription de l’achat revient généralement à l’acheteur. Un promoteur ne peut lui transférer des frais légalement dus par le vendeur, comme l’annulation de son hypothèque ou la déclaration de construction et de division horizontale. Voir le guide du Conseil général du notariat et l’article 1455 du Code civil.
Qui paie les frais du prêt immobilier ?
Pour les prêts relevant de la loi 5/2019, l’emprunteur paie l’expertise. Le prêteur prend en charge la gestion, les frais notariés de l’acte de prêt, l’inscription de la garantie et les impôts selon la législation fiscale. Le client peut payer une copie demandée et une commission d’ouverture seulement si elle est convenue et valable. Ces frais sont distincts de l’acte de vente. La Banque d’Espagne résume la répartition ; l’article 14 de la loi 5/2019 fixe la règle.
Les arrhes sont généralement une avance sur le prix
Les arras sont une somme convenue dans un contrat privé. Si elle est déduite du prix lors de la signature finale, c’est une avance : ne la comptez pas une seconde fois comme frais. Ses effets dépendent du type d’accord et de sa rédaction ; l’article 1454 du Code civil régit les arras pénitentiaires, mais tout document ainsi intitulé ne donne pas automatiquement le même droit de se désister. Si l’achat dépend de l’obtention d’un prêt, écrivez les conséquences d’un refus. Lisez le contrat avant tout virement et faites-le examiner en cas de doute.
Exemple reproductible : logement ancien à 250 000 € à Madrid
Supposons un logement libre ancien, sans avantage fiscal personnel ; un prix et une base ITP de 250 000 € ; aucune valeur de référence supérieure ; un prêt à 80 % ; et une provision indicative de 1 500 € pour l’expertise et les frais de transaction dus par l’acheteur. Cette provision n’est ni un tarif ni un devis : notaire, copies, registre, gestion facultative et expertise varient et doivent faire l’objet de devis. Elle n’inclut ni rénovation, ni agence si elle est mise à la charge de l’acheteur, ni déménagement ni réserve d’urgence.
- Apport sur le prix : 250 000 € × 20 % = 50 000 €. Prêt supposé : 200 000 €.
- ITP : 250 000 € × 6 % = 15 000 €, si la base imposable est de 250 000 € et qu’aucun taux réduit ne s’applique.
- Autres frais budgétés : 1 500 € à titre d’hypothèse arrondie, et non de tarif officiel.
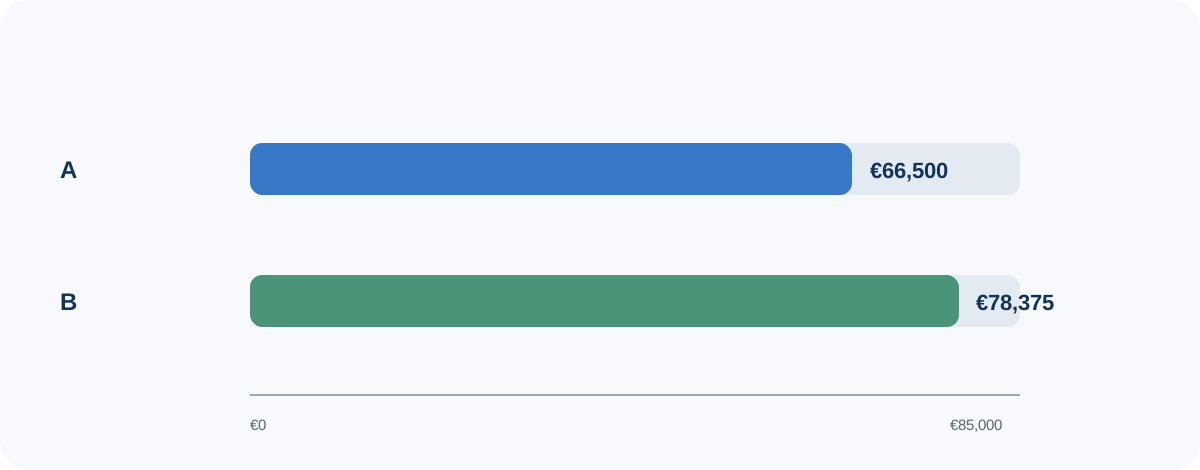
- Fonds estimés pour signer : 50 000 € + 15 000 € + 1 500 € = 66 500 €. Ajoutez séparément la réserve nécessaire à votre foyer.
- Si l’achat concerne une résidence principale et que vous remplissez les conditions de la bonification madrilène de 10 % sur la cotisation (valeur totale retenue jusqu’à 250 000 €), l’ITP de cet exemple tomberait à 13 500 € et les fonds estimés à 65 000 €. Le scénario principal exclut cette bonification et suppose qu’aucune annexe ne fait dépasser le plafond.
Même prix, logement neuf à Madrid
Au même prix, avec le même financement et la même provision, une première livraison d’un logement libre de 250 000 € entraînerait dans cet exemple 25 000 € de TVA (10 %) et 1 875 € d’AJD (0,75 % sur une base supposée de 250 000 €). Avec 50 000 € d’apport et 1 500 € d’autres frais, le total atteint 78 375 €. C’est une illustration : elle ne suppose ni que neuf et ancien ont toujours le même prix, ni que cette base fiscale s’applique à chaque achat. Un logement protégé ou une autre base peut modifier le résultat. Si l’acheteur remplit les conditions de la bonification madrilène de 10 % sur la cotisation AJD pour une résidence principale jusqu’à 250 000 € de valeur retenue, l’AJD serait de 1 687,50 € et le total estimé de 78 187,50 €. L’exemple principal exclut cette bonification. Elle concerne l’acte d’acquisition, pas l’acte hypothécaire.
Variation du budget selon le prix
Avec les mêmes hypothèses pour un logement ancien à Madrid — base égale au prix, ITP général de 6 %, financement de 80 % et provision fixe indicative de 1 500 € — les fonds nécessaires sont : 200 000 € : 53 500 € (40 000 + 12 000 + 1 500) ; 250 000 € : 66 500 € ; 300 000 € : 79 500 € (60 000 + 18 000 + 1 500). La provision fixe sert uniquement à isoler l’effet du prix ; elle ne signifie pas que les frais professionnels sont identiques. Recalculez si la base, le prêt ou les coûts réels diffèrent. Pour un acheteur éligible à la bonification madrilène de 10 % sur la cotisation pour une résidence principale dont la valeur retenue ne dépasse pas 250 000 €, l’exemple à 200 000 € baisserait de 1 200 € (total : 52 300 €) et celui à 250 000 € de 1 500 € (total : 65 000 €) ; les conditions et annexes comptent. L’exemple à 300 000 € dépasse ce plafond.
À vérifier avant de verser des arrhes
- Demandez une note récente du registre foncier : propriétaire, description et charges inscrites.
- Vérifiez l’occupation, l’état du logement et les documents d’urbanisme ou d’habitabilité pertinents.
- Comparez référence cadastrale, valeur de référence et surface : ces données ne sont pas interchangeables.
- Renseignez-vous sur les charges de copropriété, les dettes et les appels de fonds connus.
- Demandez une étude de financement avant de vous engager et comparez expertise et prix.
- Lisez délais, montants, conditions de prêt et conséquences d’un désistement dans le contrat.
- Séparez impôts et frais de signature des travaux, meubles, déménagement et liquidités après achat.
Le budget ne s’arrête pas à la signature
Il peut ensuite y avoir mensualités, impôt foncier local, charges de copropriété, assurance, entretien, réparations et abonnements. Les modalités et montants diffèrent. Si vous hésitez aussi entre achat et location, consultez notre guide pour comparer les coûts réels des deux options en Espagne. Pour choisir une zone, voyez où les prix d’achat sont plus bas : un prix inférieur ne supprime pas les impôts et frais d’acquisition.
Questions fréquentes
Faut-il exactement 30 % du prix en épargne ? Non. Un prêt à 80 % et les impôts constituent une référence dans certains budgets, mais financement, impôts, base fiscale et frais varient. Calculez votre opération.
La banque paie-t-elle tous les frais d’achat ? Non. La loi 5/2019 répartit les frais de formalisation du prêt ; elle ne supprime pas les impôts et frais de vente et n’oblige pas la banque à financer l’apport.
Les arras s’ajoutent-elles à l’apport ? Elles sont généralement déduites du prix si le contrat le prévoit : c’est une avance, pas un coût supplémentaire. Vérifiez la clause.
Conclusion : calculez la transaction, pas seulement l’apport
Pour estimer la somme nécessaire, séparez apport, impôts, frais à votre charge et réserve personnelle. Vérifiez si le logement est neuf ou ancien, sa région, la valeur de référence, le financement et la répartition contractuelle des frais. Les exemples rendent un calcul simple reproductible, mais le montant réel exige les documents et devis de l’opération.
Guides associés

Argent
Acheter ou louer un logement en Espagne : comparer les coûts réels
Comparez achat et location en Espagne : apport, crédit, impôts, entretien et exemple chiffré reproductible.
12 min de lecture

Argent
Où acheter un logement moins cher en Espagne en 2026
Les communautés autonomes, provinces et communes où les prix du logement sont les plus bas en Espagne en 2026, avec données officielles d'expertise et de ventes, prix affichés et lecture de chaque chiffre.
11 min de lecture

Argent
Carte de crédit ou de débit : différences et laquelle choisir
Comprenez le fonctionnement des cartes de crédit et de débit, leurs coûts, risques, protections et usages courants.
12 min de lecture