
Quanto costa comprare casa in Spagna: anticipo, imposte e spese
Stima il denaro necessario per comprare casa in Spagna: anticipo, imposte, costi della compravendita ed esempi pratici.
Di TopicWeekPubblicato il 8 min di lettura

In questo articolo
Il prezzo richiesto non è tutto il denaro necessario per comprare casa. Con un mutuo bisogna versare la parte non finanziata dalla banca e pagare imposte e altre spese dell’operazione. L’importo cambia secondo che l’immobile sia nuovo o usato, la regione e il finanziamento ottenuto.
Quanto denaro serve prima di comprare?
Una formula utile è: denaro per concludere = quota propria del prezzo + imposte di acquisto + spese di compravendita e finanziamento a carico dell’acquirente + altre uscite previste. Tieni separata una riserva di liquidità: non è un’imposta né un obbligo legale, ma usare tutti i risparmi al rogito lascia poco margine per trasloco, riparazioni o cali di reddito.
L’anticipo dipende dal finanziamento, non da una regola universale
L’anticipo è la parte del prezzo che il mutuo non copre. Se una banca finanziasse l’80% di una casa da 250.000 €, il prestito sarebbe di 200.000 € e la quota a carico dell’acquirente di 50.000 €. L’80% è solo un’ipotesi di calcolo: la banca valuta redditi, debiti, stabilità, garanzie e perizia; non è un diritto. Alcune banche calcolano il limite sul minore tra prezzo e perizia: una valutazione inferiore può aumentare il denaro necessario. La perizia non garantisce l’approvazione. La Banca di Spagna spiega come si valuta l’immobile e si esamina il mutuo.
Casa usata: imposta ITP regionale
L’acquisto di una casa usata è di norma soggetto all’imposta sui trasferimenti patrimoniali (ITP), pagata alla comunità autonoma in cui si trova l’immobile. Aliquota generale e agevolazioni variano per territorio e situazione dell’acquirente. Madrid pubblica un’aliquota generale del 6% per gli immobili; la Catalogna pubblica il 10% fino a 600.000 € per le cessioni soggette a quella tariffa. Esistono aliquote ridotte e regimi speciali: verifica requisiti e data presso l’ente fiscale regionale. L’Agenzia tributaria spagnola distingue IVA e ITP. A Madrid, una persona fisica che acquista l’abitazione principale con valore complessivo rilevante non superiore a 250.000 € (compresi gli accessori considerati dalla norma, come fino a due posti auto e un ripostiglio) può, se ne ricorrono i requisiti, applicare una bonifica del 10% sull’imposta ITP dovuta; non riduce l’aliquota generale. Gli esempi principali usano l’aliquota generale e non applicano questa bonifica.
Casa nuova: IVA e AJD
La prima cessione di un’abitazione ultimata da parte del costruttore è generalmente soggetta all’IVA del 10%; il 4% si applica a determinate abitazioni protette. Una rivendita è normalmente soggetta all’ITP. La legge definisce la prima cessione e prevede eccezioni, anche legate all’uso continuativo precedente: la sola età dell’edificio non determina il trattamento fiscale. Un acquisto soggetto a IVA può comportare anche l’AJD sull’atto di compravendita, con aliquota regionale. A Madrid l’aliquota generale AJD per un’abitazione libera oltre 180.000 € è dello 0,75% alla data di riferimento; verifica eventuali esenzioni o agevolazioni. Vedi l’Agenzia tributaria, la legge IVA e le aliquote ufficiali di Madrid. A Madrid, una persona fisica che acquista un’abitazione principale con valore complessivo rilevante non superiore a 250.000 € può inoltre avere, se ne ricorrono i requisiti, una bonifica del 10% sull’AJD dovuta per l’atto di acquisto. È distinta dall’AJD dell’atto ipotecario, per cui il soggetto passivo è il finanziatore. Il 5 ottobre 2026 la regione ha annunciato possibili riduzioni per il 2027, ma al 15 ottobre non risultava una norma pubblicata ed entrata in vigore che le applicasse; qui non vengono usate. Il comunicato ufficiale descrive le misure annunciate.
Controlla il valore di riferimento catastale
Per alcune cessioni soggette a ITP, il valore di riferimento del Catasto può costituire la base imponibile minima. Se valore dichiarato, prezzo o corrispettivo sono superiori, si applica il valore più alto secondo la regola pertinente. Non è il valore catastale, usato anche per l’imposta comunale sugli immobili, e non coincide necessariamente con prezzo o perizia. Verifica il valore di riferimento prima di preparare il budget e informati sulla procedura se non sei d’accordo. Il Catasto spiega differenza e uso fiscale.

Notaio, Registro e spese di compravendita
L’atto di compravendita e la sua registrazione comportano costi regolati da tariffe e legati ai documenti: non esiste un importo unico per tutte le operazioni. Come regola suppletiva del Codice civile, il venditore paga l’atto e l’acquirente le copie, salvo patto diverso; il Notariato segnala differenze territoriali e ripartizioni contrattuali. L’iscrizione dell’acquisto spetta normalmente all’acquirente. Un costruttore non può trasferire costi che la legge pone a carico del venditore, come la cancellazione del proprio mutuo o la dichiarazione di nuova costruzione e divisione orizzontale. Consulta la guida del Consiglio generale del Notariato e l’articolo 1455 del Codice civile.
Chi paga le spese del mutuo?
Per i mutui soggetti alla legge 5/2019, la perizia è a carico del mutuatario. La banca sostiene i costi di gestione, gli onorari notarili dell’atto di mutuo, l’iscrizione della garanzia e le imposte secondo la normativa fiscale. Il cliente può pagare una copia richiesta e una commissione di apertura solo se concordata e valida. Questi costi sono distinti dall’atto di compravendita. La Banca di Spagna riassume la ripartizione; l’articolo 14 della legge 5/2019 stabilisce la regola.
La caparra di solito si detrae dal prezzo
Le arras sono un importo concordato in un contratto privato. Se al rogito vengono detratte dal prezzo, sono un anticipo: non vanno conteggiate di nuovo come costo. Gli effetti dipendono dal tipo e dalla formulazione del patto; l’articolo 1454 del Codice civile disciplina le arras penitenziali, ma non ogni documento chiamato “arras” attribuisce automaticamente lo stesso diritto di recesso. Se l’acquisto dipende dal mutuo, stabilisci per iscritto cosa succede in caso di rifiuto. Leggi il contratto prima di trasferire denaro e chiedi una revisione professionale in caso di dubbi.
Esempio riproducibile: casa usata da 250.000 € a Madrid
Ipotesi: abitazione usata libera, senza agevolazioni personali; prezzo e base ITP di 250.000 €; valore di riferimento non superiore; mutuo all’80%; e una previsione illustrativa di 1.500 € per perizia e spese a carico dell’acquirente. Non è una tariffa né un preventivo: notaio, copie, Registro, gestione facoltativa e perizia variano e vanno quantificati. Sono esclusi ristrutturazione, eventuale provvigione a carico dell’acquirente, trasloco e fondo di emergenza.
- Quota sul prezzo: 250.000 € × 20% = 50.000 €. Mutuo ipotizzato: 200.000 €.
- ITP: 250.000 € × 6% = 15.000 €, se la base imponibile è 250.000 € e non si applica un’aliquota ridotta.
- Altri costi preventivati: 1.500 € come ipotesi arrotondata, non come percentuale legale o tariffa ufficiale.
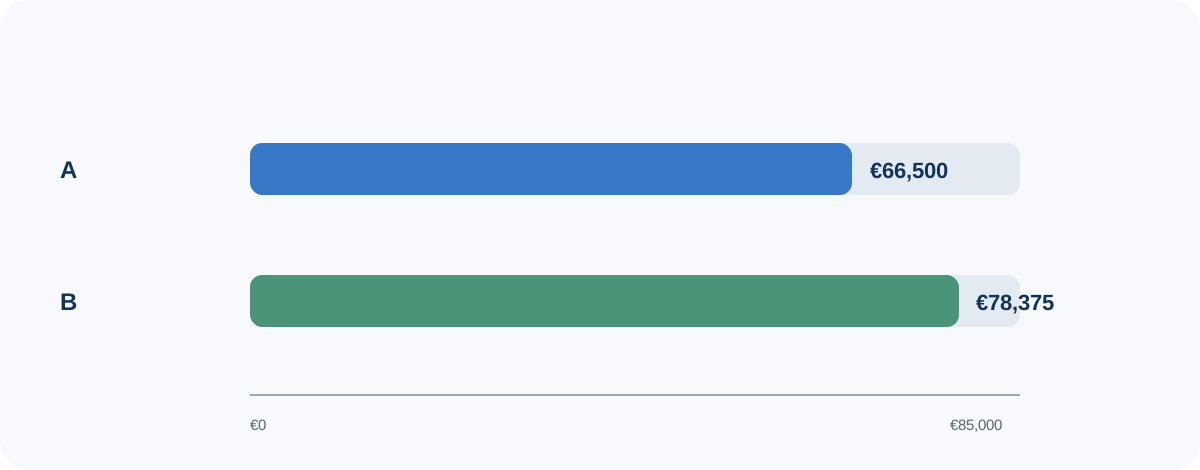
- Denaro stimato per concludere: 50.000 € + 15.000 € + 1.500 € = 66.500 €. Aggiungi separatamente la riserva di liquidità necessaria al tuo nucleo familiare.
- Se l’acquisto è per abitazione principale e hai diritto alla bonifica madrilena del 10% sull’imposta dovuta (valore complessivo rilevante fino a 250.000 €), l’ITP dell’esempio scenderebbe a 13.500 € e il denaro stimato a 65.000 €. Lo scenario principale esclude la bonifica e presume che non vi siano pertinenze che superino il limite.
Stesso prezzo, abitazione nuova a Madrid
A parità di prezzo, finanziamento e previsione dei costi, una prima cessione di abitazione libera da 250.000 € comporterebbe in questo esempio 25.000 € di IVA (10%) e 1.875 € di AJD (0,75% su una base ipotizzata di 250.000 €). Sommando 50.000 € di quota propria e 1.500 € di altri costi si ottengono 78.375 €. È un esempio, non presuppone che nuovo e usato abbiano sempre lo stesso prezzo né conferma la base fiscale di ogni operazione. Un’abitazione protetta o una base diversa può cambiare il risultato. Se l’acquirente ha diritto alla bonifica madrilena del 10% sull’AJD dovuta per abitazione principale fino a 250.000 € di valore rilevante, l’AJD sarebbe 1.687,50 € e il totale stimato 78.187,50 €. L’esempio principale non applica la bonifica. Riguarda solo l’atto di acquisto, non quello del mutuo.
Come cambia il capitale necessario con il prezzo
Con le stesse ipotesi per una casa usata a Madrid — base fiscale uguale al prezzo, ITP generale 6%, finanziamento 80% e previsione fissa illustrativa di 1.500 € — servono: casa da 200.000 €: 53.500 € (40.000 + 12.000 + 1.500); da 250.000 €: 66.500 €; da 300.000 €: 79.500 € (60.000 + 18.000 + 1.500). La previsione fissa serve solo a isolare l’effetto del prezzo e non significa che i costi professionali siano sempre uguali. Ricalcola se cambiano base fiscale, mutuo o spese effettive. Per chi ha diritto alla bonifica madrilena del 10% sull’imposta dovuta per abitazione principale con valore rilevante non superiore a 250.000 €, l’esempio da 200.000 € scenderebbe di 1.200 € (totale: 52.300 €) e quello da 250.000 € di 1.500 € (totale: 65.000 €); contano requisiti e pertinenze. L’esempio da 300.000 € supera il limite.
Cosa verificare prima di versare la caparra
- Richiedi una nota semplice aggiornata: titolarità, descrizione e gravami iscritti.
- Controlla occupazione, stato dell’immobile e documenti urbanistici o di abitabilità pertinenti.
- Confronta riferimento catastale, valore di riferimento e superficie: sono dati diversi.
- Chiedi spese condominiali, eventuali debiti e lavori straordinari noti.
- Valuta il finanziamento con la banca prima di impegnarti e confronta perizia e prezzo.
- Leggi termini, importi, condizioni del mutuo e conseguenze del recesso nel contratto.
- Tieni separate imposte e spese di chiusura da lavori, mobili, trasloco e liquidità successiva.
Il budget non finisce al rogito
Dopo l’acquisto possono esserci rate del mutuo, imposta comunale, condominio, assicurazione, manutenzione, riparazioni e utenze. Modalità e importi cambiano. Se stai valutando anche se comprare o continuare ad affittare, consulta la guida per confrontare i costi reali delle due opzioni in Spagna. Per scegliere la zona, puoi vedere dove i prezzi di acquisto sono più bassi: un prezzo inferiore non elimina imposte e spese di acquisto.
Domande frequenti
Devo avere risparmiato esattamente il 30% del prezzo? No. Un mutuo all’80% più le imposte è un riferimento usato in alcuni budget, ma finanziamento, imposte, base imponibile e spese variano. Calcola la singola operazione.
La banca paga tutte le spese dell’acquisto? No. La legge 5/2019 ripartisce le spese di formalizzazione del mutuo; non elimina imposte e costi di compravendita né obbliga la banca a finanziare l’anticipo.
La caparra si aggiunge all’anticipo? Di solito viene detratta dal prezzo se il contratto lo prevede: è un anticipo, non un’altra spesa. Controlla il testo.
Conclusione: calcola l’operazione, non solo l’anticipo
Per stimare il denaro necessario, separa quota sul prezzo, imposte, costi a tuo carico e riserva personale. Verifica se l’immobile è nuovo o usato, la regione, il valore di riferimento, la quota finanziata e la ripartizione pattuita. Gli esempi rendono riproducibile un calcolo semplice, ma l’importo reale richiede documenti e preventivi dell’operazione specifica.
Guide correlate

Finanza
Comprare o affittare casa in Spagna? Come confrontare i costi reali
Confronta acquisto e affitto in Spagna: anticipo, mutuo, imposte, manutenzione ed esempio verificabile.
11 min di lettura

Finanza
Dove costa meno comprare casa in Spagna nel 2026
Le comunità autonome, province e comuni con i prezzi delle abitazioni più bassi in Spagna nel 2026, con dati ufficiali di perizie e compravendite, prezzi richiesti e come leggere ogni cifra.
10 min di lettura

Finanza
Carta di credito o di debito: differenze e quale scegliere
Scopri come funzionano le carte di credito e di debito, con costi, rischi, tutele e usi quotidiani.
11 min di lettura