
Was kostet ein Hauskauf in Spanien? Eigenkapital, Steuern und Gebühren
Schätzen Sie das nötige Kapital für einen Immobilienkauf in Spanien: Eigenanteil, Steuern, Kaufkosten und Beispiele.
Von TopicWeekVeröffentlicht am 8 Min. Lesezeit

In diesem Artikel
Der Angebotspreis ist nicht der gesamte Betrag, den Sie für einen Immobilienkauf benötigen. Bei einer Hypothek müssen Sie den nicht finanzierten Kaufpreisanteil sowie Steuern und weitere Transaktionskosten aufbringen. Die Summe hängt davon ab, ob die Immobilie neu oder gebraucht ist, wo sie liegt und welche Finanzierung Sie erhalten.
Wie viel Geld wird vor dem Kauf benötigt?
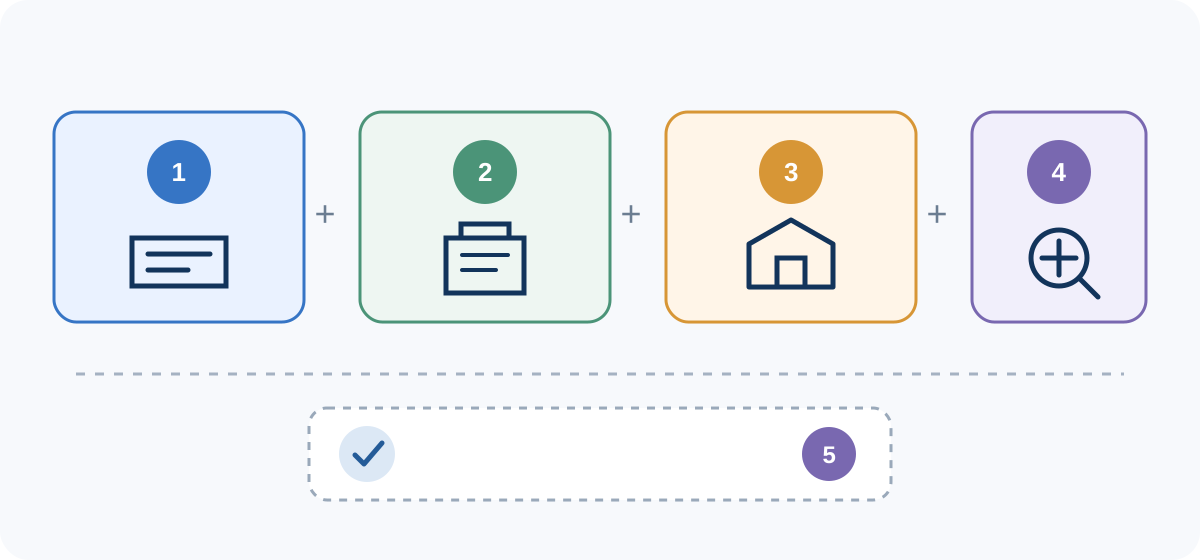
Eine praktische Budgetformel lautet: Bargeld bis zum Abschluss = eigener Anteil am Kaufpreis + Erwerbsteuern + vom Käufer zu tragende Kauf- und Finanzierungskosten + weitere geplante Ausgaben. Halten Sie eine Liquiditätsreserve getrennt: Sie ist weder Steuer noch gesetzliche Pflicht, doch wer alle Ersparnisse beim Abschluss verbraucht, hat wenig Spielraum für Umzug, Reparaturen oder Einkommensausfälle.
Der Eigenanteil hängt von der Finanzierung ab, nicht von einer Universalregel
Der Eigenanteil ist der Teil des Preises, den das Darlehen nicht abdeckt. Würde eine Bank 80 % einer Immobilie für 250.000 € finanzieren, betrüge das Darlehen 200.000 € und der Eigenanteil 50.000 €. Die 80 % sind nur eine Rechenannahme: Die Bank bewertet Einkommen, Schulden, Stabilität, Sicherheiten und Immobilienwert; ein Anspruch auf diesen Betrag besteht nicht. Manche Banken orientieren sich am niedrigeren Wert aus Preis und Gutachten. Ein niedrigerer Gutachtenwert kann den nötigen Eigenanteil erhöhen. Das Gutachten garantiert keine Kreditzusage. Die Bank von Spanien erklärt Bewertung und Kreditprüfung.
Gebrauchte Immobilie: regionale Grunderwerbsteuer (ITP)
Beim Kauf einer gebrauchten Immobilie fällt gewöhnlich die Grunderwerbsteuer ITP an, die an die autonome Gemeinschaft am Immobilienstandort gezahlt wird. Regelsatz und Ermäßigungen variieren nach Region und persönlicher Situation. Madrid veröffentlicht für Immobilien einen allgemeinen Satz von 6 %; Katalonien veröffentlicht für Übertragungen nach dem entsprechenden Tarif 10 % bis 600.000 €. Ermäßigte Sätze und Sonderregelungen sind möglich; prüfen Sie die aktuellen Bedingungen bei der regionalen Steuerbehörde. Die spanische Steuerbehörde unterscheidet Umsatzsteuer- und ITP-Fälle. In Madrid kann eine natürliche Person beim Kauf eines Hauptwohnsitzes mit einem anrechenbaren Gesamtwert von höchstens 250.000 € (einschließlich relevanter Nebenräume wie bis zu zwei Stellplätzen und eines Abstellraums) unter Voraussetzungen eine Ermäßigung von 10 % auf die ITP-Steuerschuld erhalten; der allgemeine Steuersatz sinkt dadurch nicht. Die Hauptbeispiele verwenden den allgemeinen Satz ohne diese Ermäßigung.
Neubau: Mehrwertsteuer und AJD
Die Erstlieferung einer fertiggestellten Wohnung durch den Bauträger unterliegt grundsätzlich 10 % Mehrwertsteuer; 4 % gelten für bestimmte geförderte Wohnungen. Ein späterer Weiterverkauf unterliegt normalerweise der ITP. Das Gesetz definiert die Erstlieferung und kennt Ausnahmen, unter anderem aufgrund einer vorherigen ununterbrochenen Nutzung: Das Alter des Gebäudes allein entscheidet nicht über die steuerliche Einstufung. Bei einem umsatzsteuerpflichtigen Kauf kann außerdem AJD auf die Erwerbsurkunde anfallen; der Satz richtet sich nach der Region. In Madrid beträgt der allgemeine AJD-Satz bei einer frei finanzierten Wohnung über 180.000 € am Stichtag 0,75 %; prüfen Sie Ausnahmen und Vergünstigungen. Siehe Steuerbehörde, Umsatzsteuergesetz und Madrid-Tarife. In Madrid kann eine natürliche Person beim Erwerb eines Hauptwohnsitzes mit einem anrechenbaren Gesamtwert von höchstens 250.000 € unter Voraussetzungen ebenfalls eine Ermäßigung von 10 % auf die AJD-Steuerschuld für die Erwerbsurkunde erhalten. Das ist von der AJD der Hypothekenurkunde zu unterscheiden, bei der der Kreditgeber Steuerschuldner ist. Am 5. Oktober 2026 kündigte die Region mögliche Senkungen für 2027 an; am 15. Oktober war jedoch keine veröffentlichte und in Kraft getretene Regelung dazu ermittelt. Sie werden hier nicht berücksichtigt. Die offizielle Mitteilung beschreibt diese angekündigten Maßnahmen.
Referenzwert des Katasters prüfen
Bei bestimmten ITP-pflichtigen Übertragungen kann der Referenzwert des Katasters die Mindestbemessungsgrundlage sein. Liegen der erklärte Wert, der Preis oder die Gegenleistung höher, gilt nach der jeweiligen Regel der höhere Betrag. Das ist nicht der Katasterwert, der unter anderem für die kommunale Grundsteuer verwendet wird, und nicht zwingend Kaufpreis oder Gutachtenwert. Prüfen Sie den Referenzwert vor der Budgetplanung und informieren Sie sich bei Abweichungen über das Verfahren. Das Kataster erklärt Unterschied und steuerliche Verwendung.

Notar, Grundbuch und Kaufnebenkosten
Für Kaufurkunde und Eintragung fallen tarifabhängige Kosten an; einen einheitlichen Betrag für alle Vorgänge gibt es nicht. Als Auffangregel trägt nach dem Zivilgesetzbuch der Verkäufer die Kosten der Urkundenerstellung und der Käufer die Kopien, sofern nichts anderes vereinbart wurde. Der Notariatsrat weist auf regionale Unterschiede und vertragliche Absprachen hin. Die Eintragung des Erwerbs bezahlt gewöhnlich der Käufer. Ein Bauträger darf Kosten, die gesetzlich dem Verkäufer obliegen, nicht auf den Käufer abwälzen, etwa die Löschung seiner Hypothek oder die Erklärung des Neubaus und der Eigentumsaufteilung. Siehe den Leitfaden des Notariatsrats und Artikel 1455 des Zivilgesetzbuchs.
Wer trägt die Hypothekenkosten?
Bei Darlehen unter dem Gesetz 5/2019 zahlt der Darlehensnehmer das Gutachten. Der Kreditgeber trägt Verwaltung, Notargebühren für die Darlehensurkunde, Eintragung der Sicherheit und Steuern nach Steuerrecht. Der Kunde kann eine von ihm verlangte Abschrift und eine nur wirksam vereinbarte Eröffnungsgebühr zahlen. Diese Posten sind von den Kosten der Kaufurkunde zu trennen. Die Bank von Spanien fasst die Verteilung zusammen; Artikel 14 des Gesetzes 5/2019 regelt sie.
Eine Anzahlung wird meist auf den Kaufpreis angerechnet
Arras ist ein vertraglich vereinbarter Betrag in einem privaten Vorvertrag. Wird er beim Abschluss vom Preis abgezogen, ist er eine Vorauszahlung und kein zusätzlicher Kostenposten. Die Wirkung hängt von Art und Wortlaut ab; Artikel 1454 des Zivilgesetzbuchs regelt Reugeld, doch nicht jedes so bezeichnete Dokument gewährt automatisch dasselbe Rücktrittsrecht. Soll der Kauf von einer Kreditzusage abhängen, vereinbaren Sie schriftlich, was bei einer Ablehnung passiert. Lesen Sie den Vertrag vor der Überweisung und lassen Sie ihn bei Zweifeln fachlich prüfen.
Nachrechenbares Beispiel: gebrauchte Wohnung für 250.000 € in Madrid
Annahmen: frei verfügbare gebrauchte Wohnung, keine persönliche Steuervergünstigung; Preis und ITP-Bemessungsgrundlage 250.000 €; kein höherer Referenzwert; 80-%-Hypothek; sowie eine illustrative Rücklage von 1.500 € für Gutachten und Käuferkosten der Abwicklung. Das ist weder Tarif noch Angebot: Notar, Abschriften, Grundbuch, freiwillige Verwaltung und Gutachten variieren und sollten konkret kalkuliert werden. Renovierung, Käuferprovision, Umzug und Notreserve sind ausgeschlossen.
- Eigenanteil am Preis: 250.000 € × 20 % = 50.000 €. Angenommenes Darlehen: 200.000 €.
- ITP: 250.000 € × 6 % = 15.000 €, wenn die Bemessungsgrundlage 250.000 € beträgt und kein ermäßigter Satz gilt.
- Sonstige budgetierte Kosten: 1.500 € als runde Annahme, nicht als gesetzlicher Prozentsatz oder offizieller Tarif.
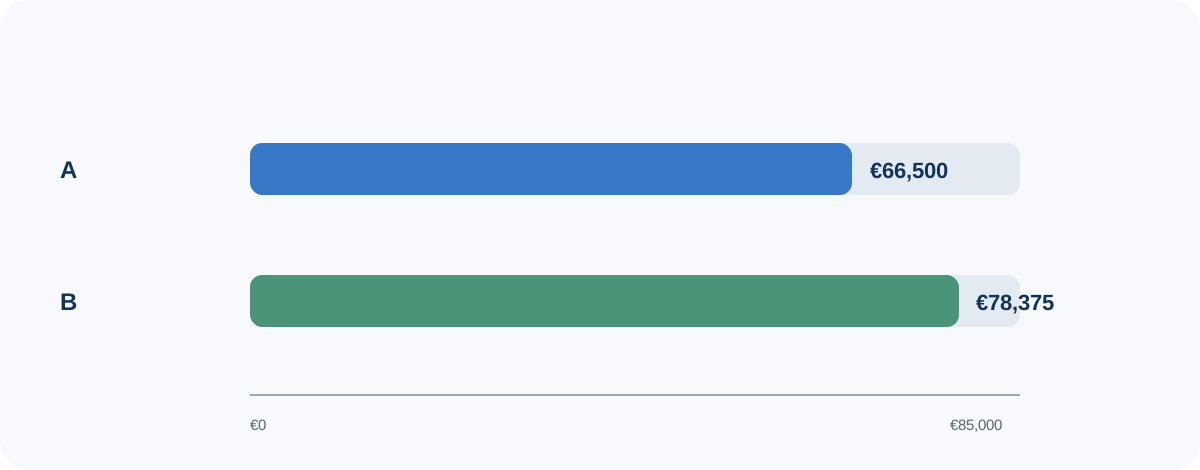
- Geschätztes Abschlusskapital: 50.000 € + 15.000 € + 1.500 € = 66.500 €. Die nötige Liquiditätsreserve kommt getrennt hinzu.
- Wenn der Kauf dem Hauptwohnsitz dient und Sie die Madrider Ermäßigung von 10 % auf die Steuerschuld (anrechenbarer Gesamtwert bis 250.000 €) erfüllen, würde die ITP in diesem Beispiel auf 13.500 € und der geschätzte Geldbedarf auf 65.000 € sinken. Das Hauptszenario lässt die Ermäßigung außer Betracht und setzt voraus, dass keine Nebenräume den Grenzwert überschreiten.
Gleicher Preis, Neubau in Madrid
Bei gleichem Preis, gleicher Finanzierung und gleicher Kostenannahme würden bei einer Erstlieferung einer frei finanzierten Wohnung für 250.000 € in diesem Beispiel 25.000 € Mehrwertsteuer (10 %) und 1.875 € AJD (0,75 % auf eine angenommene Basis von 250.000 €) anfallen. Mit 50.000 € Eigenanteil und 1.500 € sonstigen Kosten ergibt das 78.375 €. Das ist ein Rechenbeispiel und unterstellt weder gleiche Marktpreise für Neubau und Bestand noch dieselbe Steuerbasis für jede Transaktion. Förderstatus oder abweichende Bemessungsgrundlage verändern das Ergebnis. Erfüllt der Käufer die Voraussetzungen für Madrids 10%ige AJD-Ermäßigung auf die Steuerschuld bei einem Hauptwohnsitz bis 250.000 € anrechenbarem Wert, läge die AJD bei 1.687,50 € und der geschätzte Gesamtbetrag bei 78.187,50 €. Das Hauptbeispiel berücksichtigt die Ermäßigung nicht. Sie betrifft nur die Erwerbsurkunde, nicht die Hypothekenurkunde.
Wie der Preis den Kapitalbedarf verändert
Bei denselben Annahmen für eine gebrauchte Wohnung in Madrid — Steuerbasis gleich Kaufpreis, allgemeine ITP von 6 %, 80 % Finanzierung und gleichbleibende illustrative Kosten von 1.500 € — ergibt sich: 200.000 € Kaufpreis: 53.500 € (40.000 + 12.000 + 1.500); 250.000 €: 66.500 €; 300.000 €: 79.500 € (60.000 + 18.000 + 1.500). Die feste Kostenannahme isoliert nur den Preiseffekt und bedeutet nicht, dass professionelle Gebühren identisch wären. Bei anderer Steuerbasis, Finanzierung oder tatsächlichen Kosten neu rechnen. Bei Anspruch auf Madrids 10%ige Ermäßigung auf die Steuerschuld für einen Hauptwohnsitz mit höchstens 250.000 € anrechenbarem Wert würde das Beispiel zu 200.000 € um 1.200 € (Gesamt: 52.300 €) und das zu 250.000 € um 1.500 € (Gesamt: 65.000 €) sinken; Voraussetzungen und Nebenräume sind zu beachten. Das 300.000-€-Beispiel überschreitet den Grenzwert.
Was vor einer Anzahlung zu prüfen ist
- Aktuellen Grundbuchauszug anfordern: Eigentümer, Beschreibung und eingetragene Belastungen.
- Nutzung, Zustand und erforderliche Planungs- oder Bewohnbarkeitsunterlagen prüfen.
- Katasterreferenz, Referenzwert und Fläche vergleichen; es sind verschiedene Angaben.
- Nach Gemeinschaftskosten, Rückständen und bekannten Sonderumlagen fragen.
- Finanzierung vor Verpflichtungen prüfen lassen und Gutachten mit Preis vergleichen.
- Fristen, Beträge, Finanzierungsvorbehalte und Rücktrittsfolgen im Arras-Vertrag lesen.
- Steuern und Abschlusskosten von Renovierung, Möbeln, Umzug und späterer Liquidität trennen.
Das Budget endet nicht bei der Unterschrift
Danach können Hypothekenraten, kommunale Grundsteuer, Gemeinschaftskosten, Versicherung, Instandhaltung, Reparaturen und Versorgungsleistungen anfallen. Art und Höhe unterscheiden sich. Wenn Sie außerdem zwischen Kauf und Miete abwägen, lesen Sie unseren Leitfaden zum Vergleich der tatsächlichen Kosten beider Optionen in Spanien. Für die Suche nach einem Standort siehe Regionen mit niedrigeren Kaufpreisen; ein niedriger Preis beseitigt Erwerbssteuern und Gebühren nicht.
Häufige Fragen
Brauche ich genau 30 % des Preises als Ersparnis? Nein. Eine 80-%-Hypothek plus Steuern ist eine Orientierung mancher Budgets, aber Finanzierung, Steuern, Bemessungsgrundlage und Kosten variieren. Rechnen Sie den konkreten Kauf.
Zahlt die Bank alle Kaufkosten? Nein. Das Gesetz 5/2019 verteilt die Kosten der Hypothekenbestellung; es beseitigt weder Steuern noch Kaufkosten und verpflichtet die Bank nicht, den Eigenanteil zu finanzieren.
Kommen Arras zusätzlich zum Eigenanteil? Wenn der Vertrag es vorsieht, werden sie meist auf den Preis angerechnet: eine Vorauszahlung, kein zusätzlicher Kostenposten. Prüfen Sie den Wortlaut.
Fazit: den Kauf berechnen, nicht nur den Eigenanteil
Trennen Sie Eigenanteil, Steuern, Käuferkosten und persönliche Reserve. Prüfen Sie Neubau oder Bestand, Region, Referenzwert, Finanzierungsanteil und vereinbarte Kostenverteilung. Die Beispiele machen eine einfache Rechnung nachvollziehbar; der tatsächliche Betrag erfordert Unterlagen und Angebote für den konkreten Kauf.
Ähnliche Ratgeber

Finanzen
Wohnung kaufen oder mieten in Spanien? So vergleichen Sie die tatsächlichen Kosten
Vergleichen Sie Kauf und Miete in Spanien: Eigenkapital, Hypothek, Steuern, Instandhaltung und ein nachvollziehbares Rechenbeispiel.
10 Min. Lesezeit

Finanzen
Wo Wohneigentum in Spanien 2026 am günstigsten ist
Die autonomen Gemeinschaften, Provinzen und Gemeinden mit den niedrigsten Wohnungspreisen in Spanien 2026, mit amtlichen Gutachten- und Verkaufsdaten, Angebotspreisen und einer Lesehilfe für jede Zahl.
9 Min. Lesezeit

Finanzen
Kreditkarte oder Debitkarte: Unterschiede und welche passt?
Erfahren Sie, wie Kredit- und Debitkarten funktionieren und welche Kosten, Risiken und Einsatzmöglichkeiten es gibt.
10 Min. Lesezeit