
Notgroschen: Wie viel Geld sinnvoll ist, wo es liegt und wie du anfängst
Berechne einen Notgroschen anhand notwendiger Ausgaben, baue ihn schrittweise auf und prüfe, wo das Geld schnell verfügbar ist.
Von TopicWeekVeröffentlicht am 8 Min. Lesezeit

In diesem Artikel
Ein Notgroschen ist Geld, das für eine unerwartete notwendige Ausgabe oder einen vorübergehenden Einkommensausfall zurückgelegt wird. Die passende Höhe hängt von notwendigen Ausgaben, Einkommenssicherheit, Unterhaltspflichten und weiteren verfügbaren Mitteln ab. Eine Summe passt nicht für alle. Drei bis sechs Monatsausgaben gelten oft als Orientierung, aber nicht als Pflicht. Wenn das zu hoch erscheint, beginne mit einem kleineren, erreichbaren Betrag.
Wofür ein Notgroschen gedacht ist
Trenne diese Rücklage gedanklich von Geld für laufende Rechnungen, geplante Anschaffungen, Urlaub oder langfristige Geldanlage. Sie kann bei einer dringenden Reparatur, nicht gedeckten Gesundheitskosten, einem Ausfall eines wichtigen Geräts oder einer Zeit ohne Einkommen helfen. Sie verhindert nicht jeden finanziellen Schock und ersetzt weder Versicherungen und öffentliche Unterstützung noch Rücklagen für bekannte Jahresrechnungen.
Unregelmäßige Ausgaben sind nicht automatisch Notfälle. Wenn eine jährliche Versicherungsprämie, Schulgebühr oder Fahrzeugprüfung bekannt ist, plane dafür möglichst separat. Ein Geburtstagsgeschenk kann zeitlich überraschend kommen, ist aber meist ein planbares Sparziel. Finanzas para Todos nennt als praktische Kriterien: unerwartet, notwendig und dringend. Die konkrete Situation zählt ebenfalls.
Wie viel solltest du sparen?
Das Finanzbildungsmaterial der spanischen Zentralbank nennt drei bis sechs Monatsausgaben als Orientierung und weist darauf hin, dass die persönliche Lage, etwa Angehörige und Ausgaben, entscheidend ist. Die US-Verbraucherschutzbehörde CFPB gibt keinen allgemeingültigen Betrag vor: Sie empfiehlt, bisherige unerwartete Kosten zu betrachten, und betont, dass auch eine kleine Reserve helfen kann, wenn Sparen schwerfällt. Das sind Bildungsleitlinien, kein Beleg dafür, dass jeder Haushalt dieselbe Zahl von Monaten braucht (Banco de España; CFPB).
Nimm notwendige Ausgaben statt des Bruttogehalts als Grundlage: Wohnen, Grundversorgung, Lebensmittel, notwendige Mobilität, Gesundheit, Versicherungen und vorgeschriebene Mindestraten. Entscheide getrennt, wie du wichtige, aber nicht monatliche Kosten behandelst; bekannte Rechnungen gehören möglicherweise in einen eigenen Spartopf. Kürze freiwillige Ausgaben nur, wenn du sie in einer schwierigen Zeit realistisch pausieren könntest.
- Ein kleineres erstes Ziel kann passen, wenn das Einkommen stabil ist, ein weiteres Haushaltseinkommen zuverlässig ist oder andere liquide Mittel verfügbar sind.
- Ein größerer Puffer kann sinnvoll sein, wenn das Einkommen schwankt, eine neue Stelle länger dauern könnte, Angehörige versorgt werden oder notwendige Kosten schwer zu senken sind.
- Gesundheit, Wohnen, Versicherungen und soziale Sicherung beeinflussen den Bedarf. Passe das Ziel an, wenn sich diese Umstände ändern.
Das Ziel in fünf Schritten berechnen
- Liste die Kosten auf, die du bei einer Einkommensunterbrechung weiter bezahlen müsstest.
- Schätze anhand der letzten Monate einen repräsentativen Monatsbetrag. Trenne Notwendiges, Freiwilliges und bekannte Jahreskosten.
- Wähle vorläufig eine Zahl von Monaten, die zu deinen Risiken und Mitteln passt; drei bis sechs Monate sind ein Richtwert, keine Pflicht.
- Multipliziere notwendige Monatsausgaben mit dieser Zahl und ziehe Geld ab, das bereits ausdrücklich für Notfälle reserviert ist.
- Lege einen tragbaren Sparbetrag fest und überprüfe den Plan, statt notwendige Rechnungen für ein Ziel unbezahlt zu lassen.
Ein hypothetisches Rechenbeispiel
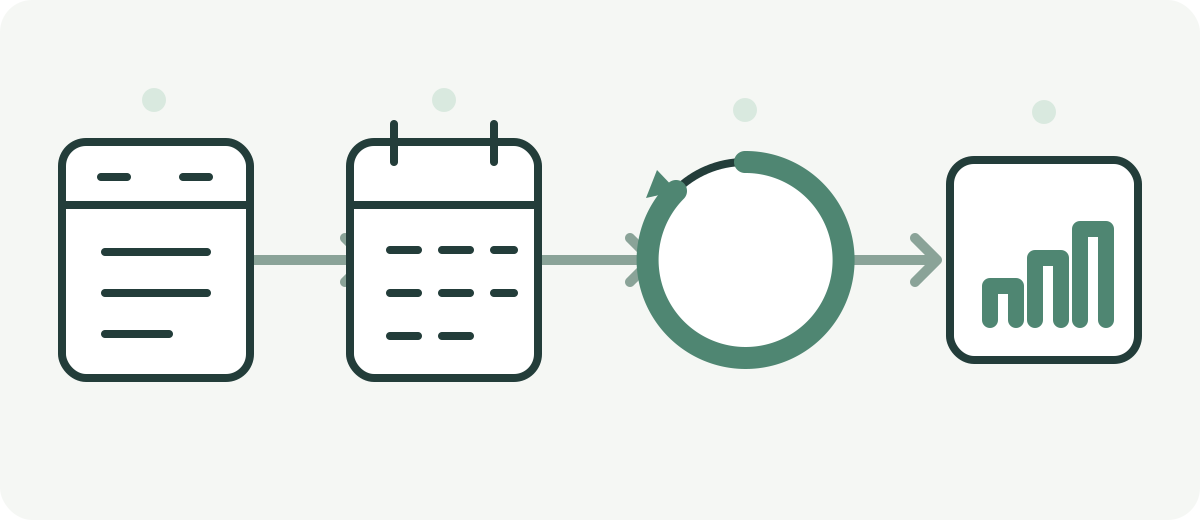
Angenommen, ein Haushalt schätzt notwendige Ausgaben auf 1.500 € im Monat und wählt für seine Situation zunächst drei Monate als Ziel. Das Ziel beträgt 1.500 € × 3 = 4.500 €. Sind bereits 600 € ausdrücklich für Notfälle zurückgelegt, fehlen 4.500 € − 600 € = 3.900 €. Bei 150 € monatlich dauert es 26 Monate (3.900 € ÷ 150 €); Zinsen, Entnahmen und veränderte Kosten bleiben unberücksichtigt. Das ist ein Rechenbeispiel, kein durchschnittliches Haushaltsbudget und keine persönliche Empfehlung.
Von null anfangen
Setze zuerst einen kleinen Zwischenstand, der eine plausible dringende Rechnung oder einen Teil notwendiger Monatsausgaben abdecken könnte. Erweitere das Ziel später, wenn es deine Mittel erlauben. Solche Schritte machen Fortschritt sichtbar, sind aber nicht vorgeschrieben. Wenn dein Einkommen kaum für Grundbedürfnisse reicht, ist Sparen womöglich derzeit nicht möglich; das ist kein persönliches Versagen. Vorrang haben Wohnen, Essen, Versorgung, Gesundheit und fällige Zahlungen. Informiere dich gegebenenfalls über lokale Hilfen, Schuldnerberatung oder andere Unterstützungsangebote.
- Prüfe Ein- und Auszahlungen; ein einfacher Haushaltsplan kann zeitliche Engpässe sichtbar machen, aber kein zusätzliches Einkommen schaffen. Lies unseren Leitfaden zum persönlichen Budget.
- Wenn Spielraum besteht, richte nach einem Zahlungseingang einen kleinen Dauerauftrag ein. Er sollte anpassbar sein oder pausieren können, wenn notwendige Ausgaben anstehen.
- Nutze einen Teil einer einmaligen Zahlung nur, wenn laufende Rechnungen und Steuerpflichten gedeckt bleiben.
- Prüfe Gebühren, Zugangsregeln und ob ein separates Konto vor versehentlichem Ausgeben schützt.
Bei schwankendem Einkommen
Selbstständige, Freiberufler, Saisonkräfte und Beschäftigte mit Provisionen sollten mehrere Monate notwendiger Ausgaben mit dem Zeitpunkt und der Schwankung der Einnahmen vergleichen, statt das Ziel am besten Monat auszurichten. Flexible Beiträge können in guten Monaten steigen und bei knapper Kasse sinken. Halte Steuern, Umsatzsteuer, Löhne und andere absehbare Betriebskosten getrennt von privaten Notfallrücklagen: Geld für eine bekannte Zahlung ist bereits gebunden. Eine allgemeingültige Monatszahl für jedes unregelmäßige Einkommen gibt es nicht.
Wo du die Rücklage aufbewahrst
Entscheidend ist der Ausgleich zwischen Zugriff und Ertrag. Für Geld, das du bald benötigen könntest, kommt ein Einlagenkonto mit passenden Auszahlungsbedingungen infrage. Ein getrenntes Sparkonto kann den Zweck sichtbar machen. Prüfe Überweisungsdauer, Kartenverfügbarkeit, Gebühren, Mindestguthaben und die Nutzung für laufende Zahlungen. Ein Teil sollte für plausible dringende Kosten sofort verfügbar sein.
Ein verzinstes Konto kann Zinsen zahlen, doch Zins und Aktionsbedingungen können sich ändern. Prüfe den Satz nach der Einstiegsphase, Guthabenlimits, Bedingungen für Gehalt oder Lastschriften, Gebühren und den effektiven Jahreszins. Ein Festgeld kann bis zur Fälligkeit gebunden sein oder eine vorzeitige Kündigung nur nach Vertragsbedingungen erlauben, manchmal mit einem Zinsabzug. Lege nicht die ganze Reserve fest an, wenn Verzögerung oder Kosten ihren Zweck gefährden; siehe die Hinweise der spanischen Zentralbank zu Sparen und Anlegen und zur vorzeitigen Kündigung von Einlagen.
Investmentfonds, Geldmarktfonds, Aktien und Kryptowährungen sind keine Bankeinlagen: Ihr Wert kann sinken, und Verkauf oder Auszahlung kann Zeit brauchen. Bargeld zu Hause ist sofort greifbar, kann aber verloren gehen, gestohlen oder beschädigt werden und bringt keine Zinsen. Name oder Oberfläche einer App zeigen nicht, ob der rechtliche Anbieter eine Bank ist oder ein Guthaben als Einlage geschützt ist. Prüfe Produktunterlagen, Rechtsträger und zuständiges Sicherungssystem.
Einlagensicherung: der Fall Spanien
Stand 16. Oktober 2026 schützt der spanische Einlagensicherungsfonds (FGD) grundsätzlich berechtigte Geldeinlagen bis 100.000 € je Einleger und Kreditinstitut, vorbehaltlich gesetzlicher Regeln und Ausschlüsse. Die Grenze gilt für die Summe berechtigter Einlagen einer Person beim selben Rechtsträger, nicht für jedes einzelne Konto. Bei einem Gemeinschaftskonto richtet sich der Anteil jedes Mitinhabers nach dem Einlagenvertrag; falls dieser keine Anteile festlegt, wird der Betrag gleichmäßig aufgeteilt. Für bestimmte qualifizierte vorübergehend hohe Guthaben, etwa aus einigen privaten Wohnimmobiliengeschäften oder bestimmten einmaligen Zahlungen bei Lebensereignissen, kann unter gesetzlichen Voraussetzungen während des maßgeblichen Dreimonatszeitraums ein weitergehender Schutz gelten. Prüfe die Voraussetzungen, bevor du dich darauf verlässt. Der FGD erläutert die Deckung und führt nicht garantierte Einlagen auf.
Bei einer spanischen Zweigstelle einer Bank mit Zulassung in einem anderen EU-Land greift normalerweise das Sicherungssystem des Herkunftslands; der spanische FGD kann bei der Auszahlung helfen. Die EU harmonisiert die allgemeine Grenze von 100.000 €, aber nicht jedes Finanzprodukt ist eine garantierte Einlage (Europäische Kommission; FGD-FAQ). Die Einlagensicherung schützt Investmentfonds nicht vor Marktverlusten. In anderen Ländern gelten lokale Systeme, Grenzen und Produktregeln; prüfe auch die rechtliche Identität des Anbieters.
Wann du den Notgroschen nutzen kannst
Frage dich vor einer Entnahme: War der Bedarf schwer vorhersehbar? Ist er wichtig und nicht bloß wünschenswert? Ist er dringend oder schwer aufzuschieben? Ein plötzlicher Einkommensausfall, eine notwendige Reparatur, nicht gedeckte Gesundheitskosten oder der Ersatz eines für die Arbeit erforderlichen Geräts können diese Kriterien erfüllen. Der Kontext zählt: Eine Autoreparatur hängt davon ab, ob du das Fahrzeug brauchst; Gesundheitskosten von der persönlichen Lage.
Ein geplanter Urlaub, eine Jahresprämie, ein Geschenk oder eine Modernisierung wird meist besser separat finanziert, auch wenn die Zahlung ungünstig kommt. Ist eine Ausgabe vorhersehbar, aber der Betrag variabel, lege möglichst etwas dafür zurück und nutze den Notgroschen für den wirklich unerwarteten Teil. Eine echte Notlage aus der Rücklage zu bezahlen ist kein Scheitern, sondern ihr Zweck.
Notgroschen und Schulden
Es gibt keine Reihenfolge, die für jede Schuld und jeden Haushalt passt. Behalte notwendige Rechnungen und vereinbarte Mindestraten im Blick und überlege, ob ein kleiner liquider Puffer teurere neue Kredite nach einem Schock vermeiden könnte. Zugleich kann eine hoch verzinste Schuld schnell wachsen; Zinskosten sind daher wichtig. Vergleiche Vertragsbedingungen, Dringlichkeit, verfügbare Hilfen und deine Zahlungsfähigkeit. Eine vollständige mehrmonatige Reserve ist nicht automatisch Voraussetzung für jede Schuldentilgung. Wenn Raten nicht mehr tragbar sind, suche qualifizierte, unabhängige Beratung in deinem Land.
Nach einer Entnahme wieder aufbauen
Halte fest, was passiert ist, prüfe den Restbetrag und überlege, ob das ursprüngliche Ziel noch passt. Beginne mit Beiträgen, die notwendige laufende Kosten nicht gefährden. Hat der Vorfall eine wiederkehrende oder vorhersehbare Ausgabe sichtbar gemacht, richte dafür eine eigene Rücklage ein, damit der Notgroschen nicht erneut dieselbe geplante Rechnung trägt.
Häufige Fehler vermeiden
- Das Ziel am Bruttogehalt statt an den tatsächlich zu deckenden notwendigen Ausgaben auszurichten.
- Drei bis sechs Monate als Regel zu behandeln, die vor allen anderen Prioritäten erfüllt werden muss.
- Bald benötigtes Geld in einer Anlage zu halten, deren Wert fallen kann oder deren Auszahlung verzögert ist.
- Bekannte Jahresrechnungen oder betriebliche Steuern als frei verfügbares Notfallgeld mitzuzählen.
- Ein Konto nur wegen des beworbenen Zinssatzes auszuwählen, ohne Zugang, Gebühren, Bedingungen und Schutz zu prüfen.
- Einen untragbaren Monatsbeitrag festzulegen oder notwendige Rechnungen für schnelleres Sparen auszulassen.
Checkliste für den Start
- Notiere notwendige Monatskosten und bekannte unregelmäßige Rechnungen getrennt.
- Wähle ein vorläufiges Ziel nach Einkommenssicherheit, Unterhaltspflichten und Unterstützungsmöglichkeiten.
- Ziehe nur Geld ab, das bereits für Notfälle vorgesehen ist.
- Wähle einen zugänglichen Ort und prüfe Anbieter, Gebühren, Überweisungsdauer und Einlagenschutz.
- Richte, wenn möglich, einen tragbaren Beitrag ein und überprüfe das Ziel bei größeren Veränderungen.
- Lege fest, was als Notfall zählt, und baue die Rücklage nach einer Entnahme wieder auf.
Häufige Fragen
- Wie viel sollte ich zurücklegen? Beginne mit notwendigen Ausgaben und deiner Lage. Drei bis sechs Monate sind eine verbreitete Orientierung, keine allgemeine Pflicht.
- Berechne ich den Betrag aus Gehalt oder Ausgaben? Notwendige Ausgaben sind meist die bessere Grundlage, denn die Rücklage soll Kosten decken und nicht das Bruttogehalt ersetzen.
- Reichen drei Monate? Für manche können sie ein erster sinnvoller Stand sein, für andere nicht. Berücksichtige Einkommen, Angehörige, Gesundheit, Beschäftigung und weitere Mittel.
- Was, wenn ich nicht sparen kann? Lass notwendige Ausgaben nicht aus und mache dir keine Vorwürfe. Prüfe den Zahlungsfluss, erkundige dich nach lokaler Hilfe und beginne später oder sehr klein, wenn sich die Lage bessert.
- Kann ich ein verzinstes Konto nutzen? Möglicherweise, wenn der Zugang passt. Vergleiche variable Zinsen, Gebühren, Limits und Einlagenschutz.
- Soll ich die Reserve investieren? Geld für mögliche Notfälle bleibt üblicherweise verfügbar; eine Anlage kann an Wert verlieren oder nicht sofort liquidierbar sein.
- Was gilt für Selbstständige? Beziehe Einkommensschwankungen ein und trenne bekannte Steuer- und Betriebskosten von privatem Notfallsparen.
- Wie oft sollte ich das Ziel überprüfen? Nach größeren Änderungen bei Ausgaben, Einkommen, Angehörigen, Schulden oder Unterstützung sowie bei der Budgetüberprüfung.
Ein sinnvoller erster Schritt ist, notwendige Monatskosten zu schätzen, ein vorläufiges persönliches Ziel festzulegen und die Reserve gemäß den tatsächlichen Bedingungen zugänglich aufzubewahren. Beginne im möglichen Rahmen, nutze das Geld bei einem echten Bedarf und baue es nach und nach wieder auf. Ein Notgroschen schafft Spielraum, garantiert aber keine vollständige finanzielle Sicherheit.
Ähnliche Ratgeber

Finanzen
Kreditkarte oder Debitkarte: Unterschiede und welche passt?
Erfahren Sie, wie Kredit- und Debitkarten funktionieren und welche Kosten, Risiken und Einsatzmöglichkeiten es gibt.
10 Min. Lesezeit

Finanzen
Schulden abbauen: Schneeball- oder Lawinenmethode?
Vergleiche Schneeball und Lawine anhand eines nachvollziehbaren Beispiels und erfahre, warum Prioritäten, Mindestzahlungen und Verträge zählen.
8 Min. Lesezeit

Finanzen
ETF oder Indexfonds: Unterschiede, Kosten und Vergleich
Indexanlage und Börsenhandel schließen einander nicht aus. Dieser Leitfaden vergleicht indexnachbildende ETFs mit traditionellen, nicht börsengehandelten Indexfonds und erläutert Handel, Kosten, Tracking und die Abhängigkeit der Besteuerung vom Wohnsitz.
14 Min. Lesezeit