
Fondo de emergencia: cuánto dinero necesitas, dónde guardarlo y cómo empezar desde cero
Aprende a calcular un fondo de emergencia según tus gastos esenciales, cómo empezarlo poco a poco y dónde guardar el dinero disponible.
Por TopicWeekPublicado el 10 min de lectura

En este artículo
Un fondo de emergencia es dinero reservado para un gasto necesario e imprevisto o para una pérdida temporal de ingresos. La cantidad adecuada depende de tus gastos esenciales, la estabilidad de tus ingresos, las personas a tu cargo y otros recursos disponibles: no existe una cifra válida para todo el mundo. Una referencia habitual es cubrir entre tres y seis meses de gastos, pero es una orientación, no una regla. Si te parece inalcanzable, empieza por una cantidad menor que puedas mantener.
Qué es y para qué sirve un fondo de emergencia
Conviene distinguir esta reserva del dinero para recibos cotidianos, compras previstas, vacaciones o inversiones a largo plazo. Puede ayudar a afrontar una reparación urgente, un gasto sanitario no cubierto, la avería de un aparato esencial o un periodo sin ingresos. No evita todos los problemas financieros ni sustituye a los seguros, las ayudas públicas o la planificación de facturas anuales conocidas.
Un gasto puede ser irregular sin ser una emergencia. Si sabes que vence un seguro anual, una tasa escolar o una inspección del vehículo, intenta reservar ese dinero aparte. Un regalo de cumpleaños puede aparecer sin aviso en el calendario, pero normalmente forma parte de un objetivo planificable. Finanzas para Todos propone valorar si el gasto es imprevisto, necesario y urgente; el contexto también importa.
Cuánto dinero deberías ahorrar
El material de educación financiera del Banco de España utiliza como referencia entre tres y seis meses de gastos y señala que la cantidad depende de la situación personal, incluidas las personas a cargo y los gastos. La Oficina para la Protección Financiera del Consumidor de Estados Unidos (CFPB) no fija una cifra universal: aconseja pensar en los imprevistos que ya has afrontado y recuerda que una reserva pequeña también puede ayudar cuando ahorrar resulta difícil. Son orientaciones educativas, no una prueba de que todos los hogares necesiten el mismo número de meses (Banco de España; CFPB).
Usa como base los gastos esenciales, no el salario bruto. Incluye vivienda, suministros básicos, alimentación, transporte necesario, salud, seguros y pagos mínimos obligatorios de deudas. Decide cómo tratar los gastos imprescindibles que no llegan cada mes; las facturas previsibles quizá deban cubrirse con una provisión separada. Reduce los gastos discrecionales solo si sería realista pausarlos durante una dificultad.
- Un objetivo inicial menor puede ser razonable si tus ingresos son estables, hay otro ingreso fiable en el hogar o tienes otros recursos líquidos.
- Puede ser útil contar con más margen si tus ingresos varían, buscar otro trabajo puede llevar tiempo, tienes personas dependientes o es difícil reducir gastos esenciales.
- La salud, la vivienda, los seguros y las ayudas disponibles pueden cambiar las necesidades del hogar. Revisa el objetivo cuando cambien esas circunstancias.
Cómo calcularlo en cinco pasos
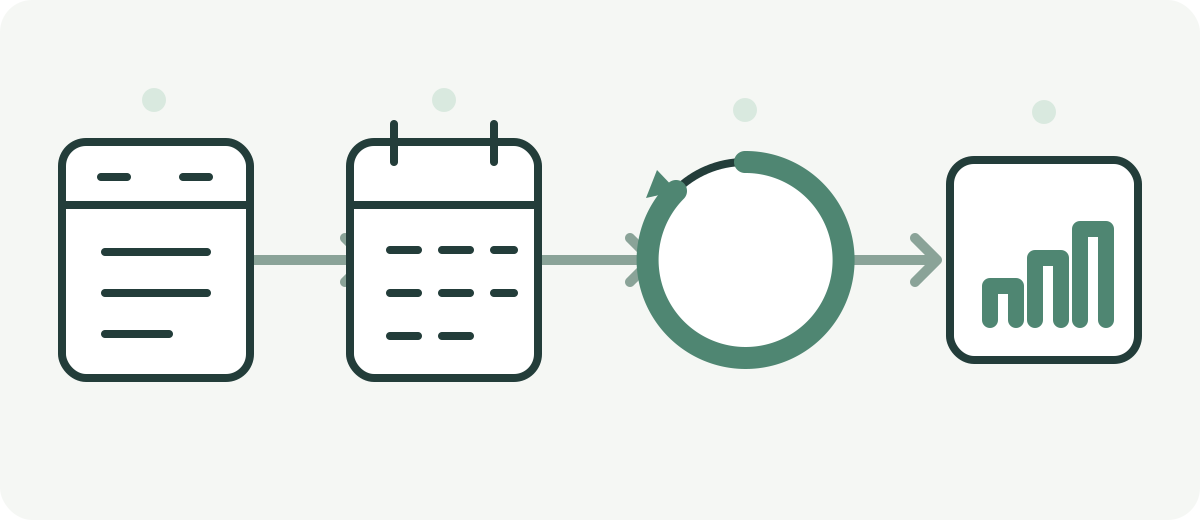
- Anota los gastos que seguirías necesitando cubrir durante una interrupción de ingresos.
- Estima un mes representativo con tus registros recientes. Separa lo esencial de lo opcional y de los gastos anuales previsibles.
- Elige provisionalmente cuántos meses de cobertura encajan con tus riesgos y recursos; tres a seis meses son una referencia, no una obligación.
- Multiplica los gastos esenciales mensuales por ese número y resta el ahorro que ya tienes reservado específicamente para emergencias.
- Fija una aportación que puedas sostener y revisa el plan; no dejes de pagar necesidades esenciales para alcanzar una cifra.
Ejemplo hipotético de cálculo
Supongamos que un hogar calcula gastos esenciales de 1.500 € al mes y, según sus circunstancias, elige como primera meta cubrir tres meses. El objetivo sería 1.500 € × 3 = 4.500 €. Si ya tiene 600 € reservados para emergencias, faltan 4.500 € − 600 € = 3.900 €. Ahorrar 150 € al mes llevaría 26 meses (3.900 € ÷ 150 €); el ejemplo no incluye intereses, retiradas ni cambios de gastos. Es una ilustración, no un presupuesto promedio ni una recomendación personalizada.
Cómo empezar desde cero
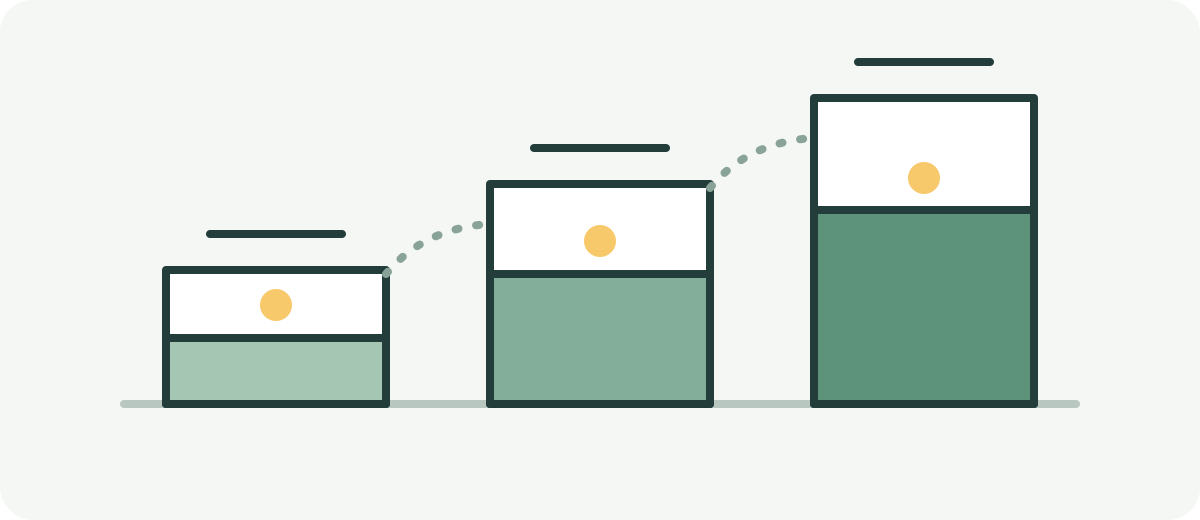
Empieza con un primer hito pequeño que permita cubrir una factura urgente plausible o parte de un mes de gastos esenciales. Después, amplía la meta si tus recursos lo permiten. Son opciones para visualizar el progreso, no etapas obligatorias. Si tus ingresos apenas cubren las necesidades, quizá no puedas ahorrar ahora; esa diferencia no es un defecto personal. Prioriza vivienda, comida, suministros, salud y pagos exigibles, y consulta las ayudas locales, orientación sobre deudas o servicios de apoyo que correspondan.
- Revisa el flujo de ingresos y gastos; un presupuesto sencillo puede mostrar problemas de calendario, pero no crea ingresos sobrantes. Consulta nuestra guía para crear un presupuesto personal.
- Si queda margen, programa una transferencia pequeña cuando recibas ingresos. Debe poder ajustarse o pausarse si necesitas el dinero para gastos esenciales.
- Destina una parte de un ingreso extraordinario solo si no deja sin cubrir facturas actuales ni obligaciones fiscales.
- Comprueba comisiones, condiciones de acceso y si una cuenta separada te ayuda a no gastar la reserva por error.
Si tienes ingresos variables
Autónomos, profesionales por cuenta propia, trabajadores estacionales y quienes cobran comisiones pueden comparar varios meses de gastos esenciales con la variación y las fechas de cobro, en vez de fijar la meta a partir del mejor mes. Una aportación flexible puede subir en periodos mejores y bajar cuando se estrecha la tesorería. Mantén aparte los impuestos, el IVA, las nóminas u otros gastos previsibles de la actividad profesional: el dinero reservado para un pago conocido ya está comprometido, no es ahorro personal disponible. No hay un número fijo de meses adecuado para todas las personas con ingresos irregulares.
Dónde guardar el fondo de emergencia
La decisión enfrenta disponibilidad y rentabilidad. Para dinero que quizá necesites pronto, valora una cuenta de depósito con condiciones de retirada adecuadas. Una cuenta de ahorro separada puede ayudar a identificar la reserva; comprueba los plazos de transferencia, el acceso con tarjeta, las comisiones, los saldos mínimos y si la cuenta admite pagos habituales. Conserva una parte de acceso inmediato suficiente para el tipo de urgencia que podrías afrontar.
Una cuenta remunerada puede pagar intereses, pero el tipo y las condiciones promocionales pueden cambiar. Revisa qué ocurre tras el periodo inicial, los límites de saldo, los requisitos de ingresos o recibos, las comisiones y la tasa anual equivalente. Un depósito a plazo puede restringir la disponibilidad hasta el vencimiento o permitir cancelación anticipada solo según el contrato, a veces con una penalización sobre los intereses. No inmovilices toda la reserva si el retraso o el coste frustraría su finalidad; consulta las explicaciones del Banco de España sobre ahorro e inversión y cancelación anticipada de depósitos.
Los fondos de inversión, fondos monetarios, acciones y criptoactivos no son lo mismo que un depósito bancario: su valor puede bajar y la retirada o liquidación puede tardar. El efectivo en casa está disponible, pero se puede perder, sufrir un robo o dañarse y no genera intereses. El nombre o la interfaz de una aplicación no indica si su proveedor legal es un banco ni si el saldo es un depósito garantizado. Revisa la documentación del producto, la entidad jurídica y el sistema de protección aplicable.
Qué protege el Fondo de Garantía de Depósitos en España
A 16 de octubre de 2026, el Fondo de Garantía de Depósitos de Entidades de Crédito (FGD) español cubre, en general, depósitos dinerarios admisibles hasta 100.000 € por titular y entidad de crédito, con sujeción a las normas y exclusiones legales. El límite suma los depósitos admisibles que una persona tenga en la misma entidad jurídica; no se aplica por separado a cada cuenta. En una cuenta con varios titulares, la parte de cada persona se determina según el contrato de depósito y, si no establece proporciones, se divide a partes iguales. Algunos saldos temporales cualificados —por ejemplo, ciertos importes procedentes de operaciones con inmuebles residenciales privados o de pagos excepcionales ligados a acontecimientos vitales— pueden tener una cobertura más amplia durante el plazo legal de tres meses y bajo condiciones específicas; comprueba la elegibilidad antes de confiar en esa excepción. El FGD explica la cobertura y publica qué depósitos no están garantizados.
En una sucursal española de un banco autorizado en otro país de la UE, normalmente cubre los depósitos el sistema del país de origen y el FGD español puede ayudar a tramitar el pago. La UE armoniza el nivel general de 100.000 €, pero no convierte todos los productos financieros en depósitos garantizados (Comisión Europea; preguntas frecuentes del FGD). La garantía de depósitos no protege los fondos de inversión frente a pérdidas de mercado. En otros países, comprueba el sistema local, los límites, los productos admisibles y la identidad jurídica de la entidad.
Cuándo tiene sentido utilizarlo
Antes de retirar dinero, pregúntate: ¿era difícil prever la necesidad?, ¿es importante y no solo deseable?, ¿es urgente o cuesta aplazarla? Una pérdida repentina de ingresos, una reparación necesaria, un gasto sanitario no cubierto o la sustitución de un equipo imprescindible para trabajar podrían cumplir esos criterios. El contexto importa: una reparación del coche dependerá de si lo necesitas y un gasto sanitario de la situación personal.
Unas vacaciones previstas, una prima anual, un regalo o una mejora suelen financiarse mejor por separado, aunque el pago llegue en un momento inoportuno. Si el gasto es previsible pero su importe varía, reserva lo que puedas y utiliza el fondo para la parte realmente inesperada. Usarlo para una necesidad real no significa que hayas fracasado: esa es su función.
Fondo de emergencia y deudas
No existe un orden universal que sirva para todas las deudas y hogares. Ten presentes las facturas esenciales y las cuotas mínimas exigibles, y valora si un pequeño colchón líquido evitaría recurrir a crédito más caro ante un contratiempo. A la vez, una deuda de coste elevado puede crecer deprisa, por lo que importan los intereses. Compara las condiciones, la urgencia, las ayudas disponibles y tu capacidad de pago; no des por hecho que debes completar varios meses de reserva antes de amortizar cualquier deuda. Si no puedes hacer frente a los pagos, busca orientación cualificada y no comercial en tu jurisdicción.
Cómo reconstruirlo después de usarlo
Anota qué ocurrió, comprueba el saldo que queda y decide si la meta original sigue teniendo sentido. Reanuda las aportaciones con una cantidad que no ponga en riesgo las necesidades actuales. Si el imprevisto revela un gasto que se repite o era previsible, crea una provisión separada para que el fondo no vuelva a cubrir la misma factura planificada.
Errores frecuentes que conviene evitar
- Calcular la meta con el salario bruto en vez de con los gastos que habría que cubrir.
- Tratar los tres a seis meses como una norma que hay que completar antes de atender otras prioridades.
- Mantener dinero que puedes necesitar pronto en una inversión cuyo valor puede bajar o cuya retirada puede demorarse.
- Contar facturas anuales previstas o impuestos profesionales como ahorro de emergencia disponible.
- Elegir una cuenta solo por el tipo anunciado, sin revisar acceso, comisiones, condiciones y protección.
- Fijar una aportación mensual inalcanzable o dejar de pagar necesidades básicas para ahorrar más rápido.
Lista práctica para crear tu fondo
- Anota los gastos esenciales mensuales y, por separado, las facturas irregulares que ya conoces.
- Elige una meta provisional teniendo en cuenta estabilidad de ingresos, personas a cargo y apoyos disponibles.
- Resta solo el dinero reservado ya específicamente para emergencias.
- Escoge un lugar accesible y comprueba proveedor, comisiones, plazos de transferencia y protección del depósito.
- Programa una aportación sostenible si puedes y revisa la meta tras cambios importantes de vida o ingresos.
- Define qué considerarás una emergencia y vuelve a construir la reserva después de retirarla.
Preguntas frecuentes
- ¿Cuánto dinero debería tener? Parte de los gastos esenciales y de tus circunstancias. Tres a seis meses es una orientación común, no una obligación universal.
- ¿Lo calculo con el sueldo o con los gastos? Los gastos esenciales suelen servir mejor como base: la reserva ayuda a cubrir costes, no a reemplazar el salario bruto.
- ¿Bastan tres meses? Puede ser una primera meta razonable para algunas personas e insuficiente para otras. Valora ingresos, dependientes, salud, empleo y otros recursos.
- ¿Y si no puedo ahorrar? No dejes de cubrir necesidades básicas ni te culpes. Revisa el flujo de caja, consulta apoyos locales y empieza más adelante o con una cantidad pequeña si tu situación mejora.
- ¿Puedo usar una cuenta remunerada? Puede ser adecuada si las condiciones de acceso te sirven. Compara tipos variables, comisiones, límites y protección de depósitos.
- ¿Conviene invertirlo? El dinero que quizá necesites para emergencias suele mantenerse accesible; una inversión puede perder valor o no estar disponible de inmediato.
- ¿Qué hago si soy autónomo? Ten en cuenta la variación de ingresos y separa impuestos o gastos profesionales conocidos del ahorro personal para emergencias.
- ¿Cada cuánto reviso la meta? Tras cambios importantes en gastos, ingresos, personas dependientes, deudas o ayudas disponibles; también al revisar el presupuesto.
Un primer paso práctico es estimar los gastos esenciales del mes, fijar una meta provisional adaptada a tu situación y guardar la reserva en un lugar accesible según sus condiciones reales. Empieza por lo que puedas, úsala cuando surja una necesidad y recupérala poco a poco. Un fondo puede darte margen, pero no garantiza seguridad financiera completa.
Guías relacionadas

Dinero
Tarjeta de crédito vs. tarjeta de débito: diferencias y cuál elegir
Compara cómo funcionan las tarjetas de crédito y débito, sus posibles costes, riesgos, protecciones y usos cotidianos.
13 min de lectura

Dinero
Cómo salir de deudas: método bola de nieve vs. método avalancha
Compara bola de nieve y avalancha con un ejemplo reproducible y entiende por qué importan las prioridades, los mínimos y las condiciones.
9 min de lectura

Dinero
ETF vs. fondos indexados: diferencias, costes y cómo elegir
ETF e indexación no son categorías opuestas. Esta guía compara ETF indexados y fondos indexados tradicionales para que puedas revisar su operativa, costes, seguimiento y fiscalidad según tu país.
18 min de lectura