
Fonds d’urgence : combien épargner, où le conserver et comment commencer
Calculez une réserve selon vos dépenses essentielles, constituez-la progressivement et choisissez un placement liquide adapté aux imprévus.
Par TopicWeekPublié le 10 min de lecture

Dans cet article
Un fonds d’urgence est une somme mise de côté pour une dépense nécessaire et imprévue ou une baisse temporaire de revenus. Le montant adapté dépend des dépenses essentielles, de la stabilité des revenus, des personnes à charge et des autres ressources disponibles : il n’existe pas de chiffre valable pour tout le monde. Une référence courante consiste à couvrir trois à six mois de dépenses, mais c’est un repère, pas une règle. Si cet objectif paraît inaccessible, commencez par une somme plus modeste et tenable.
À quoi sert un fonds d’urgence ?
Distinguez cette réserve de l’argent destiné aux factures courantes, aux achats prévus, aux vacances ou aux placements à long terme. Elle peut contribuer à payer une réparation urgente, un soin non remboursé, la panne d’un équipement essentiel ou une période sans revenu. Elle n’empêche pas tous les chocs financiers et ne remplace ni l’assurance, ni les aides publiques, ni la préparation des factures annuelles connues.
Une dépense irrégulière n’est pas forcément une urgence. Si vous savez qu’une prime d’assurance annuelle, des frais scolaires ou un contrôle du véhicule arrivent, prévoyez si possible une somme distincte. Un cadeau d’anniversaire peut être inattendu dans le calendrier, mais relève généralement d’un objectif planifiable. Finanzas para Todos propose de se demander si la dépense est imprévue, nécessaire et urgente ; le contexte compte aussi.
Combien faut-il épargner ?
Le support d’éducation financière de la Banque d’Espagne donne trois à six mois de dépenses comme repère et indique que le montant dépend de la situation personnelle, notamment des personnes à charge et des dépenses. L’autorité américaine CFPB ne fixe pas de somme universelle : elle conseille de réfléchir aux imprévus déjà rencontrés et rappelle qu’une petite réserve peut aider lorsque l’épargne est difficile. Ce sont des repères pédagogiques, pas la preuve que tous les ménages ont besoin du même nombre de mois (Banque d’Espagne ; CFPB).
Prenez les dépenses essentielles comme base plutôt que le salaire brut : logement, charges de base, alimentation, transport nécessaire, santé, assurances et mensualités minimales obligatoires des dettes. Décidez séparément du traitement des dépenses indispensables mais non mensuelles ; les factures prévisibles peuvent relever d’une provision distincte. Ne réduisez les dépenses discrétionnaires que si leur suspension serait réaliste en cas de difficulté.
- Un premier objectif plus faible peut convenir si les revenus sont stables, si un autre revenu du foyer est fiable ou si d’autres liquidités sont disponibles.
- Une marge plus importante peut être utile si les revenus varient, si retrouver un emploi peut prendre du temps, si vous avez des personnes à charge ou si les dépenses essentielles sont difficiles à réduire.
- La santé, le logement, les assurances et les dispositifs de soutien locaux modifient les besoins. Révisez l’objectif quand la situation change.
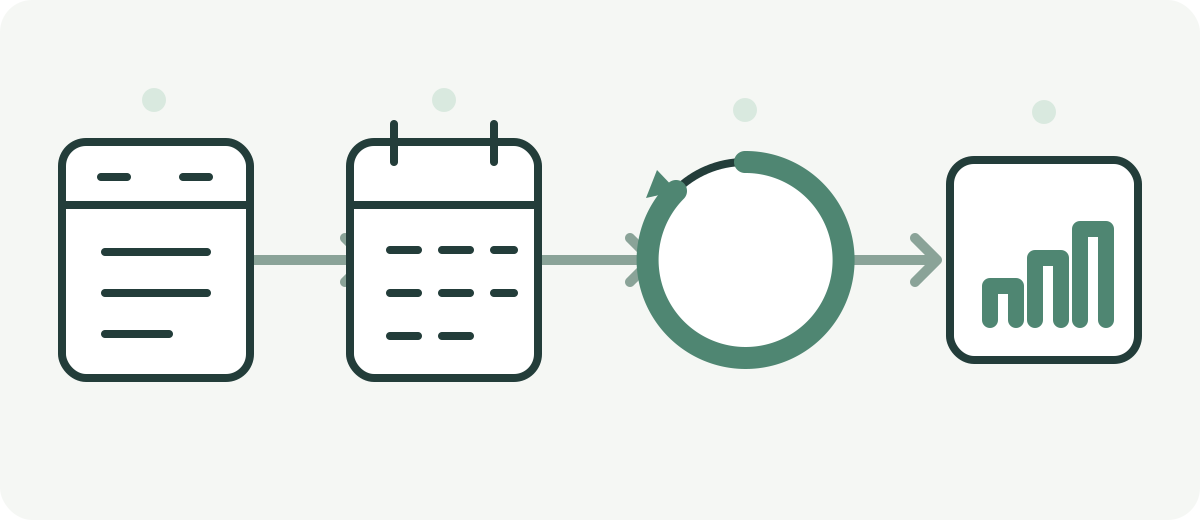
Calculer un objectif en cinq étapes
- Listez les dépenses qu’il faudrait continuer à payer pendant une interruption de revenus.
- Estimez un mois représentatif à partir de vos relevés récents. Séparez l’essentiel, le facultatif et les dépenses annuelles prévisibles.
- Choisissez provisoirement un nombre de mois adapté à vos risques et ressources ; trois à six mois sont un repère, pas une obligation.
- Multipliez les dépenses essentielles mensuelles par ce nombre, puis soustrayez l’épargne déjà réservée aux urgences.
- Fixez une contribution soutenable et révisez le plan plutôt que de laisser des besoins essentiels impayés.
Exemple hypothétique
Supposons qu’un foyer estime ses dépenses essentielles à 1 500 € par mois et choisisse, selon sa situation, un premier objectif de trois mois. Le montant cible est 1 500 € × 3 = 4 500 €. Si 600 € sont déjà réservés aux urgences, il reste 4 500 € − 600 € = 3 900 €. En épargnant 150 € par mois, il faudrait 26 mois (3 900 € ÷ 150 €), sans intérêts, retraits ni évolution des dépenses. Cet exemple illustre le calcul ; il ne correspond ni à un budget moyen ni à un conseil personnalisé.
Comment commencer de zéro
Commencez par un petit premier palier qui couvrirait une facture urgente plausible ou une partie d’un mois de dépenses essentielles. Augmentez ensuite l’objectif si vos moyens le permettent. Ces paliers servent à rendre les progrès visibles, ils ne sont pas obligatoires. Si vos revenus couvrent à peine les besoins essentiels, épargner n’est peut-être pas possible actuellement ; ce manque n’est pas un défaut personnel. Priorisez logement, alimentation, charges, santé et échéances dues, et renseignez-vous sur les aides locales, le conseil en endettement ou les services de soutien pertinents.
- Suivez les entrées et sorties d’argent ; un budget simple peut révéler des problèmes de calendrier, mais il ne crée pas de revenu disponible. Consultez notre guide pour établir un budget personnel.
- Si une marge existe, programmez un petit virement après l’arrivée des revenus. Gardez la possibilité de l’ajuster ou de le suspendre pour les dépenses essentielles.
- N’affectez une partie d’un revenu exceptionnel que si les factures courantes et obligations fiscales restent couvertes.
- Vérifiez les frais, les conditions d’accès et l’intérêt éventuel d’un compte séparé.
Si vos revenus sont variables
Les indépendants, freelances, saisonniers et salariés à commission peuvent comparer plusieurs mois de dépenses essentielles avec le calendrier et la variabilité des revenus, plutôt que de fixer l’objectif sur le meilleur mois. Une contribution souple peut augmenter lorsque l’activité est meilleure et diminuer lorsque la trésorerie se tend. Séparez les impôts, la TVA, les salaires et autres provisions prévisibles de l’activité des économies d’urgence personnelles : l’argent destiné à une échéance connue est déjà engagé. Il n’existe pas de nombre de mois universel pour tous les foyers aux revenus irréguliers.
Où conserver cette épargne ?
Le principal arbitrage oppose disponibilité et rendement. Pour de l’argent susceptible d’être nécessaire rapidement, envisagez un compte de dépôt dont les modalités de retrait vous conviennent. Un compte d’épargne séparé aide à identifier la réserve ; vérifiez les délais de virement, l’accès par carte, les frais, le solde minimum et l’usage pour les paiements courants. Gardez un montant immédiatement disponible adapté aux urgences possibles.
Un compte rémunéré peut verser des intérêts, mais le taux et les conditions promotionnelles peuvent évoluer. Vérifiez le taux après l’offre initiale, les plafonds de solde, les conditions de revenus ou de prélèvements, les frais et le taux annuel effectif. Un dépôt à terme peut bloquer l’accès jusqu’à l’échéance ou n’autoriser un retrait anticipé qu’aux conditions du contrat, parfois avec une pénalité sur les intérêts. N’immobilisez pas toute la réserve si le délai ou le coût en annulerait l’utilité ; consultez la Banque d’Espagne sur épargne et investissement et retrait anticipé des dépôts.
Les fonds d’investissement, fonds monétaires, actions et cryptoactifs ne sont pas des dépôts bancaires : leur valeur peut baisser et leur liquidation prendre du temps. L’argent conservé chez soi est disponible, mais peut être volé, perdu ou endommagé et ne rapporte pas d’intérêts. Le nom ou l’interface d’une application n’indique pas si son prestataire juridique est une banque ni si le solde est un dépôt garanti. Vérifiez les documents du produit, l’entité juridique et le système de protection applicable.
Garantie des dépôts : le cas de l’Espagne
Au 16 octobre 2026, le Fonds espagnol de garantie des dépôts (FGD) couvre en règle générale les dépôts en espèces éligibles jusqu’à 100 000 € par déposant et établissement de crédit, sous réserve des règles et exclusions légales. Le plafond porte sur l’ensemble des dépôts éligibles d’une personne dans la même entité juridique, et non sur chaque compte séparément. Pour un compte joint, la part de chaque cotitulaire dépend du contrat de dépôt ou, à défaut de répartition prévue, est divisée à parts égales. Certains soldes temporaires admissibles — par exemple certains produits de la vente d’un logement privé ou certains paiements exceptionnels liés à des événements de la vie — peuvent bénéficier d’une couverture plus large pendant la période légale de trois mois et sous conditions ; vérifiez votre éligibilité avant de compter sur cette exception. Le FGD décrit la couverture et les dépôts non garantis.
Pour une succursale espagnole d’une banque agréée dans un autre pays de l’UE, le système du pays d’origine couvre normalement les dépôts et le FGD espagnol peut aider à traiter le paiement. L’UE harmonise le niveau général de 100 000 €, mais tous les produits financiers ne sont pas des dépôts garantis (Commission européenne ; FAQ du FGD). La garantie des dépôts ne couvre pas les pertes de marché d’un fonds d’investissement. Dans un autre pays, vérifiez le système local, les plafonds, les produits éligibles et l’identité de l’établissement.
Quand utiliser le fonds ?
Avant un retrait, demandez-vous : le besoin était-il difficile à prévoir ? Est-il important plutôt que simplement souhaitable ? Est-il urgent ou difficile à différer ? Une perte soudaine de revenus, une réparation nécessaire, un soin non remboursé ou le remplacement d’un équipement indispensable au travail peuvent répondre à ces critères. Le contexte compte : la réparation d’une voiture dépend de son caractère essentiel et une dépense de santé de la situation de la personne.
Des vacances planifiées, une prime annuelle, un cadeau ou une amélioration se financent généralement séparément, même si le paiement arrive au mauvais moment. Si une dépense est prévisible mais variable, mettez de côté ce que vous pouvez et gardez la réserve pour la partie réellement imprévue. Utiliser le fonds pour un besoin réel n’est pas un échec : c’est sa fonction.
Épargne d’urgence et dettes
Il n’existe pas d’ordre universel adapté à toutes les dettes et à tous les foyers. Tenez compte des factures essentielles et des mensualités minimales dues ; évaluez si une petite réserve liquide éviterait un crédit plus coûteux lors d’un imprévu. Dans le même temps, une dette à taux élevé peut augmenter rapidement : le coût des intérêts compte. Comparez les conditions, l’urgence, les aides disponibles et votre capacité de remboursement ; ne considérez pas une réserve complète de plusieurs mois comme un préalable à tout remboursement. Si les paiements sont intenables, cherchez un conseil qualifié et indépendant dans votre pays.
Reconstituer la réserve après l’avoir utilisée
Notez ce qui s’est passé, vérifiez le solde restant et demandez-vous si l’objectif initial reste adapté. Reprenez les versements à un niveau qui ne compromet pas les besoins actuels. Si l’événement révèle une dépense récurrente ou prévisible, créez une provision distincte pour éviter que le fonds ne finance à nouveau la même facture planifiée.
Erreurs fréquentes à éviter
- Calculer l’objectif sur le salaire brut au lieu des dépenses à couvrir.
- Traiter trois à six mois comme une règle à accomplir avant toute autre priorité.
- Placer l’argent nécessaire prochainement dans un investissement dont la valeur peut baisser ou dont le retrait peut être retardé.
- Compter les factures annuelles prévisibles ou l’argent des impôts professionnels comme une épargne d’urgence disponible.
- Choisir un compte sur son taux affiché sans vérifier l’accès, les frais, les conditions et la protection.
- Fixer une contribution mensuelle irréaliste ou ne pas payer des besoins essentiels pour épargner plus vite.
Liste pratique pour constituer votre fonds
- Notez les dépenses essentielles mensuelles et, séparément, les factures irrégulières déjà connues.
- Choisissez un objectif provisoire en tenant compte de la stabilité des revenus, des personnes à charge et des aides disponibles.
- Soustrayez uniquement l’argent déjà réservé aux urgences.
- Choisissez un lieu accessible et vérifiez le prestataire, les frais, les délais de virement et la garantie du dépôt.
- Prévoyez une contribution tenable si possible et révisez l’objectif après un changement important de vie ou de revenus.
- Définissez ce qui constitue pour vous une urgence et reconstituez la réserve après un retrait.
Questions fréquentes
- Combien faut-il garder ? Partez des dépenses essentielles et de votre situation. Trois à six mois est un repère courant, pas une obligation universelle.
- Faut-il calculer selon le salaire ou les dépenses ? Les dépenses essentielles sont généralement une base plus utile : la réserve sert à couvrir des coûts, pas à remplacer le salaire brut.
- Trois mois suffisent-ils ? Cela peut être un premier objectif réaliste pour certains et insuffisant pour d’autres. Tenez compte des revenus, des personnes à charge, de la santé, de l’emploi et des autres ressources.
- Et si je ne peux pas épargner ? Ne négligez pas les besoins essentiels et ne vous culpabilisez pas. Réexaminez les flux de trésorerie, renseignez-vous sur les aides locales et commencez plus tard ou très modestement si la situation s’améliore.
- Puis-je utiliser un compte rémunéré ? Peut-être, si ses conditions d’accès vous conviennent. Comparez les taux variables, frais, plafonds et garanties.
- Dois-je investir la réserve ? L’argent potentiellement nécessaire en urgence reste généralement accessible ; un placement peut perdre de la valeur ou ne pas être disponible immédiatement.
- Que faire si je suis indépendant ? Tenez compte de la variabilité des revenus et séparez les impôts ou dépenses professionnelles connues de l’épargne personnelle d’urgence.
- À quelle fréquence revoir l’objectif ? Après une évolution importante des dépenses, revenus, personnes à charge, dettes ou aides, et lors de la révision du budget.
Un premier pas utile consiste à estimer les dépenses essentielles d’un mois, choisir un objectif provisoire adapté et conserver la réserve dans un endroit accessible selon ses conditions réelles. Commencez selon vos moyens, utilisez-la lorsqu’un vrai besoin survient et reconstituez-la progressivement. Un fonds peut apporter de la souplesse, mais ne garantit pas une sécurité financière totale.
Guides associés

Argent
Carte de crédit ou de débit : différences et laquelle choisir
Comprenez le fonctionnement des cartes de crédit et de débit, leurs coûts, risques, protections et usages courants.
12 min de lecture

Argent
Comment rembourser ses dettes : boule de neige ou avalanche ?
Comparez boule de neige et avalanche avec un exemple reproductible et découvrez l’importance des priorités, minimums et contrats.
9 min de lecture

Argent
ETF ou fonds indiciel : différences, frais et critères de comparaison
L’indexation et la cotation en bourse ne sont pas des catégories opposées. Ce guide compare les ETF indiciels aux fonds indiciels traditionnels non cotés, selon leur fonctionnement, leurs coûts, leur suivi et les règles fiscales du pays concerné.
17 min de lecture