
Comment créer un budget personnel et le suivre chaque mois
Apprenez à organiser vos revenus, dépenses fixes et variables, prévoir les factures périodiques et réviser votre budget avec des exemples.
Par TopicWeekPublié le 8 min de lecture
Dans cet article
Un budget personnel planifie l’utilisation de l’argent pendant une période. Il aide à visualiser revenus, paiements et priorités, sans créer de ressources ni garantir une épargne. Un budget utile reflète les revenus et obligations réels : aucune répartition en pourcentage ne convient à tout le monde.
Pour consulter des ressources éducatives gratuites, comparez les guides de Finanzas para Todos, de l’organisme américain CFPB et du service britannique MoneyHelper. Ils s’adressent à leurs publics respectifs et ne constituent pas des règles universelles.
Ce qu’un budget peut ou ne peut pas indiquer
Le budget, le suivi des dépenses et le solde bancaire sont liés mais différents. Le budget prévoit des affectations ; le suivi enregistre les paiements ; le solde montre un montant à un instant donné. Le flux de trésorerie tient aussi compte des dates d’encaissement et d’échéance. Du papier, un carnet ou un tableur peuvent suffire.
1. Déterminer le revenu disponible
Partez de l’argent réellement disponible. Pour un salarié, il s’agit généralement du revenu net après retenues, et non du salaire brut. Pour une activité indépendante, les factures ne sont pas automatiquement disponibles : tenez compte des coûts professionnels, impôts ou cotisations applicables et dates d’encaissement incertaines. Séparez revenus confirmés, attendus et incertains, puis actualisez le plan selon les encaissements réels.
Selon votre situation, notez salaires, versements récurrents, recettes indépendantes après les coûts concernés, prestations ou autres sources régulières. Utilisez une période cohérente et ne comptez pas deux fois la même somme. Les encaissements passés aident à estimer les variations sans garantir le prochain paiement.
2. Noter dépenses et obligations
Notez les dépenses réelles à partir de relevés, reçus ou notes sur une période représentative. Fréquence et fonction sont distinctes : un loyer peut être fixe et essentiel ; l’alimentation nécessaire mais variable ; un abonnement fixe mais facultatif. Une dépense variable n’est pas forcément optionnelle, ni un paiement fixe forcément essentiel. Les catégories possibles incluent logement, services, alimentation, transport, santé, assurances, communications, études, famille, dettes, loisirs, abonnements et objectifs. Pour une dette, inscrivez les paiements minimums requis et échéances ; les paiements supplémentaires dépendent du contrat et de la situation.
Si possible, examinez plusieurs mois récents afin de repérer plus facilement les coûts trimestriels, annuels ou saisonniers. Sans historique, commencez avec les informations disponibles, marquez les montants incertains comme estimations et améliorez-les avec les dépenses réelles. Ne modifiez pas vos relevés pour faire correspondre une règle en pourcentage.
Prévoir les dépenses connues non mensuelles
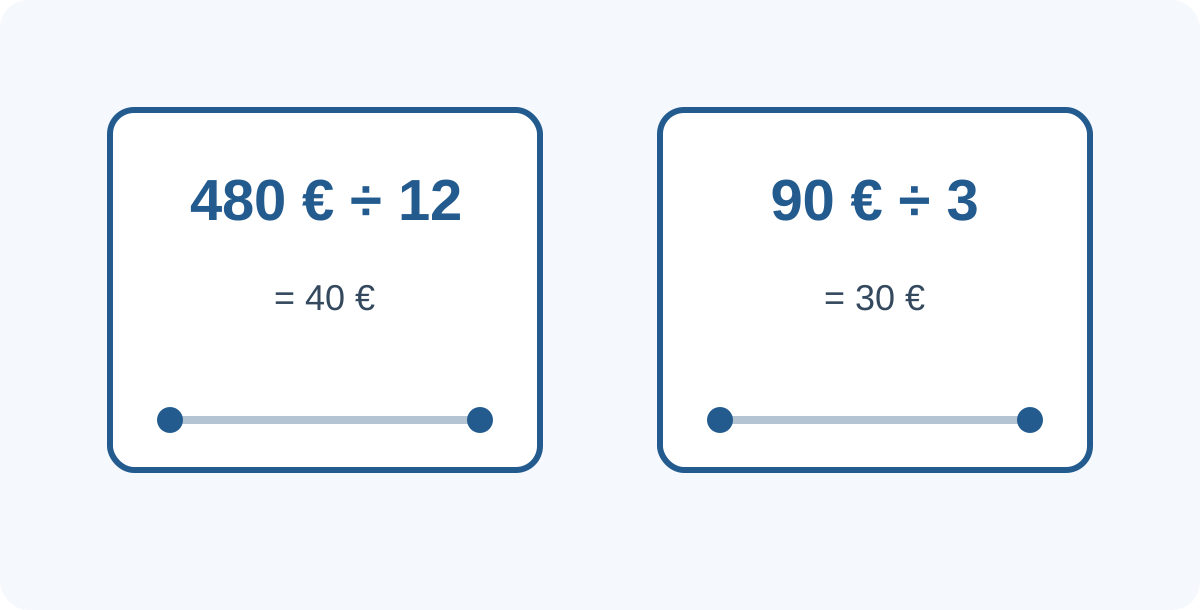
Les dépenses connues non mensuelles doivent aussi figurer au plan. Une facture annuelle hypothétique de 480 € répartie sur 12 mois représente 40 € par mois (480 ÷ 12 = 40). Une facture trimestrielle de 90 € répartie sur trois mois représente 30 € par mois (90 ÷ 3 = 30). Il s’agit d’une affectation de planification, pas d’une preuve que le fournisseur accepte des mensualités. Si l’échéance est proche, divisez par le temps réellement restant et déduisez ce qui est déjà mis de côté.
Une dépense imprévue a une date ou un montant incertain. Une marge distincte peut être prévue si les ressources le permettent, mais il n’existe pas de montant de réserve universel.
Quand vous mettez de l’argent de côté pour une facture connue, considérez-le comme engagé et non disponible pour une autre catégorie. Au paiement, enregistrez la facture une seule fois : ne comptez pas à la fois la provision mensuelle et le règlement comme deux dépenses distinctes.
3. Choisir une méthode de budget
Choisissez une méthode facile à poursuivre. Le budget par catégories affecte des montants souples à des groupes. Le budget base zéro attribue une fonction à chaque unité de revenu disponible, y compris factures, coûts futurs connus, épargne ou marge, pour que le reste prévu soit nul — pas le compte bancaire. La méthode des enveloppes sépare les limites par catégorie, en espèces ou dans un suivi ; l’argent liquide ou des comptes supplémentaires ne sont pas obligatoires.
La règle 50/30/20 est souvent présentée ainsi : 50 % pour les besoins, 30 % pour les envies et 20 % pour l’épargne ou des objectifs financiers. Le guide pédagogique du CFPB fonde son exemple sur le revenu net et précise que tout le monde ne peut pas suivre cette règle ; les définitions varient, notamment pour les remboursements de dettes. Le total fait 100 %, mais ce n’est qu’un repère facultatif, ni une obligation ni une répartition optimale démontrée. Des dépenses essentielles élevées ou des revenus irréguliers peuvent la rendre irréaliste. Ne négligez pas les besoins de base pour suivre ce pourcentage.
Exemple de budget mensuel
Exemple hypothétique de budget mensuel avec 2 000 € de revenu net disponible. Ces chiffres illustrent une somme, pas des dépenses moyennes ni une recommandation ; utilisez votre monnaie sans convertir l’exemple.
- Logement : 800 € ; services : 160 € ; alimentation : 320 € ; transport : 120 €.
- Paiements minimums de dette requis : 150 € ; provision pour dépenses connues non mensuelles : 180 €.
- Dépenses facultatives : 170 € ; objectif futur, si possible : 100 €.
- Total affecté : 2 000 €. Les 180 € sont réservés à des factures futures ; les 100 € sont affectés à un objectif, sans prouver qu’ils ont déjà été épargnés.
4. Comparer le plan à la réalité
Comparez le plan à la réalité. Si 250 € étaient prévus pour une catégorie et que les dépenses atteignent 285 €, l’écart est de 285 − 250 = 35 €. Vérifiez si estimation, dates ou circonstances ont changé, puis ajustez la période suivante. Le premier budget n’a pas besoin d’être exact.
Quand les chiffres ne s’équilibrent pas
Si les revenus sont de 1 900 € et les dépenses et obligations estimées de 2 030 €, l’écart est de 1 900 − 2 030 = −130 €. Vérifiez les oublis et les dates. Examinez les dépenses facultatives si une marge existe et renseignez-vous sur les obligations qui peuvent être discutées. De petites coupes ne suffisent pas toujours lorsque les coûts essentiels dépassent les revenus. N’ignorez pas les obligations et ne prenez pas automatiquement un nouveau crédit. Un solde négatif peut révéler une insuffisance réelle de revenus ; des services locaux publics ou associatifs peuvent parfois conseiller. Une somme mensuelle équilibrée peut aussi cacher un décalage de dates.
Revenus variables et trésorerie
Pour des revenus irréguliers, bâtissez un premier plan sur les ressources confirmées et actualisez-le à leur réception. MoneyHelper décrit un mois de faible revenu comme une option au Royaume-Uni, pas une règle universelle. Notez échéances et encaissements. Un budget mensuel peut ne pas refléter la trésorerie disponible à chaque date.
Outils, confidentialité et révision
Un tableau peut contenir poste, catégorie, prévu, réel, date ou période et écart. Les outils numériques sont facultatifs. Un budget partagé doit respecter les responsabilités convenues sans exiger les mots de passe bancaires. Protégez relevés, captures et données de compte sur les appareils partagés ou publics.
Si plusieurs personnes partagent les dépenses du foyer, convenez des factures et montants communs et de ceux qui restent individuels. Tenez compte des personnes à charge ou engagements conjoints, selon le cas, tout en respectant les situations de chacun. Le budget partagé sert à se coordonner, pas à exiger les identifiants bancaires d’autrui.
Révisez revenus reçus, paiements effectués, dépenses périodiques à venir et écarts. Ajustez catégories et dates. Un rythme mensuel convient à beaucoup de revenus mensuels ; des revenus et échéances variables peuvent demander un autre rythme. N’ajoutez des objectifs d’épargne que si les ressources le permettent après les obligations et besoins de liquidité.
- Vérifiez les revenus reçus et les paiements effectués.
- Comparez prévu et réel et notez l’écart sans le considérer comme un échec personnel.
- Relevez les dépenses périodiques connues à venir et leurs échéances.
- Ajustez estimations et catégories pour la période suivante en tenant compte des paiements essentiels et de la trésorerie.
- Si revenus ou échéances changent, révisez le flux de trésorerie sans attendre la fin du mois.
Si un montant prévu reste disponible à la fin de la période, vérifiez d’abord les factures ou obligations à venir qu’il devait couvrir. Décidez ensuite de le reporter, de l’affecter à un autre coût connu ou objectif, ou d’ajuster la prochaine estimation. Un solde positif n’est pas automatiquement libre si des paiements restent dus.
Quatre situations hypothétiques
- Hypothétique : une personne salariée note ses dépenses réelles avant de choisir quelques catégories, sans pourcentage imposé.
- Hypothétique : une personne indépendante distingue encaissements confirmés et factures incertaines puis ajuste le plan.
- Hypothétique : un foyer note une facture annuelle, son échéance et le temps restant avant de déterminer une provision.
- Hypothétique : les dépenses essentielles dépassent les revenus. Le budget rend l’écart visible, sans imputer un manque de discipline. Vérifiez montants et dates et cherchez une aide locale adaptée si besoin.
Liste pour un premier budget
- Ai-je séparé revenu disponible, salaire brut et encaissements incertains ?
- Ai-je noté dépenses réelles, paiements obligatoires et échéances ?
- Ai-je distingué fréquence et caractère essentiel ou facultatif ?
- Ai-je inscrit les coûts annuels ou trimestriels connus et leur vraie échéance ?
- Totaux et dates correspondent-ils aux entrées d’argent ?
- Ai-je choisi une méthode durable et protégé mes données ?
- Ai-je inclus l’épargne seulement si les ressources le permettent ?
Idées reçues et questions
- Une dépense variable est toujours facultative : faux, l’alimentation peut varier tout en étant nécessaire.
- Une dépense fixe est toujours essentielle : faux, un abonnement peut être fixe et facultatif.
- Base zéro signifie tout dépenser : faux, l’épargne et les coûts futurs peuvent être affectés.
- Le premier budget doit être exact : faux, révision et ajustement en font partie.
- Tout le monde peut épargner le même pourcentage : faux, les moyens et obligations diffèrent.
- Une application est-elle nécessaire ? Non, papier ou tableur peuvent suffire.
- Faut-il suivre 50/30/20 ? Seulement comme repère souple si cela aide ; ce n’est pas une cible universelle.
- Que faire si les revenus varient ? Séparez sommes confirmées et incertaines et actualisez le plan à l’encaissement.
- Que faire si les dépenses dépassent les revenus ? Vérifiez chiffres et dates, envisagez des changements réalistes et un conseil local ; un budget ne résout pas seul un manque de ressources.
- Quand réviser ? Choisissez un rythme adapté aux revenus et échéances et comparez prévu et réel.
Guides associés

Argent
Carte de crédit ou de débit : différences et laquelle choisir
Comprenez le fonctionnement des cartes de crédit et de débit, leurs coûts, risques, protections et usages courants.
12 min de lecture

Argent
Comment rembourser ses dettes : boule de neige ou avalanche ?
Comparez boule de neige et avalanche avec un exemple reproductible et découvrez l’importance des priorités, minimums et contrats.
9 min de lecture

Argent
ETF ou fonds indiciel : différences, frais et critères de comparaison
L’indexation et la cotation en bourse ne sont pas des catégories opposées. Ce guide compare les ETF indiciels aux fonds indiciels traditionnels non cotés, selon leur fonctionnement, leurs coûts, leur suivi et les règles fiscales du pays concerné.
17 min de lecture