
Как составить личный бюджет с нуля и регулярно его пересматривать
Узнайте, как учитывать доступный доход, постоянные и переменные расходы, планировать периодические платежи и пересматривать бюджет.
Автор: TopicWeekОпубликовано 7 мин чтения
В этой статье
Личный бюджет — это план использования денег за определённый период. Он помогает увидеть доходы, платежи и приоритеты, но не создаёт деньги и не гарантирует накопления. Полезный план отражает реальные доходы и обязательства; универсальной процентной схемы нет.
Бесплатные образовательные материалы можно сравнить у Finanzas para Todos, американского ведомства CFPB и британской службы MoneyHelper. Их рекомендации предназначены для соответствующей аудитории и не являются универсальными правилами.
Что может и чего не может показать бюджет
Бюджет, запись расходов и банковский остаток связаны, но это не одно и то же. Бюджет планирует назначение средств; запись фиксирует оплаченные расходы; остаток показывает сумму на счёте в конкретный момент. Денежный поток учитывает также даты поступлений и платежей. Для начала достаточно бумаги, блокнота или таблицы.
1. Определите доступный доход
Учитывайте деньги, действительно доступные в этот период. Для наёмного работника это обычно доход после удержаний, а не сумма до вычетов. При самостоятельной работе выставленный счёт не равен свободным деньгам: учитывайте расходы деятельности, применимые налоги или взносы и неопределённые сроки оплаты. Разделяйте подтверждённые, ожидаемые и неопределённые поступления. Разовые деньги записывайте отдельно и обновляйте расчёт после фактического получения.
В зависимости от ситуации учитывайте зарплату, регулярные выплаты, поступления от самостоятельной работы после соответствующих расходов, пособия или другие регулярные источники. Используйте одинаковый период и не учитывайте одни деньги дважды. Прежние поступления помогают оценить колебания, но не гарантируют следующий платёж.
2. Запишите расходы и обязательства
Запишите реальные расходы по выпискам, чекам или собственным заметкам за достаточно показательный период. Частота и назначение — разные классификации: аренда может быть постоянной и необходимой; продукты — необходимыми, но переменными; подписка — фиксированной по цене, но необязательной. Переменные расходы не всегда можно исключить, а постоянные платежи не всегда необходимы. Возможные категории: жильё, коммунальные услуги, продукты, транспорт, здоровье, страховки, связь, образование, семья, долги, досуг, подписки и будущие цели. Для долгов отметьте обязательный минимум и сроки; дополнительные платежи зависят от договора и обстоятельств.
Если возможно, просмотрите несколько последних месяцев, чтобы не пропустить квартальные, годовые или сезонные расходы. Если записей нет, начните с известных данных, отметьте неопределённые суммы как оценки и уточняйте их по фактическим расходам. Не меняйте записи только для того, чтобы подогнать их под процентное правило.
Планируйте известные расходы не каждый месяц
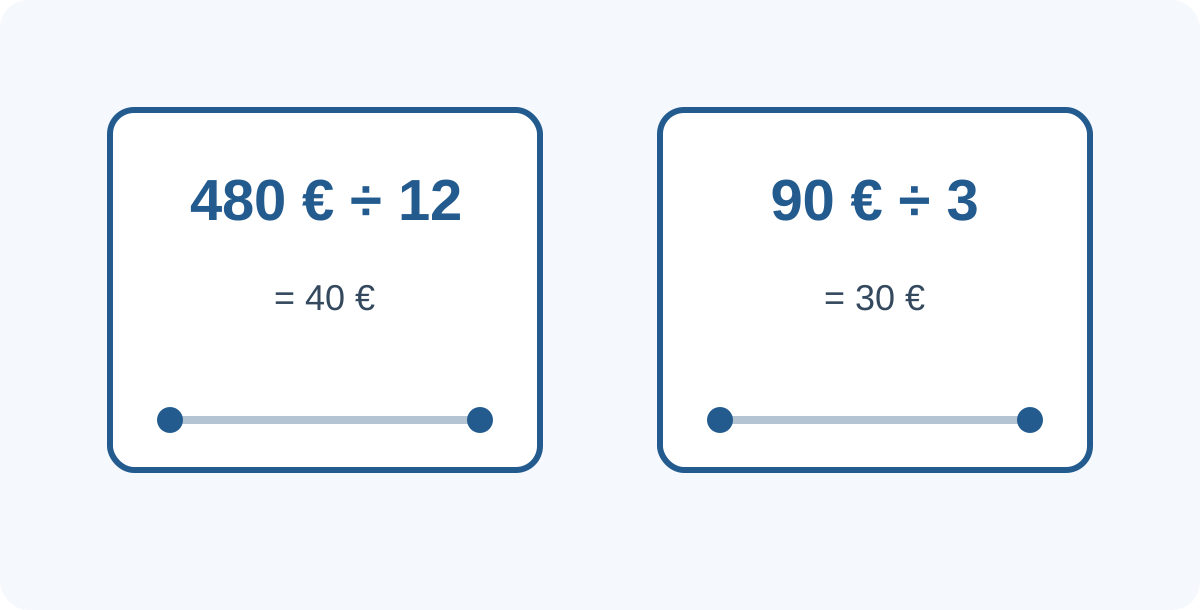
Известные расходы, возникающие не каждый месяц, тоже включайте в план. Гипотетический годовой платёж 480 €, распределённый на 12 месяцев, составляет 40 € в месяц (480 ÷ 12 = 40). Квартальный платёж 90 €, распределённый на три месяца, составляет 30 € в месяц (90 ÷ 3 = 30). Это плановое распределение, а не подтверждение, что поставщик принимает оплату частями. Если платёж скоро, делите на фактически оставшееся время и учитывайте уже отложенные деньги.
У непредвиденного расхода срок или сумма неизвестны. Если позволяют средства, можно предусмотреть отдельный запас, но универсальный размер резерва здесь не устанавливается.
Деньги, отложенные на известный платёж, считайте уже предназначенными для него, а не свободными для другой категории. При оплате запишите счёт один раз: не учитывайте и ежемесячный резерв, и итоговый платёж как два отдельных расхода.
3. Выберите способ ведения бюджета
Выберите способ, который сможете регулярно использовать. Бюджет по категориям задаёт гибкие суммы для групп расходов. Бюджет с нулевым остатком назначает цель каждой единице доступного дохода — счетам, известным будущим расходам, накоплениям или запасу, — чтобы плановый остаток был нулевым, а не банковский счёт. Метод конвертов разделяет пределы категорий физически или в записи; наличные и дополнительные счета не обязательны. Нет одного лучшего способа для всех.
Правило 50/30/20 часто описывают так: 50 % на потребности, 30 % на желания и 20 % на накопления или финансовые цели. В учебном материале CFPB пример рассчитывается от чистого дохода и отмечается, что не каждый может следовать этому правилу; определения различаются, особенно в отношении платежей по долгам. В сумме получается 100 %, но это лишь возможный ориентир, а не закон и не доказанная оптимальная норма. Высокие необходимые расходы или меняющийся доход могут сделать его нереалистичным. Не оставляйте базовые потребности неоплаченными ради процента.
Пример месячного бюджета
Гипотетический месячный план при доступном чистом доходе 2 000 €. Суммы показывают арифметику, а не средние расходы или рекомендацию; метод можно применить в своей валюте без пересчёта примера.
- Жильё: 800 €; коммунальные услуги: 160 €; продукты: 320 €; транспорт: 120 €.
- Обязательные минимальные платежи по долгам: 150 €; резерв на известные расходы не каждый месяц: 180 €.
- Необязательные расходы: 170 €; будущая цель, если позволяют средства: 100 €.
- Всего распределено: 2 000 €. 180 € предназначены для будущих счетов и не свободны; 100 € направлены на цель, но не обязательно уже накоплены.
4. Сравните план с реальностью
Сравните план и факт. Если на категорию планировалось 250 €, а потрачено 285 €, разница равна 285 − 250 = 35 €. Проверьте изменения оценки, сроков или обстоятельств и скорректируйте следующий период. Первый план не обязан быть точным.
Если расчёты не сходятся
Если доход равен 1 900 €, а расходы и обязательства составляют 2 030 €, разница — 1 900 − 2 030 = −130 €. Проверьте пропущенные записи и даты. Пересмотрите необязательные расходы, если есть реальный запас, и выясните, можно ли обсудить отдельные обязательства. Небольшие сокращения не всегда покрывают нехватку на необходимые расходы. Не игнорируйте обязательства и не берите новый кредит автоматически. Минус может отражать реальную нехватку дохода; в зависимости от места могут быть доступны государственные или некоммерческие консультации. Месячный итог также может скрывать нехватку денег до конкретной даты.
Меняющийся доход и денежный поток
При меняющемся доходе сначала планируйте по подтверждённым средствам и обновляйте бюджет после поступления денег. MoneyHelper описывает ориентир на месяц с низким доходом как один из вариантов в Великобритании, а не универсальное правило. Отмечайте сроки счетов и поступлений; месячный итог не показывает наличие денег в каждый конкретный день.
Инструменты, конфиденциальность и пересмотр
В таблице можно использовать столбцы: статья, категория, плановая сумма, фактическая сумма, дата или период, разница. Цифровые инструменты необязательны. Общий бюджет должен учитывать договорённости и обстоятельства, но не требует банковских паролей. Защищайте выписки, снимки экрана и данные счёта, особенно на общих или публичных устройствах.
Если несколько человек делят домашние расходы, договоритесь, какие счета и суммы включать в общий план, а какие остаются личными. При необходимости учитывайте иждивенцев и совместные обязательства, уважая обстоятельства каждого. Общий бюджет помогает координировать расходы, но не даёт оснований требовать банковские данные другого человека.
При пересмотре проверьте полученные доходы, сделанные платежи, будущие периодические расходы и отклонения. Обновите категории и даты. Ежемесячный ритм подходит многим, но при меняющихся доходах и сроках может потребоваться другой. Включайте накопления, только когда позволяют ресурсы и учтены обязательства и ликвидность.
- Проверьте полученные доходы и совершённые платежи.
- Сравните план и факт, запишите отклонение, не считая его личной неудачей.
- Отметьте предстоящие известные периодические расходы и сроки оплаты.
- Обновите оценки и категории на следующий период с учётом необходимых платежей и ликвидности.
- Если доход или сроки меняются, пересмотрите денежный поток, не дожидаясь конца месяца.
Если в конце периода осталась запланированная сумма, сначала проверьте, какие будущие счета или обязательства она должна была покрыть. Затем решите, перенести ли её на следующий период, назначить на другой известный расход или цель либо изменить следующую оценку. Положительный остаток не всегда свободен, если предстоят платежи.
Четыре гипотетические ситуации
- Гипотетический пример: человек с зарплатой сначала записывает реальные расходы, а затем выбирает несколько категорий для планирования — без обязательной нормы.
- Гипотетический пример: фрилансер отделяет подтверждённые поступления от неопределённых счетов и меняет план по мере получения денег.
- Гипотетический пример: семья записывает известный годовой платёж, срок оплаты и оставшееся время, прежде чем определить ежемесячный резерв.
- Гипотетический пример: необходимые расходы превышают доход. Бюджет показывает нехватку, но не означает отсутствия дисциплины. Проверьте суммы и сроки и при необходимости обратитесь за местной помощью.
Проверка первого бюджета
- Отделил ли я доступный доход от суммы до вычетов и неопределённых поступлений?
- Записал ли я фактические расходы, обязательные платежи и сроки?
- Разделил ли я частоту расходов и их необходимость или необязательность?
- Учёл ли я известные годовые и квартальные расходы и сроки?
- Соответствуют ли суммы и даты поступлению денег?
- Выбрал ли я удобный способ и защитил ли чувствительные данные?
- Включил ли я накопления только если позволяют средства?
Мифы и частые вопросы
- Переменные расходы всегда необязательны — неверно: расходы на еду меняются, но остаются необходимыми.
- Постоянные расходы всегда необходимы — неверно: подписка может быть постоянной и необязательной.
- Бюджет с нулевым остатком требует всё потратить — неверно: можно назначить деньги на накопления и будущие расходы.
- Первый бюджет должен быть точным — неверно: пересмотр и корректировка входят в процесс.
- Все могут откладывать одинаковую долю — неверно: ресурсы и обязательства различаются.
- Нужно ли приложение? Нет, может хватить бумаги или таблицы.
- Обязательно ли правило 50/30/20? Только если оно полезно как гибкий ориентир; это не универсальная цель.
- Что делать при меняющемся доходе? Отделяйте подтверждённые суммы и обновляйте план после поступления.
- Что, если расходы выше дохода? Проверьте суммы и сроки, рассмотрите реалистичные изменения и местную консультацию; бюджет сам по себе не решает нехватку дохода.
- Как часто пересматривать? Выберите подходящий ритм и регулярно сравнивайте план с фактом.
Похожие гиды

Деньги
Кредитная или дебетовая карта: различия и как выбрать
Разберитесь, как работают кредитные и дебетовые карты, какие у них расходы, риски, защиты и способы использования.
10 мин чтения

Деньги
Как погашать долги: метод снежного кома или лавины
Сравните методы «снежного кома» и «лавины» на примере и узнайте, почему важны приоритеты, минимальные платежи и условия договора.
8 мин чтения

Деньги
ETF или индексный фонд: различия, расходы и критерии сравнения
Индексная стратегия и биржевая торговля не исключают друг друга. В руководстве сопоставляются индексные ETF и традиционные небиржевые индексные фонды: их устройство, операции, расходы, следование индексу и зависимость налоговых правил от страны.
14 мин чтения