
Ein persönliches Budget von Grund auf erstellen und regelmäßig prüfen
Erfahren Sie, wie Sie verfügbares Einkommen, feste und variable Ausgaben sowie periodische Rechnungen planen und das Budget prüfen.
Von TopicWeekVeröffentlicht am 7 Min. Lesezeit
In diesem Artikel
Ein persönliches Budget plant, wie Geld über einen Zeitraum verwendet wird. Es macht Einnahmen, Zahlungen und Prioritäten sichtbar, schafft aber kein Geld und garantiert kein Sparen. Ein brauchbarer Plan berücksichtigt tatsächliche Mittel und Verpflichtungen; eine Prozentaufteilung passt nicht für alle.
Kostenlose Bildungsinformationen bieten Finanzas para Todos, die US-Behörde CFPB und der britische Dienst MoneyHelper. Ihre Hinweise richten sich an die jeweiligen Zielgruppen und sind keine allgemeingültigen Regeln.
Was ein Budget zeigen kann und was nicht
Budget, Ausgabenaufzeichnung und Kontostand hängen zusammen, sind aber verschieden. Das Budget plant Verwendungen; die Aufzeichnung hält Zahlungen fest; der Kontostand zeigt einen Betrag zu einem Zeitpunkt. Der Zahlungsfluss berücksichtigt auch Eingänge und Fälligkeiten. Papier, Notizbuch oder Tabelle können genügen.
1. Verfügbares Einkommen ermitteln
Planen Sie mit Geld, das im Zeitraum wirklich verfügbar ist. Bei Angestellten ist dies meist das Nettoeinkommen nach Abzügen, nicht der Bruttolohn. Bei Selbstständigkeit sind Rechnungen nicht automatisch frei verfügbar: Berücksichtigen Sie betriebliche Kosten, für Ihre Situation geltende Steuern oder Beiträge sowie unsichere Zahlungstermine. Trennen Sie bestätigte, erwartete und unsichere Einnahmen und aktualisieren Sie den Plan nach tatsächlichem Eingang.
Je nach Situation können Lohn, regelmäßige Zahlungen, selbstständige Einnahmen nach relevanten Kosten, Leistungen oder andere regelmäßige Quellen erfasst werden. Verwenden Sie einen einheitlichen Zeitraum und zählen Sie Geld nicht doppelt. Frühere Zahlungseingänge helfen bei einer Schätzung, garantieren aber keine nächste Zahlung.
2. Ausgaben und Verpflichtungen erfassen
Erfassen Sie tatsächliche Ausgaben anhand von Auszügen, Belegen oder Notizen über einen aussagekräftigen Zeitraum. Häufigkeit und Zweck sind getrennt: Miete kann fest und notwendig sein; Lebensmittel notwendig, aber variabel; ein Abo fest und freiwillig. Variable Ausgaben sind nicht automatisch verzichtbar, feste Zahlungen nicht automatisch notwendig. Mögliche Kategorien sind Wohnen, Nebenkosten, Lebensmittel, Verkehr, Gesundheit, Versicherung, Kommunikation, Bildung, Familie, Schulden, Freizeit, Abos und Ziele. Notieren Sie erforderliche Mindestzahlungen und Fälligkeiten; weitere Schuldzahlungen hängen von Vertrag und Situation ab.
Prüfen Sie nach Möglichkeit mehrere zurückliegende Monate, damit vierteljährliche, jährliche oder saisonale Kosten nicht so leicht übersehen werden. Fehlen Aufzeichnungen, beginnen Sie mit dem Bekannten, kennzeichnen Sie unsichere Beträge als Schätzung und verbessern Sie diese anhand tatsächlicher Daten. Verändern Sie Aufzeichnungen nicht, damit eine Prozentregel scheinbar passt.
Bekannte nichtmonatliche Kosten einplanen
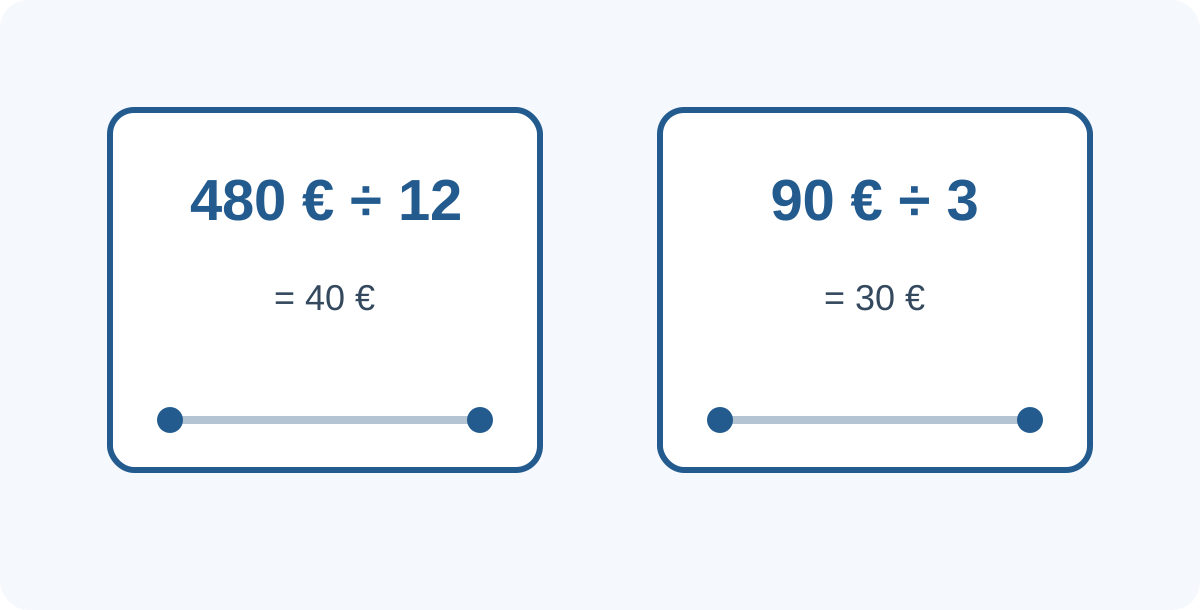
Bekannte nichtmonatliche Kosten gehören ebenfalls in den Plan. Eine hypothetische Jahresrechnung von 480 € entspricht bei Verteilung auf zwölf Monate 40 € pro Monat (480 ÷ 12 = 40). Eine Quartalsrechnung von 90 € entspricht bei Verteilung auf drei Monate 30 € pro Monat (90 ÷ 3 = 30). Das ist eine Planungszuweisung und bedeutet nicht, dass ein Anbieter Raten akzeptiert. Bei naher Fälligkeit teilen Sie durch die tatsächlich verbleibende Zeit und berücksichtigen bereits zurückgelegtes Geld.
Bei einer unerwarteten Ausgabe sind Zeitpunkt oder Betrag ungewiss. Wenn die Mittel es erlauben, kann dafür ein separater Puffer vorgesehen werden; eine allgemeingültige Rücklagenhöhe gibt es hier nicht.
Geld für eine bekannte Rechnung ist gebunden und nicht für eine andere Kategorie verfügbar. Erfassen Sie die Rechnung bei Zahlung nur einmal: Zählen Sie nicht sowohl die monatliche Rücklage als auch die spätere Zahlung als zwei verschiedene Kosten.
3. Eine Budgetmethode wählen
Wählen Sie eine Methode, die Sie beibehalten. Beim Kategorienbudget erhalten Gruppen flexible Beträge. Beim Nullsummenbudget bekommt jeder verfügbare Euro einen geplanten Zweck, einschließlich Rechnungen, künftiger Kosten, Sparen oder Puffer, sodass der geplante Rest null ist – nicht das Bankkonto. Beim Umschlagprinzip werden Kategoriegrenzen bar oder schriftlich getrennt. Bargeld und zusätzliche Konten sind nicht erforderlich; keine Methode ist für alle am besten.
Die 50/30/20-Regel wird oft als 50 % für Bedürfnisse, 30 % für Wünsche und 20 % für Sparen oder finanzielle Ziele beschrieben. Das Unterrichtsmaterial des CFPB berechnet sein Beispiel auf Grundlage des Nettoeinkommens und hält fest, dass nicht alle diese Regel einhalten können. Definitionen unterscheiden sich, besonders bei Schuldenzahlungen. Rechnerisch ergibt sich 100 %, doch dies ist nur ein möglicher Richtwert, kein Gesetz und kein allgemein optimaler Wert. Hohe notwendige Kosten oder schwankendes Einkommen können ihn unrealistisch machen. Lassen Sie Grundbedürfnisse nicht unbezahlt, um einen Prozentsatz zu erreichen.
Ein Monatsbudget als Beispiel
Hypothetischer Monatsplan mit 2.000 € verfügbarem Nettoeinkommen. Die Zahlen zeigen die Rechnung, nicht Durchschnittskosten oder eine Empfehlung; die Methode lässt sich mit der eigenen Währung anwenden.
- Wohnen: 800 €; Nebenkosten: 160 €; Lebensmittel: 320 €; Verkehr: 120 €.
- Erforderliche Mindestzahlungen für Schulden: 150 €; Rücklage für bekannte nichtmonatliche Kosten: 180 €.
- Freiwillige Ausgaben: 170 €; künftiges Ziel, falls leistbar: 100 €.
- Insgesamt zugewiesen: 2.000 €. Die 180 € sind für künftige Rechnungen vorgesehen, nicht frei verfügbar. Die 100 € sind einem Ziel zugeordnet, aber nicht zwingend bereits gespart.
4. Plan und Realität vergleichen
Vergleichen Sie Plan und Realität. Waren 250 € geplant und wurden 285 € ausgegeben, beträgt die Abweichung 285 − 250 = 35 €. Prüfen Sie Schätzung, Zeitpunkt und Umstände und passen Sie den nächsten Plan an. Die erste Planung muss nicht exakt sein.
Wenn die Zahlen nicht aufgehen
Betragen Einnahmen 1.900 € und Kosten sowie Verpflichtungen 2.030 €, ergibt sich 1.900 − 2.030 = −130 €. Prüfen Sie fehlende Einträge und Termine. Überprüfen Sie freiwillige Ausgaben, sofern echter Spielraum besteht, und klären Sie, ob Verpflichtungen besprochen werden können. Kleine Kürzungen schließen nicht immer eine Lücke bei notwendigen Kosten; ignorieren Sie keine Verpflichtung und nehmen Sie nicht automatisch neue Kredite auf. Ein Minus kann echte unzureichende Einnahmen widerspiegeln. Je nach Ort gibt es öffentliche oder gemeinnützige Beratung. Eine ausgeglichene Monatssumme kann außerdem ein Terminproblem verdecken.
Schwankendes Einkommen und Zahlungsfluss
Bei schwankendem Einkommen planen Sie zunächst mit bestätigten Mitteln und aktualisieren nach Zahlungseingang. MoneyHelper nennt einen einkommensschwachen Monat als eine mögliche britische Vorgehensweise, nicht als allgemeine Formel. Erfassen Sie Ein- und Fälligkeitstermine. Monatliche Summen sagen nicht immer, ob an jedem Tag genügend Geld verfügbar ist.
Werkzeuge, Datenschutz und Prüfung
Eine Tabelle kann Posten, Kategorie, geplanten und tatsächlichen Betrag, Datum oder Zeitraum und Abweichung enthalten. Digitale Werkzeuge sind optional. Ein gemeinsames Budget sollte Zuständigkeiten und Umstände respektieren, ohne Bankpasswörter zu verlangen. Schützen Sie Auszüge, Screenshots und Kontodaten besonders auf öffentlichen oder gemeinsam genutzten Geräten.
Wenn mehrere Personen Haushaltskosten teilen, sollten sie vereinbaren, welche Rechnungen und Beträge in den gemeinsamen Plan gehören und was individuell bleibt. Berücksichtigen Sie gegebenenfalls Unterhaltsberechtigte und gemeinsame Verpflichtungen und respektieren Sie die Umstände aller Beteiligten. Ein gemeinsames Budget dient der Abstimmung und rechtfertigt keine Forderung nach fremden Bankzugängen.
Prüfen Sie eingegangene Einnahmen, geleistete Zahlungen, kommende periodische Kosten und Abweichungen. Passen Sie Kategorien und Termine an. Eine monatliche Prüfung passt zu vielen monatlichen Einkommen; schwankende Einnahmen oder Termine können einen anderen Rhythmus erfordern. Sparziele nur aufnehmen, wenn Mittel verfügbar sind und Verpflichtungen sowie Liquidität berücksichtigt wurden.
- Prüfen Sie eingegangene Einnahmen und geleistete Zahlungen.
- Vergleichen Sie Plan und Realität und notieren Sie die Abweichung, ohne sie als persönliches Versagen zu werten.
- Notieren Sie kommende bekannte periodische Kosten und Fälligkeiten.
- Passen Sie Schätzungen und Kategorien für den nächsten Zeitraum an und berücksichtigen Sie notwendige Zahlungen und Liquidität.
- Ändern sich Einnahmen oder Termine, prüfen Sie den Zahlungsfluss erneut, statt bis Monatsende zu warten.
Bleibt am Periodenende ein geplanter Betrag übrig, prüfen Sie zunächst, welche kommenden Rechnungen oder Verpflichtungen damit gedeckt werden sollten. Entscheiden Sie dann, ob Sie ihn übertragen, einem anderen bekannten Kostenpunkt oder Ziel zuweisen oder die nächste Schätzung anpassen. Ein positiver Kontostand ist nicht automatisch frei verfügbar, solange Zahlungen ausstehen.
Vier hypothetische Situationen
- Hypothetisch: Eine angestellte Person notiert zunächst tatsächliche Ausgaben und plant einige Kategorien ohne Standardprozentsatz.
- Hypothetisch: Eine selbstständige Person trennt bestätigte Einnahmen von unsicheren Rechnungen und aktualisiert Zuweisungen bei Zahlungseingang.
- Hypothetisch: Ein Haushalt notiert Jahresrechnung, Fälligkeit und verbleibende Zeit, bevor er eine monatliche Rücklage plant.
- Hypothetisch: Notwendige Kosten übersteigen das Einkommen. Das Budget macht die Lücke sichtbar; sie bedeutet nicht mangelnde Disziplin. Prüfen Sie Beträge und Termine und suchen Sie bei Bedarf passende lokale Unterstützung.
Checkliste für das erste Budget
- Habe ich verfügbares Einkommen von Bruttolohn und unsicheren Eingängen getrennt?
- Habe ich tatsächliche Ausgaben, Pflichtzahlungen und Termine notiert?
- Habe ich Häufigkeit getrennt davon betrachtet, ob etwas notwendig oder freiwillig ist?
- Habe ich bekannte Jahres- und Quartalskosten mit Fälligkeit erfasst?
- Passen Summen und Termine zum Zahlungseingang?
- Habe ich eine umsetzbare Methode gewählt und sensible Daten geschützt?
- Sind Sparziele nur aufgenommen, wenn die Mittel es zulassen?
Mythen und häufige Fragen
- Variable Ausgaben sind immer verzichtbar: falsch; Lebensmittel können variieren und notwendig sein.
- Feste Ausgaben sind immer notwendig: falsch; ein Abo kann fest und freiwillig sein.
- Nullsummenbudget heißt, alles auszugeben: falsch; Sparen und künftige Kosten können zugewiesen werden.
- Der erste Plan muss exakt sein: falsch; Prüfen und Anpassen gehören dazu.
- Alle können denselben Anteil sparen: falsch; Mittel und notwendige Verpflichtungen unterscheiden sich.
- Brauche ich eine App? Nein, Papier oder eine Tabelle können genügen.
- Muss ich 50/30/20 anwenden? Nur als flexiblen Richtwert, wenn es hilft; es ist kein allgemeines Ziel.
- Was bei wechselndem Einkommen? Trennen Sie bestätigte und unsichere Beträge und aktualisieren Sie nach Eingang.
- Was, wenn Ausgaben höher sind als Einnahmen? Prüfen Sie Beträge und Termine, erwägen Sie realistische Änderungen und lokale Beratung; ein Budget allein löst fehlendes Einkommen nicht.
- Wie oft prüfen? Wählen Sie einen Rhythmus passend zu Einnahmen und Fälligkeiten und vergleichen Sie Plan und Realität.
Ähnliche Ratgeber

Finanzen
Kreditkarte oder Debitkarte: Unterschiede und welche passt?
Erfahren Sie, wie Kredit- und Debitkarten funktionieren und welche Kosten, Risiken und Einsatzmöglichkeiten es gibt.
10 Min. Lesezeit

Finanzen
Schulden abbauen: Schneeball- oder Lawinenmethode?
Vergleiche Schneeball und Lawine anhand eines nachvollziehbaren Beispiels und erfahre, warum Prioritäten, Mindestzahlungen und Verträge zählen.
8 Min. Lesezeit

Finanzen
ETF oder Indexfonds: Unterschiede, Kosten und Vergleich
Indexanlage und Börsenhandel schließen einander nicht aus. Dieser Leitfaden vergleicht indexnachbildende ETFs mit traditionellen, nicht börsengehandelten Indexfonds und erläutert Handel, Kosten, Tracking und die Abhängigkeit der Besteuerung vom Wohnsitz.
14 Min. Lesezeit