
Come creare un budget personale da zero e rivederlo ogni mese
Scopri come organizzare entrate, spese fisse e variabili, prevedere pagamenti periodici e rivedere il budget con esempi chiari.
Di TopicWeekPubblicato il 7 min di lettura
In questo articolo
Un budget personale è un piano per organizzare il denaro in un periodo. Aiuta a vedere entrate, pagamenti e priorità, ma non crea risorse né garantisce risparmi. Un piano utile rispecchia entrate e obblighi reali: non esiste una percentuale valida per tutti.
Per confrontare risorse educative gratuite, consulta Finanzas para Todos, l’ente statunitense CFPB e il servizio britannico MoneyHelper. Le loro indicazioni si rivolgono ai rispettivi destinatari e non sono regole universali.
Cosa può e cosa non può indicare un budget
Budget, registro delle spese e saldo bancario sono collegati ma diversi. Il budget pianifica le destinazioni; il registro annota i pagamenti; il saldo mostra quanto c’è sul conto in un momento. Il flusso di cassa considera anche date di entrata e scadenze. Carta, quaderno o foglio di calcolo possono bastare.
1. Calcolare il reddito disponibile
Considera il denaro effettivamente disponibile. Per un dipendente è in genere il reddito netto dopo le trattenute, non lo stipendio lordo. Per un’attività autonoma, le fatture non sono automaticamente denaro spendibile: considera costi professionali, imposte o contributi applicabili e incassi incerti. Separa entrate confermate, attese e incerte. Tieni a parte i pagamenti una tantum e aggiorna le stime quando arrivano gli importi reali.
A seconda della situazione, registra stipendio, pagamenti ricorrenti, incassi da lavoro autonomo al netto dei costi pertinenti, prestazioni o altre fonti regolari. Usa un periodo coerente e non conteggiare due volte lo stesso denaro. Gli incassi passati aiutano a stimare le variazioni, ma non garantiscono il prossimo pagamento.
2. Registrare spese e obblighi
Registra le spese effettive usando estratti, ricevute o appunti per un periodo rappresentativo. Frequenza e funzione sono diverse: l’affitto può essere fisso ed essenziale; il cibo necessario ma variabile; un abbonamento fisso ma discrezionale. Una spesa variabile non è sempre facoltativa e una spesa fissa non è sempre essenziale. Possibili categorie: casa, utenze, alimentazione, trasporti, salute, assicurazioni, comunicazioni, istruzione, famiglia, debiti, tempo libero, abbonamenti e obiettivi. Per i debiti annota pagamenti minimi richiesti e scadenze; il resto dipende dal contratto e dalla situazione.
Se possibile, rivedi diversi mesi recenti per non trascurare spese trimestrali, annuali o stagionali. Se non hai uno storico, inizia da ciò che sai, contrassegna gli importi incerti come stime e perfezionali con i dati reali. Non alterare le registrazioni per farle rientrare in una regola percentuale.
Pianificare le spese note non mensili
Anche i costi noti che non arrivano ogni mese fanno parte del piano. Una fattura annuale ipotetica di 480 € divisa su 12 mesi equivale a 40 € al mese (480 ÷ 12 = 40). Una fattura trimestrale di 90 € divisa su tre mesi equivale a 30 € al mese (90 ÷ 3 = 30). È una ripartizione per pianificare, non significa che il fornitore accetti rate. Se la scadenza è vicina, dividi per il tempo effettivo rimasto e considera quanto hai già accantonato.
Una spesa imprevista ha un momento o un importo incerto. Se le risorse lo consentono, si può prevedere un margine separato, ma non esiste un importo di riserva universale.
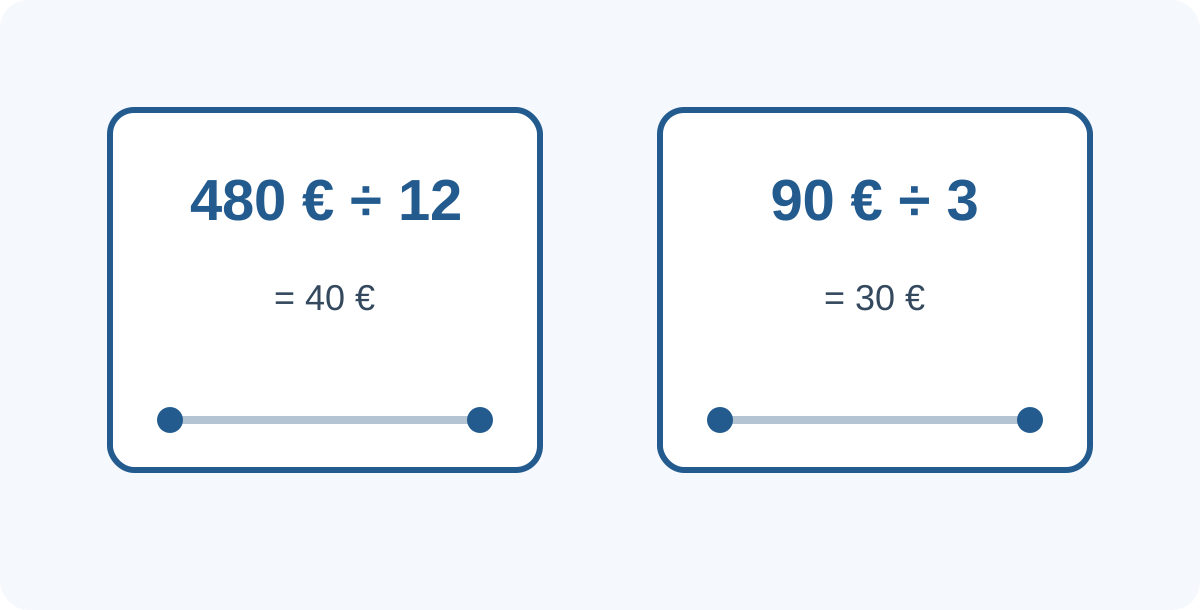
Quando accantoni denaro per una spesa nota, consideralo già destinato e non disponibile per un’altra categoria. Quando paghi la fattura, registrala una sola volta: non contare sia l’accantonamento mensile sia il pagamento finale come due costi distinti.
3. Scegliere un metodo di budget
Scegli un metodo sostenibile. Il budget per categorie assegna importi flessibili ai gruppi di spesa. Quello a base zero assegna una destinazione a ogni unità di reddito disponibile, incluse bollette, spese future note, risparmi o margine, così che il residuo pianificato sia zero, non il conto bancario. Il metodo delle buste separa limiti per categoria, in buste o in un registro; non richiede contanti né conti aggiuntivi. Nessun metodo è migliore per tutti.
Il 50/30/20 viene spesso descritto come 50% per necessità, 30% per desideri e 20% per risparmi o obiettivi finanziari. Il materiale didattico del CFPB calcola l’esempio sul reddito netto e chiarisce che non tutti possono seguire questa regola; le definizioni variano, soprattutto per i pagamenti dei debiti. La somma fa 100%, ma è solo un riferimento facoltativo, non una regola legale o un valore ottimale dimostrato. Costi essenziali elevati o entrate irregolari possono renderlo irrealistico. Non lasciare scoperte necessità di base per rispettarlo.
Un esempio mensile
Esempio mensile ipotetico con 2.000 € di reddito netto disponibile. Le cifre mostrano la somma, non costi medi né una ripartizione consigliata; il metodo vale anche con altre valute, senza convertire l’esempio.
- Casa: 800 €; utenze: 160 €; alimentazione: 320 €; trasporti: 120 €.
- Pagamenti minimi obbligatori dei debiti: 150 €; accantonamento per spese note non mensili: 180 €.
- Spese discrezionali: 170 €; obiettivo futuro, se possibile: 100 €.
- Totale assegnato: 2.000 €. I 180 € sono riservati a pagamenti futuri; i 100 € sono destinati a un obiettivo ma non necessariamente già risparmiati.
4. Confrontare il piano con la realtà
Confronta piano e realtà. Se una categoria prevedeva 250 € e la spesa reale è 285 €, la differenza è 285 − 250 = 35 €. Verifica se stime, date o circostanze sono cambiate e modifica il piano successivo. Il primo budget non deve essere perfetto.
Quando i conti non tornano
Se le entrate sono 1.900 € e spese e obblighi stimati sono 2.030 €, la differenza è 1.900 − 2.030 = −130 €. Controlla voci mancanti e date, poi annota incassi e scadenze. Rivedi spese discrezionali se esiste margine reale e informati su eventuali obblighi discutibili. Tagli piccoli non sempre coprono un deficit di spese essenziali. Non ignorare obblighi né ricorrere automaticamente a nuovo credito. Un saldo negativo può riflettere entrate davvero insufficienti rispetto ai costi necessari; a seconda del luogo esistono servizi pubblici o non profit di orientamento. Un totale mensile positivo può nascondere un problema di date.
Entrate variabili e flusso di cassa
Con entrate variabili, pianifica inizialmente con risorse confermate e aggiorna quando arrivano. MoneyHelper cita il mese di reddito basso come un’opzione nel Regno Unito, non una formula universale. Annota date di incasso e scadenze; un piano mensile può non mostrare la liquidità disponibile in ogni giornata.
Strumenti, privacy e revisione
Un foglio può avere colonne per voce, categoria, importo previsto, reale, data o periodo e differenza. Gli strumenti digitali sono facoltativi. Un budget condiviso rispetta responsabilità concordate e circostanze senza richiedere password bancarie. Proteggi estratti, screenshot e dati del conto, soprattutto su dispositivi pubblici o condivisi.
Se più persone condividono i costi domestici, concordate quali bollette e importi inserire nel piano comune e quali restano individuali. Considerate persone a carico e obblighi condivisi quando pertinente, rispettando le circostanze di tutti. Un budget condiviso serve a coordinarsi, non a chiedere le credenziali bancarie altrui.
Controlla entrate ricevute, pagamenti eseguiti, spese periodiche imminenti e differenze dal piano. Aggiorna categorie e date. La revisione mensile si adatta a molti redditi mensili, ma entrate o scadenze variabili possono richiedere un altro ritmo. Includi obiettivi di risparmio solo se le risorse lo permettono, considerando obblighi e liquidità.
- Controlla le entrate ricevute e i pagamenti effettuati.
- Confronta importi previsti ed effettivi e annota lo scostamento senza considerarlo un fallimento personale.
- Elenca spese periodiche note in arrivo e relative scadenze.
- Aggiorna stime e categorie per il periodo seguente considerando pagamenti essenziali e liquidità.
- Se cambiano entrate o scadenze, rivedi il flusso di cassa senza aspettare la fine del mese.
Se a fine periodo resta una somma prevista, controlla prima quali pagamenti o obblighi imminenti doveva coprire. Poi decidi se riportarla al periodo successivo, assegnarla a un altro costo noto o obiettivo, oppure rivedere la stima successiva. Un saldo positivo non è automaticamente denaro libero se restano pagamenti da fare.
Quattro situazioni ipotetiche
- Ipotetico: una persona dipendente registra prima le spese effettive e poi pianifica alcune categorie senza percentuali standard.
- Ipotetico: una persona freelance separa incassi confermati e fatture incerte e aggiorna le assegnazioni quando riceve il denaro.
- Ipotetico: un nucleo annota una fattura annuale, la scadenza e il tempo rimasto prima di stabilire un accantonamento mensile.
- Ipotetico: le spese essenziali superano le entrate. Il budget rende visibile il divario, che non indica mancanza di disciplina. Verifica importi e date e cerca supporto locale appropriato se serve.
Lista per il primo budget
- Ho separato reddito disponibile, stipendio lordo e incassi incerti?
- Ho registrato spese effettive, pagamenti obbligatori e scadenze?
- Ho distinto frequenza e carattere essenziale o discrezionale?
- Ho elencato spese annuali e trimestrali note e le date?
- Totali e date corrispondono agli incassi previsti?
- Ho scelto un metodo sostenibile e protetto i dati sensibili?
- Ho incluso obiettivi di risparmio solo se le risorse lo consentono?
Miti e domande frequenti
- Una spesa variabile è sempre facoltativa: falso; il cibo può variare ma restare necessario.
- Una spesa fissa è sempre essenziale: falso; un abbonamento può essere fisso e discrezionale.
- Base zero significa spendere tutto: falso; risparmi e costi futuri possono ricevere un’assegnazione.
- Il primo budget deve essere esatto: falso; revisione e aggiustamento fanno parte del processo.
- Tutti possono risparmiare la stessa quota: falso; risorse e obblighi essenziali variano.
- Mi serve un’app? No, possono bastare carta o foglio di calcolo.
- Devo seguire 50/30/20? Solo come riferimento flessibile, se utile; non è un obiettivo universale.
- Cosa fare se le entrate cambiano? Separa gli importi confermati e incerti e aggiorna il piano quando incassi.
- E se le spese superano le entrate? Verifica cifre e date, considera aggiustamenti realistici e assistenza locale; un budget da solo non risolve entrate insufficienti.
- Ogni quanto rivedere? Scegli un ritmo adatto a entrate e scadenze e confronta piano e realtà.
Guide correlate

Finanza
Carta di credito o di debito: differenze e quale scegliere
Scopri come funzionano le carte di credito e di debito, con costi, rischi, tutele e usi quotidiani.
11 min di lettura

Finanza
Come ripagare i debiti: metodo palla di neve o valanga
Confronta palla di neve e valanga con un esempio riproducibile e scopri perché contano priorità, minimi e condizioni.
9 min di lettura

Finanza
ETF o fondi indicizzati: differenze, costi e criteri di confronto
Indicizzazione e quotazione in borsa non sono categorie opposte. Questa guida confronta ETF indicizzati e fondi indicizzati tradizionali non quotati, considerando operatività, costi, tracking e norme fiscali applicabili nel Paese di residenza.
16 min di lettura