
Cómo hacer un presupuesto personal desde cero y mantenerlo mes a mes
Aprende a organizar ingresos, gastos fijos y variables, prever imprevistos y revisar tu presupuesto mensual con ejemplos sencillos.
Por TopicWeekPublicado el 9 min de lectura
En este artículo
Un presupuesto personal es un plan para organizar el uso del dinero durante un periodo. Ayuda a ver ingresos, pagos y prioridades, pero no crea dinero ni garantiza ahorro. Un plan útil refleja los ingresos y obligaciones reales de cada persona: no hay un reparto porcentual que sirva para todos.
Puedes comparar recursos educativos gratuitos sobre presupuestos de Finanzas para Todos, el organismo estadounidense CFPB y el servicio británico MoneyHelper. Sus orientaciones corresponden a sus públicos y no son reglas universales.
Qué puede y qué no puede decirte un presupuesto
Un presupuesto, un registro de gastos y el saldo bancario están relacionados, pero no son lo mismo. El presupuesto asigna usos previstos; el registro anota lo que se pagó; el saldo muestra el dinero que aparece en una cuenta en un momento concreto. El flujo de caja también considera cuándo entra el dinero y cuándo vencen los pagos. Empieza con el sistema más sencillo que puedas mantener: papel, cuaderno o una hoja de cálculo pueden servir.
1. Calcula los ingresos disponibles
Utiliza el dinero realmente disponible para ese periodo. Para una persona asalariada suele ser el ingreso neto, después de las deducciones, no el salario bruto. Si trabajas por cuenta propia, las facturas no equivalen automáticamente a dinero disponible: considera gastos de actividad, impuestos o cotizaciones que se apliquen a tu situación y fechas inciertas de cobro. Separa ingresos confirmados, esperados e inciertos. Registra aparte los pagos únicos, sin convertirlos en ingresos recurrentes, y revisa las estimaciones cuando los cobros reales difieran.
Según tu situación, puedes registrar salarios, pagos recurrentes, cobros de trabajo independiente después de los costes pertinentes, prestaciones u otras fuentes regulares. Utiliza un periodo coherente y no cuentes dos veces el mismo dinero. Los cobros anteriores ayudan a estimar ingresos variables, pero no garantizan el próximo pago.
2. Registra gastos y obligaciones
Anota gastos reales a partir de extractos, recibos o un cuaderno durante un periodo representativo. La frecuencia y la función son clasificaciones distintas: el alquiler puede ser fijo y esencial; la alimentación, necesaria pero variable; una suscripción puede tener un coste fijo y ser discrecional. No clasifiques todo gasto variable como opcional ni todo pago fijo como imprescindible. Entre las categorías posibles están vivienda, suministros, alimentación, transporte, salud, seguros, comunicaciones, educación, familia, obligaciones de deuda, ocio, suscripciones y objetivos futuros. Usa las que encajen en tu hogar. Para las deudas registra los pagos mínimos exigidos y sus vencimientos; los pagos adicionales dependen del contrato y de cada situación.
Si puedes, revisa varios meses recientes para reducir el riesgo de pasar por alto pagos trimestrales, anuales o estacionales. Si no tienes registros, empieza con lo que sabes, marca como estimadas las cantidades inciertas y mejóralas al reunir datos reales. No alteres lo que anotas solo para que parezca encajar en una regla porcentual.
Prepara los gastos conocidos que no son mensuales
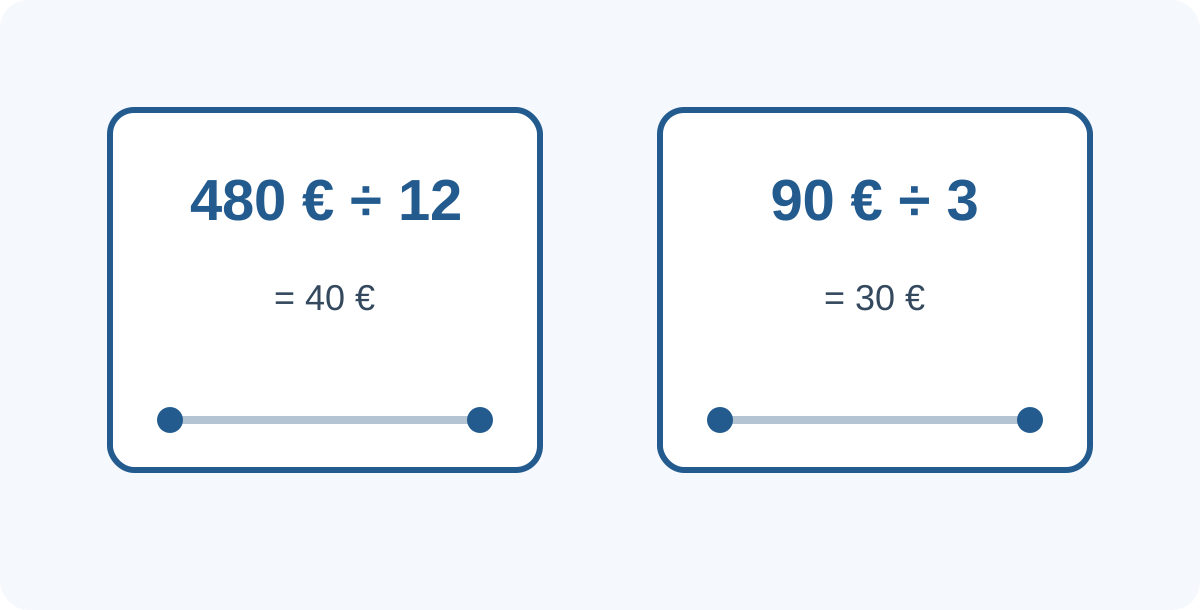
Los gastos conocidos que no llegan cada mes también forman parte del plan. Un pago anual hipotético de 480 € repartido entre 12 meses equivale a 40 € al mes (480 ÷ 12 = 40). Un pago trimestral de 90 € repartido entre tres meses equivale a 30 € al mes (90 ÷ 3 = 30). Es una asignación para planificar, no significa que el proveedor acepte cuotas. Si el vencimiento es más próximo, divide por el tiempo real restante y considera lo ya reservado. Un gasto anual conocido no es un imprevisto, aunque su importe final pueda variar.
Un imprevisto tiene un momento o importe incierto. Si los recursos lo permiten, puedes prever un margen separado para esos casos, pero no existe aquí una cantidad de reserva universal.
Cuando reserves dinero para un pago conocido, considéralo comprometido, no disponible para otra categoría. Al pagar la factura, registra el pago una sola vez: no sumes la provisión mensual y el pago final como si fueran dos gastos distintos del mismo total.
3. Elige un método de presupuesto
Elige el método que puedas mantener. El presupuesto por categorías asigna cantidades flexibles a grupos de gastos. El presupuesto de base cero da un destino a cada unidad de ingreso disponible —pagos, gastos futuros conocidos, ahorro o margen— para que el saldo planificado sea cero; no significa gastarlo todo ni dejar la cuenta bancaria vacía. El método de sobres separa límites por categoría, en sobres físicos o en un registro. No hace falta usar efectivo ni abrir cuentas adicionales. Ningún método sirve mejor para todo el mundo.
La regla 50/30/20 suele presentarse como 50 % para necesidades, 30 % para deseos y 20 % para ahorro u objetivos financieros. El material educativo del CFPB calcula el ejemplo sobre el ingreso neto y aclara que no todo el mundo puede seguirlo; otras definiciones varían, especialmente al tratar pagos de deuda. La suma es 100 %, pero es solo una referencia opcional, no un objetivo legal ni un reparto óptimo demostrado. Unos gastos esenciales elevados o ingresos irregulares pueden hacerla inviable. No dejes necesidades básicas sin pagar para cumplir un porcentaje.
Un ejemplo de presupuesto mensual
Ejemplo hipotético de un plan mensual con 2.000 € de ingreso neto disponible. Las cifras ilustran la suma, no son gastos medios ni una distribución recomendada; puedes aplicar el método con tu moneda sin convertir estos ejemplos.
- Vivienda: 800 €; suministros: 160 €; alimentación: 320 €; transporte: 120 €.
- Pagos mínimos de deuda exigidos: 150 €; provisión para gastos conocidos no mensuales: 180 €.
- Gastos discrecionales: 170 €; objetivo futuro, si es posible: 100 €.
- Total asignado: 2.000 €. Los 180 € se reservan para pagos futuros, no son dinero libre. Los 100 € se destinan a un objetivo; eso no significa que ya se hayan ahorrado.
4. Compara el plan con la realidad
Compara lo previsto con lo ocurrido. Si una categoría tenía 250 € presupuestados y el gasto real fue 285 €, la diferencia es 285 − 250 = 35 €. Comprueba si cambiaron la estimación, las fechas o las circunstancias y ajusta el siguiente plan. El primer presupuesto no tiene que acertar cada cantidad.
Cuando los números no cuadran
Si los ingresos son 1.900 € y los gastos y obligaciones estimados suman 2.030 €, la diferencia es 1.900 − 2.030 = −130 €. Comprueba si falta algún apunte y revisa las fechas de cobro y vencimiento. Revisa gastos discrecionales cuando haya margen real e infórmate de si alguna obligación puede hablarse con el proveedor. No supongas que pequeños recortes cubren un déficit de gastos esenciales, ignores obligaciones o recurras automáticamente a nuevo crédito. El saldo negativo puede reflejar insuficiencia real de ingresos frente a gastos esenciales; según el lugar, puede haber orientación o apoyo público o sin ánimo de lucro. Un total mensual equilibrado también puede ocultar un problema de fechas si un pago vence antes del ingreso.
Ingresos variables y flujo de caja
Si los ingresos cambian, prepara una primera versión con recursos confirmados y actualízala al recibir el dinero. MoneyHelper describe presupuestar con un mes de ingresos bajos como una opción en el Reino Unido, no una fórmula universal. Anota fechas de cobro y vencimientos además de los totales. Si los ingresos varían, el calendario de caja puede requerir más de una revisión al mes.
Herramientas, privacidad y revisión periódica
Una hoja de cálculo puede incluir concepto, categoría, cantidad prevista, cantidad real, fecha o periodo y diferencia. Las herramientas digitales son opcionales; no compartas contraseñas bancarias. Un presupuesto compartido debe respetar responsabilidades acordadas y circunstancias, sin exigir acceso a las cuentas de otra persona. Trata extractos, capturas y datos de cuenta como información sensible, especialmente en dispositivos compartidos o públicos.
Si varias personas comparten gastos del hogar, acordad qué pagos e importes entran en el plan común y cuáles siguen siendo individuales. Incluye dependientes u obligaciones conjuntas cuando corresponda, respetando las circunstancias de cada persona. Un presupuesto compartido coordina gastos; no justifica exigir las credenciales bancarias de otra persona.
En una revisión periódica, comprueba ingresos recibidos, pagos realizados, próximos gastos conocidos y diferencias respecto al plan. Ajusta categorías y fechas para el siguiente periodo. La revisión mensual encaja con muchos cobros mensuales; ingresos o vencimientos variables pueden requerir otro ritmo. Incluye objetivos de ahorro solo cuando los recursos lo permitan, después de considerar obligaciones y liquidez. Ahorrar es un destino posible, no una razón para dejar de pagar necesidades u obligaciones.
- Comprueba los ingresos recibidos y los pagos realizados.
- Compara importes previstos y reales; anota la diferencia sin considerarla un fracaso personal.
- Apunta los próximos gastos periódicos conocidos y sus vencimientos.
- Ajusta estimaciones y categorías para el siguiente periodo, teniendo en cuenta pagos esenciales y liquidez.
- Si cambian ingresos o vencimientos, revisa de nuevo el flujo de caja sin esperar al final del mes.
Si al final del periodo queda una cantidad prevista sin utilizar, comprueba primero qué pagos u obligaciones próximos debía cubrir. Después decide si la mantienes para el siguiente periodo, la asignas a otro gasto conocido u objetivo, o ajustas la próxima estimación. Un saldo positivo no es automáticamente dinero libre si aún vencen pagos.
Cuatro situaciones hipotéticas
- Hipotético: una persona asalariada registra primero sus gastos reales y después elige algunas categorías para planificar, sin un porcentaje estándar.
- Hipotético: una persona autónoma separa cobros confirmados de facturas inciertas y actualiza el plan a medida que recibe ingresos.
- Hipotético: un hogar apunta un pago anual conocido, su vencimiento y el tiempo disponible antes de decidir cuánto reservar al mes.
- Hipotético: los gastos esenciales superan los ingresos. El presupuesto hace visible la diferencia; no significa que falte disciplina. Revisa cifras y fechas y busca apoyo local adecuado si hace falta.
Checklist para tu primer presupuesto
- ¿He separado los ingresos disponibles del salario bruto y de los cobros inciertos?
- ¿He registrado gastos reales, pagos exigidos y vencimientos?
- ¿He separado la frecuencia de si un gasto es esencial o discrecional?
- ¿He incluido pagos anuales y trimestrales conocidos y sus fechas reales?
- ¿Cuadran los totales y las fechas con el dinero que entra?
- ¿He elegido un método que puedo mantener y protegido mis datos sensibles?
- ¿He incluido ahorro solo si los recursos disponibles lo permiten?
Mitos y preguntas frecuentes
- Un gasto variable siempre es opcional: falso; la alimentación puede variar y seguir siendo necesaria.
- Un gasto fijo siempre es esencial: falso; una suscripción puede ser fija y discrecional.
- El presupuesto base cero significa gastarlo todo: falso; se puede asignar dinero a ahorro y gastos futuros.
- El primer presupuesto debe ser exacto: falso; revisar y ajustar forma parte del proceso.
- Todo el mundo puede ahorrar el mismo porcentaje: falso; los recursos y obligaciones esenciales varían.
- ¿Necesito una aplicación? No. Puede bastar papel o una hoja de cálculo.
- ¿Debo seguir 50/30/20? Solo si sirve como referencia flexible; no es un objetivo universal.
- ¿Qué hago si mis ingresos cambian cada mes? Separa lo confirmado de lo incierto y actualiza el plan cuando cobres.
- ¿Y si los gastos superan los ingresos? Verifica cifras y fechas, identifica ajustes realistas y considera orientación local; un presupuesto no resuelve por sí solo la falta de ingresos.
- ¿Cada cuánto reviso el presupuesto? Elige un ritmo compatible con ingresos y vencimientos y compara lo previsto con lo real.
Guías relacionadas

Dinero
Tarjeta de crédito vs. tarjeta de débito: diferencias y cuál elegir
Compara cómo funcionan las tarjetas de crédito y débito, sus posibles costes, riesgos, protecciones y usos cotidianos.
13 min de lectura

Dinero
Cómo salir de deudas: método bola de nieve vs. método avalancha
Compara bola de nieve y avalancha con un ejemplo reproducible y entiende por qué importan las prioridades, los mínimos y las condiciones.
9 min de lectura

Dinero
ETF vs. fondos indexados: diferencias, costes y cómo elegir
ETF e indexación no son categorías opuestas. Esta guía compara ETF indexados y fondos indexados tradicionales para que puedas revisar su operativa, costes, seguimiento y fiscalidad según tu país.
18 min de lectura