
Che cos’è l’inflazione e come incide sui tuoi soldi
Scopri come si misura l’inflazione e come può incidere su potere d’acquisto, risparmi, stipendi e debiti.
Di TopicWeekPubblicato il 10 min di lettura
In questo articolo
Immagina di acquistare più o meno gli stessi alimenti, pagare bollette simili e usare gli stessi servizi dell’anno scorso, ma di aver bisogno di più denaro. Un aumento diffuso dei prezzi nel tempo può essere inflazione. Non significa che ogni prezzo salga né che tutte le famiglie vivano lo stesso cambiamento.
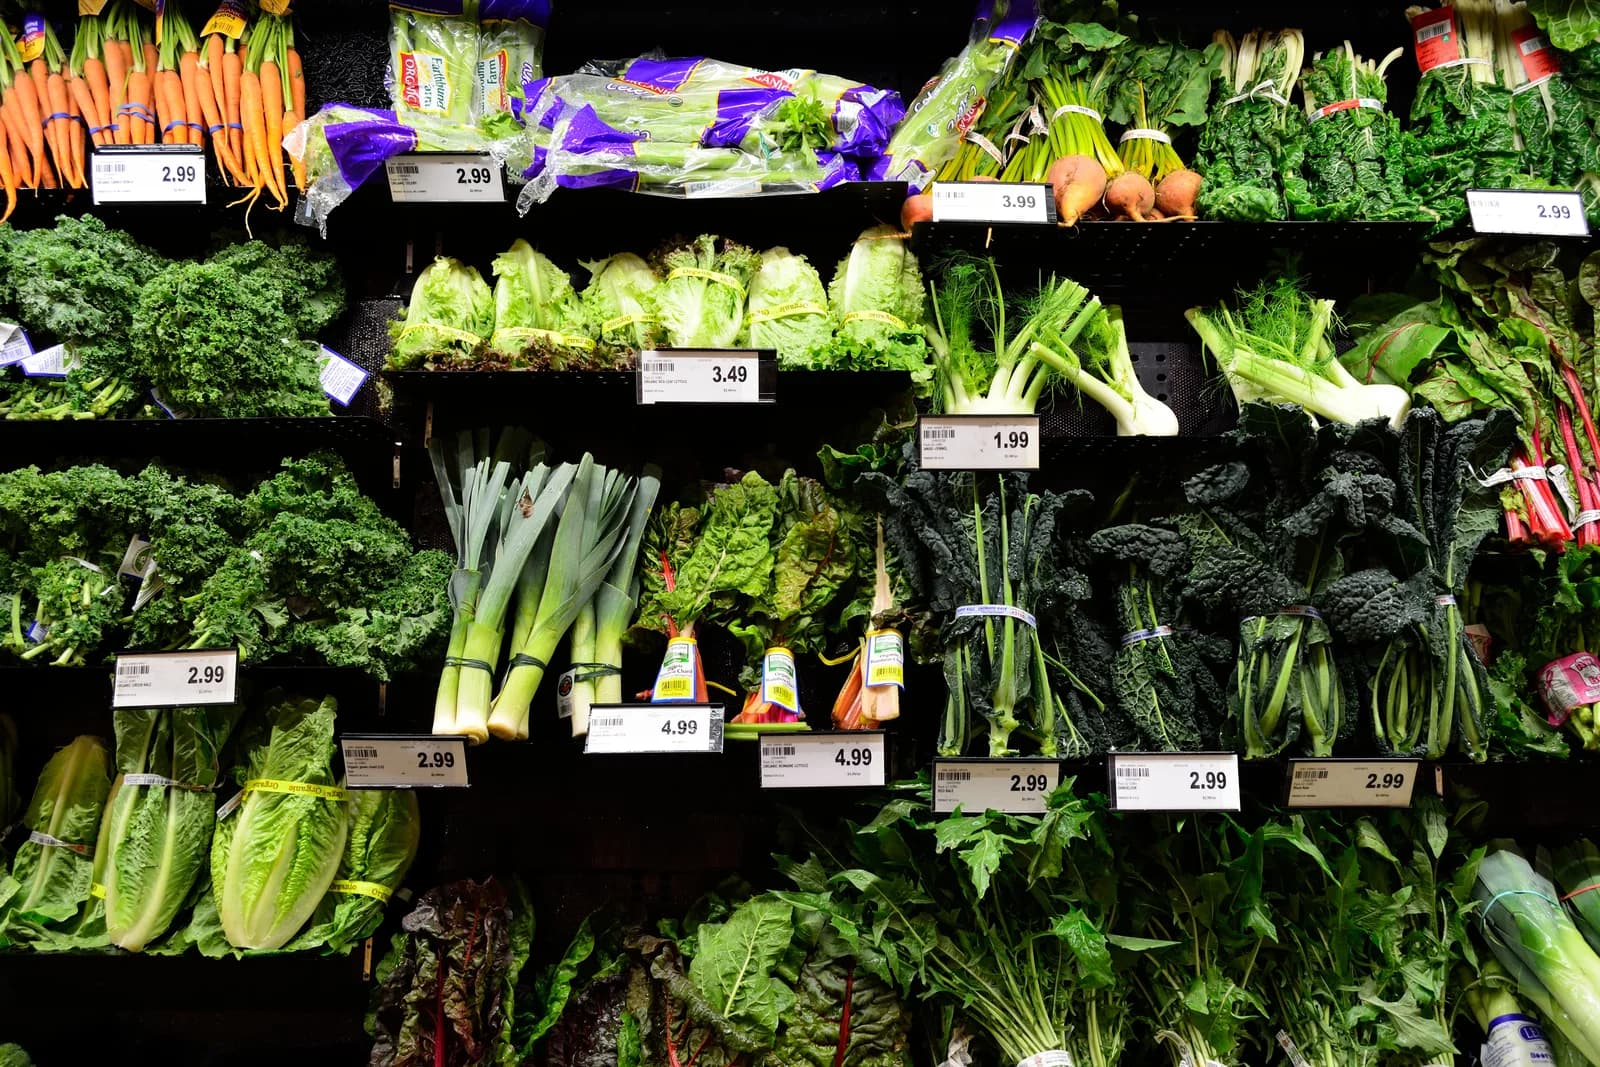
La domanda pratica non è solo quante unità di moneta possiedi, ma che cosa puoi acquistare con esse. Questa guida spiega come si misura l’inflazione, perché può verificarsi e come rivedere bilancio, risparmi e debiti senza presumere che una strategia vada bene per tutti. Gli esempi sono ipotetici e usano unità monetarie generiche. La foto del supermercato è illustrativa; i prezzi visibili sugli scaffali non sono attuali.
Che cosa significa l’inflazione
L’inflazione è un aumento del livello generale dei prezzi di beni e servizi nel tempo. Si misura su un insieme di acquisti, non verificando se un solo prodotto è diventato più caro. Alcuni prezzi possono salire, altri restare simili o scendere mentre l’indice complessivo aumenta. Uno sconto isolato non è deflazione.
Se un paniere rappresentativo costa 100 unità in un periodo e 105 nel successivo, il suo prezzo è aumentato del 5%. L’esempio descrive quel paniere e quei momenti; non significa che ogni prodotto sia rincarato del 5% o che le spese di una persona siano cambiate esattamente nella stessa misura.
Come si misura l’inflazione
Un indice dei prezzi al consumo (IPC) segue i prezzi di un insieme definito di beni e servizi acquistati dalle famiglie. Gli istituti statistici stimano le quote di spesa e assegnano pesi: una categoria con una quota maggiore di solito incide di più. Paniere, raccolta dei dati e correzioni di qualità sono scelte statistiche, non l’elenco esatto degli acquisti di ogni famiglia.
Il livello di un indice è spesso espresso rispetto a un periodo base, per esempio 100. È una scala di confronto, non un cartellino di prezzo né la spesa sostenuta da ogni persona. Quando leggi un dato, annota Paese o area, nome dell’indice, periodo e se la variazione è mensile o annua; indici diversi non sono intercambiabili.
- La variazione mensile confronta l’indice con il mese precedente e può essere volatile.
- Il tasso annuo confronta lo stesso mese con quello dell’anno prima, riducendo alcuni effetti stagionali ma dipendendo dal periodo scelto.
- Un IPC nazionale risponde alle finalità statistiche del proprio Paese. L’IPCA di Eurostat armonizza i metodi per confrontare i Paesi dell’UE; non coincide con ogni indice nazionale e non misura il costo della vita personale.
L’inflazione “di fondo” aiuta a valutare pressioni persistenti, escludendo alcune componenti volatili o applicando altri metodi. Non esiste una definizione mondiale unica: Paesi e istituzioni possono escludere elementi diversi. Una misura BCE esclude energia e alimentari nel contesto dell’area euro; non è una regola universale. Confronta la metodologia IPCA di Eurostat, le FAQ OCSE sugli IPC e il manuale CPI del BLS statunitense nel rispettivo ambito.
Perché può verificarsi l’inflazione
L’inflazione può riflettere più forze che agiscono insieme. La loro importanza varia nel tempo e da un luogo all’altro; un indice descrive i movimenti dei prezzi ma non ne identifica da solo le cause. Uno shock può partire da un settore e propagarsi attraverso costi, contratti, salari o aspettative. Il materiale didattico del FMI e la ricerca della BRI esaminano l’interazione tra domanda e offerta, non una causa unica. Perciò è fuorviante spiegare ogni episodio inflazionistico solo con la “stampa di moneta”: le condizioni monetarie possono incidere, ma cause e meccanismi di trasmissione interagiscono.
- Domanda: la spesa cresce più rapidamente della capacità di fornire alcuni beni o servizi.
- Interruzioni dell’offerta: carenze, ritardi, meteo o minore produzione limitano la disponibilità.
- Costi degli input: energia, materie prime, affitti o salari possono aumentare i costi; le imprese possono trasferirli, assorbirli o modificare i prodotti.
- Importazioni e cambio: una valuta più debole può rincarare alcune importazioni in valuta locale, secondo contratti e mercati.
- Aspettative e politiche: le aspettative incidono su prezzi e salari. Credito e condizioni monetarie e fiscali possono influire nel tempo su domanda e finanziamento, senza determinare ogni prezzo.
La tua inflazione personale può differire
Il potere d’acquisto è la quantità di beni e servizi che una somma consente di comprare. Se un paniere passa da 100 a 105 unità, 100 unità fisse acquistano 100/105 del paniere precedente: circa 0,9524 panieri, cioè il 4,76% in meno di potere d’acquisto. La perdita non è esattamente del 5%, ma l’inverso dell’aumento: 1/1,05 − 1 ≈ −4,76%.
La tua inflazione personale può differire dal tasso generale perché acquisti e variazioni dei prezzi non sono uguali per tutti. Una famiglia che spende molto per affitto, carburante, assistenza o una dieta particolare può vedere un andamento diverso dal paniere medio. L’indice confronta una tendenza, ma non prevede le tue spese. Un’analisi BCE sull’inflazione specifica delle famiglie illustra queste differenze.
Stimare come sono cambiate le proprie spese
Puoi fare un confronto personale approssimativo senza ricreare un indice ufficiale. Scegli un periodo rappresentativo e usa i dati che già possiedi. Confronta spese ricorrenti equivalenti o un paniere coerente, considerando quantità e prodotti. Il risultato descrive il campione e le date scelti; non è un tasso ufficiale né una previsione.
- Scegli prodotti o categorie ricorrenti e un periodo precedente; usa le quantità acquistate davvero.
- Confronta elementi omogenei. Marca, formato, quantità o qualità diverse possono cambiare la spesa anche senza una variazione del prezzo dello stesso prodotto.
- Calcola la variazione come (totale nuovo / totale precedente) − 1 e indica date e voci incluse. Un mese non garantisce i costi futuri.
Che cosa può significare l’inflazione per i risparmi
L’inflazione non cancella le unità monetarie di un conto. Può ridurre ciò che consentono di acquistare se i prezzi crescono più del rendimento nominale del conto. Una formula semplificata è (1 + rendimento nominale)/(1 + inflazione) − 1. Se il risparmio ha un rendimento nominale del 3% prima di imposte e commissioni mentre i prezzi salgono del 5%, 1,03/1,05 − 1 ≈ −1,90% in potere d’acquisto, prima di imposte, costi e rischi. È un esempio, non una previsione.
Una valutazione utile distingue liquidità (rapidità di accesso), rendimento nominale, variazione del potere d’acquisto, commissioni, imposte, regole di prelievo e rischio. Il denaro necessario a breve ha una funzione diversa da quello per un obiettivo lontano. Il tasso pubblicizzato può nascondere condizioni o costi. Nessun conto o investimento garantisce sempre di conservare il potere d’acquisto.
Inflazione, salari e reddito
Uno stipendio più alto in unità monetarie è un aumento nominale. Confronta reddito e prezzi nello stesso periodo. Con un aumento ipotetico del 4% e un’inflazione del 5%, la variazione reale esatta è (1,04/1,05) − 1 ≈ −0,95%. La sottrazione 4% − 5% = −1% è vicina, ma il rapporto è esatto. Usa valori coerenti al lordo o al netto delle imposte.
- Se il salario resta invariato mentre i prezzi rilevanti aumentano, compra meno di quel paniere. Se cresce meno dei prezzi, il potere d’acquisto diminuisce; allo stesso ritmo resta pressoché stabile; più rapidamente aumenta. Contano anche imposte, prestazioni, ore lavorate e abitudini di spesa.
Inflazione e debiti
L’inflazione può ridurre il valore reale di un debito nominale fisso: l’importo è espresso in unità monetarie che in seguito potrebbero acquistare meno. Ciò non rende automaticamente conveniente indebitarsi. Contano reddito, stabilità delle rate, interessi, commissioni, contratto e capacità di pagare. I costi essenziali possono salire prima del reddito.
I prestiti a tasso fisso e variabile reagiscono diversamente. Il tasso variabile può cambiare secondo il contratto; le decisioni delle banche centrali incidono con ritardo e in modo diverso sui costi di credito. Chi chiede un nuovo prestito può trovare prezzi e requisiti differenti. Leggi il contratto e il piano completo, senza presumere che l’inflazione passata riduca un debito futuro.
Inflazione, disinflazione e deflazione
- Inflazione: il livello generale dei prezzi aumenta. Un tasso positivo del 3% significa che i prezzi continuano a salire nel periodo confrontato.
- Disinflazione: il tasso diminuisce ma resta positivo. Passare dall’8% al 3% significa che i prezzi aumentano più lentamente, non che scendono del 5%.
- Deflazione: il livello generale dei prezzi diminuisce nel tempo. Lo sconto su un singolo prodotto o una promozione temporanea non bastano.
Le variazioni si accumulano in modo composto. Se un indice ipotetico aumenta del 5%, poi del 3% e poi del 2% in tre anni consecutivi, l’inflazione cumulata è 1,05 × 1,03 × 1,02 − 1 = 10,313%, non il 10%. Un paniere iniziale da 100 unità costerebbe circa 110,31. Per un risultato esatto, moltiplica i fattori invece di sommare i tassi.
Che cosa possono fare le banche centrali
Molte banche centrali usano la politica monetaria, compresi i tassi ufficiali, per influenzare finanziamento e domanda. Gli effetti richiedono tempo e variano tra economie. Tassi più alti possono rendere più costosi alcuni prestiti e moderare la spesa, ma incidono anche su risparmi, investimenti, occupazione e cambio. La politica monetaria non produce energia, non ripara le catene di fornitura e non determina ogni prezzo.
Mandati e obiettivi variano. La BCE, per esempio, ha un obiettivo del 2% nel medio termine per l’area euro; non è una regola per tutte le banche centrali. Contano anche politica fiscale, concorrenza, capacità produttiva e shock esterni. La panoramica della politica monetaria BCE descrive il ruolo nell’area euro; la guida FMI sull’inflazione illustra meccanismi generali.
Come rivedere le proprie finanze
Non puoi scegliere il tasso d’inflazione né controllare ogni prezzo, ma puoi verificare come cambiano spese e impegni. Parti da dati recenti e confronta periodi simili. Un bilancio personale organizza la revisione, ma non crea reddito né garantisce risparmi. Tutela le necessità essenziali ed evita decisioni affrettate basate su un solo dato generale.
- Confronta spese effettive su periodi rappresentativi e separa costi essenziali, flessibili e irregolari.
- Controlla prezzi unitari, formati, abbonamenti e rinnovi; un prezzo minore aiuta solo se prodotto e condizioni sono adatti.
- Valuta reddito e pagamenti obbligatori insieme alle spese. Se il reddito aumenta, confronta la variazione nominale con i prezzi nello stesso periodo.
- Mantieni liquidità per le prossime bollette e imprevisti plausibili. Una riserva serve alla liquidità, non è una protezione garantita dall’inflazione. Consulta la guida al fondo di emergenza.
- Per i risparmi confronta rendimento netto, accesso, costi, imposte, tutele e rischio. Gli investimenti possono perdere valore; nessun bene compensa sempre l’inflazione.
- Rivedi condizioni e sostenibilità dei debiti, soprattutto se il tasso può cambiare. Se le rate diventano insostenibili, rivolgiti a un servizio locale affidabile prima di accendere credito costoso.
Errori comuni
- Supporre che ogni prodotto sia rincarato quanto il tasso generale.
- Confondere la disinflazione con il ritorno ai prezzi precedenti.
- Sommare i tassi annuali invece di comporli.
- Considerare reale un aumento nominale senza confrontare lo stesso periodo.
- Supporre che la media ufficiale coincida esattamente con le spese familiari.
- Confrontare rendimenti senza controllare costi, imposte, accessibilità e rischio.
Un esempio pratico per una famiglia
Considera una famiglia ipotetica con reddito mensile di 2.000 unità monetarie e spese di 1.700: restano 300. Supponiamo che il suo paniere comparabile — non necessariamente un indice ufficiale — costi il 5% in più dopo un anno, mentre il reddito nominale aumenta del 4%. I nuovi valori sono 2.080 di reddito e 1.785 di spese: restano 295. Il reddito nominale è maggiore di 80 unità, ma il margine mensile scende di 5; in termini reali, compra circa lo 0,95% in meno del paniere confrontato.
Il calcolo non prevede la situazione di una famiglia reale: alcuni costi possono aumentare di più, meno o per nulla; possono cambiare anche imposte, prestazioni, orari ed esigenze familiari. Il passo utile è individuare le categorie effettivamente cambiate e verificare se siano possibili aggiustamenti senza compromettere bisogni essenziali. È un esempio educativo, non una consulenza finanziaria personalizzata né una promessa di compensare l’inflazione.
Domande frequenti
- L’inflazione significa che tutto diventa più caro? No. Descrive un aumento aggregato; singoli prezzi possono scendere, restare stabili o salire a ritmi diversi.
- Se l’inflazione cala, i prezzi diminuiscono? Non necessariamente. Un tasso positivo più basso è disinflazione: i prezzi continuano a salire, ma più lentamente.
- Il mio stipendio ha guadagnato potere d’acquisto? Confronta variazione nominale e prezzi nello stesso periodo: (1 + crescita dello stipendio)/(1 + inflazione) − 1.
- L’inflazione può ridurre i risparmi? Può ridurne il potere d’acquisto se i prezzi crescono più del rendimento netto; il saldo del conto non deve per forza scendere.
- Perché la mia spesa è aumentata più dell’inflazione ufficiale? Acquisti, quantità, luogo, periodo e alternative possono differire dal paniere dell’indice.
- L’inflazione aiuta chi ha debiti? In alcuni casi può diminuire il peso reale di un debito fisso, ma tassi, reddito, costi e rate possono compensare.
- L’inflazione è sempre dannosa? Gli effetti variano tra persone, contratti ed economie. Variazioni elevate o imprevedibili complicano la pianificazione; una media non descrive ogni caso.
- Come si calcola l’inflazione cumulata? Moltiplica i fattori di ogni periodo, per esempio 1,05 × 1,03, poi sottrai 1. Per il dato esatto non sommare i tassi.
- Qual è la differenza tra inflazione e costo della vita? L’inflazione misura i prezzi con un indice; il costo della vita dipende da esigenze, luogo, spese e scelte familiari.
Il punto essenziale
L’inflazione descrive l’andamento di un insieme ampio di prezzi; le finanze personali dipendono da prezzi, reddito e impegni effettivi. Osserva il potere d’acquisto oltre agli importi nominali, confronta periodi coerenti e valuta accessibilità, costi, rischi ed esigenze prima di modificare una decisione finanziaria. Nessun indice o prodotto elimina l’incertezza.
Guide correlate

Finanza
Come creare un budget personale da zero e rivederlo ogni mese
Scopri come organizzare entrate, spese fisse e variabili, prevedere pagamenti periodici e rivedere il budget con esempi chiari.
7 min di lettura

Finanza
Fondo di emergenza: quanto mettere da parte, dove tenerlo e come iniziare
Calcola una riserva in base alle spese essenziali, costruiscila gradualmente e scegli dove tenere il denaro che potrebbe servirti subito.
9 min di lettura

Finanza
Come risparmiare ogni mese: metodi realistici, errori comuni e consigli pratici
Scopri come rivedere le spese, confrontare le bollette e limitare gli acquisti impulsivi, con abitudini realistiche e senza promesse universali.
9 min di lettura