
Qué es la inflación y cómo afecta a tu dinero
Entiende cómo se mide la inflación y cómo puede afectar al poder adquisitivo, el ahorro, los salarios y las deudas.
Por TopicWeekPublicado el 11 min de lectura
En este artículo
Imagina que compras casi los mismos alimentos, pagas facturas parecidas y utilizas los mismos servicios que el año pasado, pero necesitas más dinero para cubrirlos. Una subida general de precios a lo largo del tiempo puede ser inflación. No significa que suban todos los precios ni que cada hogar note el mismo cambio.
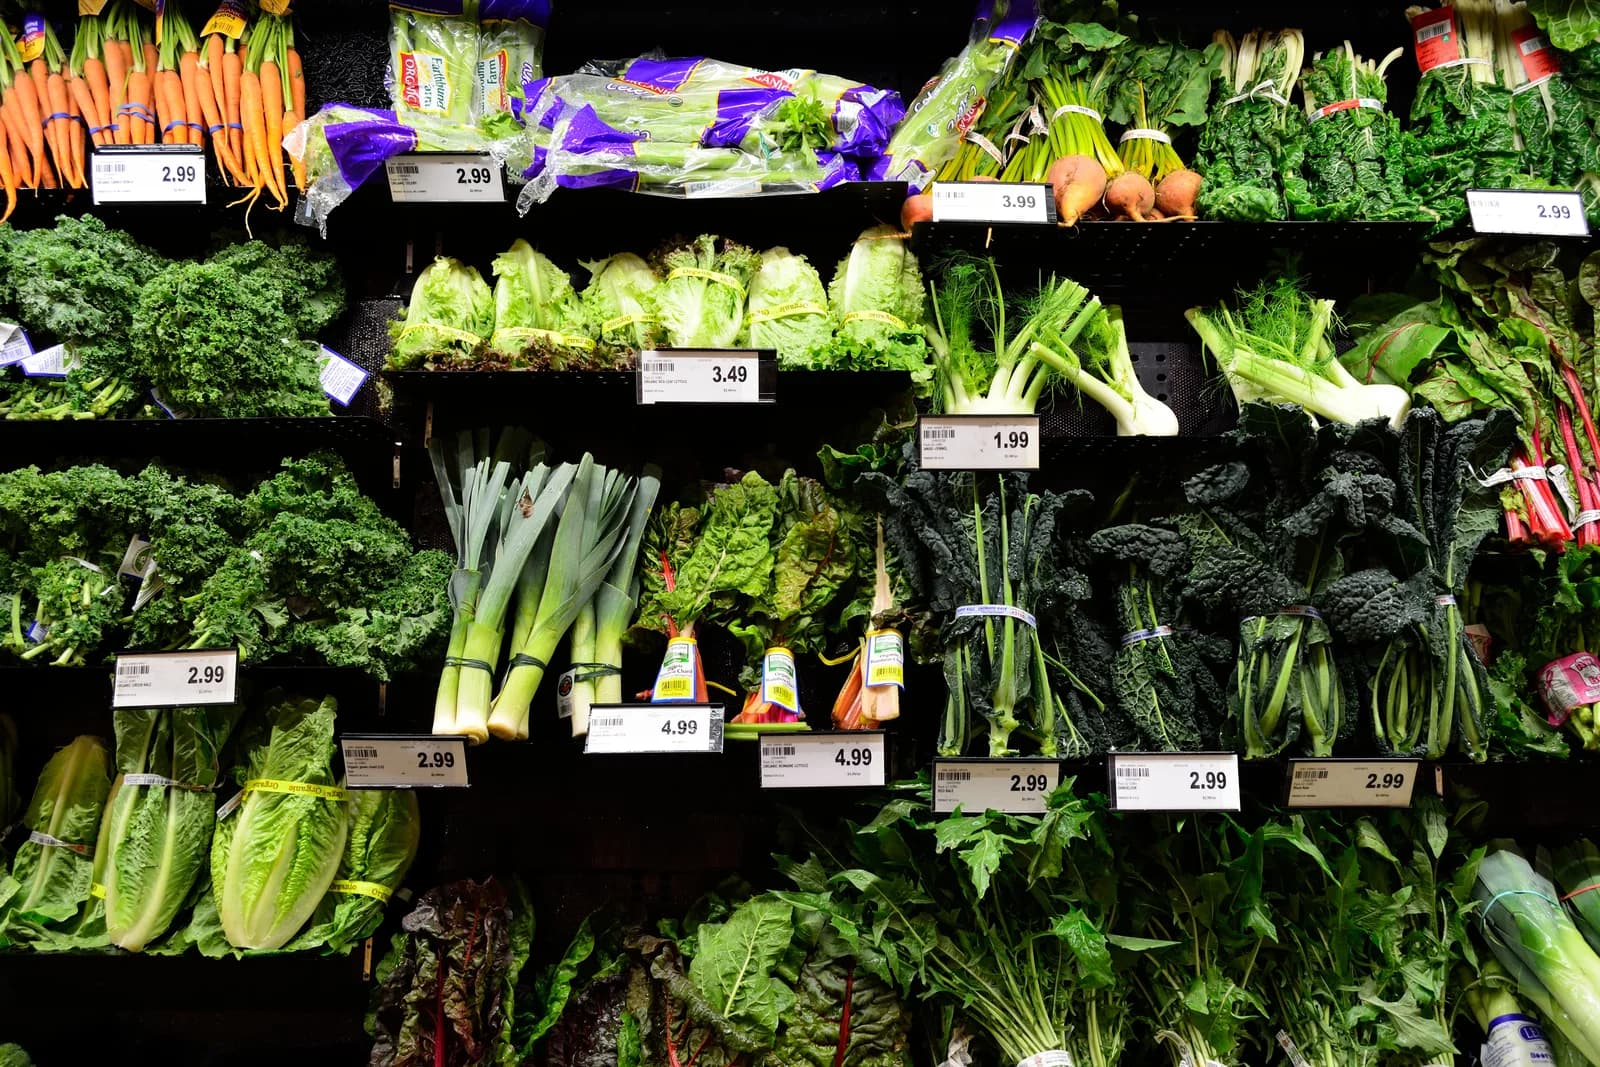
La cuestión práctica no es solo cuántas unidades monetarias tienes, sino qué puedes comprar con ellas. Esta guía explica cómo se mide la inflación, por qué puede aparecer y cómo revisar tu presupuesto, ahorro y deudas sin suponer que una estrategia sirve para todo el mundo. Los ejemplos son hipotéticos y utilizan unidades monetarias genéricas. La foto del supermercado es ilustrativa; los precios de las etiquetas no son actuales.
Qué significa la inflación
La inflación es un aumento del nivel general de precios de bienes y servicios a lo largo del tiempo. Se mide para un conjunto de compras, no comprobando si un producto se ha encarecido. Algunos precios pueden subir, otros mantenerse y otros bajar mientras aumenta el índice global. El descuento de un producto no es deflación.
Por ejemplo, si una cesta representativa cuesta 100 unidades en un periodo y 105 en el siguiente, su precio ha aumentado un 5 %. Esto describe esa cesta y esos momentos; no significa que cada artículo subiera un 5 % ni que los gastos de una persona concreta cambiaran exactamente un 5 %.
Cómo se mide la inflación
Un índice de precios de consumo (IPC) sigue precios de un conjunto definido de bienes y servicios que compran los hogares. Los organismos estadísticos estiman las proporciones de gasto y asignan ponderaciones: una categoría con mayor peso suele influir más. La cesta, la recogida de datos, los ajustes de calidad y su actualización son decisiones estadísticas, no la lista literal de compras de cada hogar.
El nivel de un índice suele expresarse respecto a un periodo de referencia, por ejemplo 100. Es una escala de comparación, no una etiqueta de precio ni la cantidad que paga cada persona. Al consultar una cifra, anota país o zona, nombre del índice, periodo y si la variación es mensual o interanual; los índices distintos no son intercambiables.
- La variación mensual compara un índice con el mes anterior y puede ser volátil.
- La tasa interanual compara el mismo mes con el de un año antes; reduce algunos efectos estacionales, pero depende del periodo de comparación.
- El IPC nacional responde a los fines estadísticos de cada país. El IPCA de Eurostat armoniza métodos para comparar países de la UE; no es idéntico a todos los IPC nacionales ni mide el coste de vida personal.
La inflación “subyacente” ayuda a valorar presiones persistentes excluyendo algunos componentes volátiles o mediante otros métodos. No existe una definición mundial única: países e instituciones pueden excluir componentes distintos. Una medida del BCE excluye energía y alimentos en el contexto del área del euro; no es una regla universal. Compara la metodología del IPCA de Eurostat, las preguntas frecuentes de la OCDE sobre IPC y el manual del IPC de BLS dentro de sus ámbitos respectivos.
Por qué puede producirse inflación
La inflación puede reflejar varias fuerzas simultáneas. Su importancia cambia según el momento y el lugar; un índice describe movimientos de precios, pero por sí solo no identifica sus causas. Un shock puede empezar en un sector y extenderse mediante costes, contratos, salarios o expectativas. El material educativo del FMI y la investigación del BIS analizan factores de oferta y demanda que interactúan, no una explicación única. Por eso, es engañoso explicar todos los episodios de inflación únicamente como «imprimir dinero»: las condiciones monetarias pueden influir, pero las causas y sus mecanismos interactúan.
- Demanda: el gasto crece más deprisa que la capacidad para ofrecer algunos bienes o servicios.
- Interrupciones de oferta: escasez, retrasos, clima o menor producción limitan la disponibilidad.
- Costes de insumos: energía, materias primas, alquileres o salarios pueden elevar costes; las empresas pueden trasladarlos, absorberlos o cambiar productos.
- Importaciones y tipo de cambio: una moneda débil puede encarecer algunas importaciones en moneda local, según contratos y mercados.
- Expectativas y condiciones de política: las expectativas influyen en precios y salarios. Crédito y condiciones monetarias y fiscales pueden afectar a demanda y financiación con el tiempo, pero no fijan cada precio.
Tu inflación personal puede ser distinta
El poder adquisitivo es la cantidad de bienes y servicios que permite comprar una suma. Si una cesta pasa de 100 a 105 unidades, 100 unidades fijas compran 100/105 de la cesta anterior: unas 0,9524 cestas, o un 4,76 % menos de poder adquisitivo. La pérdida no es exactamente el 5 %, sino el inverso de la subida: 1/1,05 − 1 ≈ −4,76 %.
Tu inflación personal puede diferir de la tasa general porque cada persona compra cosas distintas y afronta cambios diferentes. Un hogar que dedica gran parte de sus gastos al alquiler, combustible, cuidados o una dieta concreta puede notar una variación distinta de la cesta media. El índice sirve para comparar tendencias, no para predecir tus facturas. Un análisis del BCE sobre inflación específica de los hogares explica estas diferencias.
Estimar cómo cambiaron tus propios gastos
Puedes hacer una comparación personal aproximada sin recrear un índice oficial. Elige un periodo representativo y utiliza registros que ya tengas. Compara gastos recurrentes equivalentes o una cesta coherente, teniendo en cuenta cantidades y productos. El resultado describe la muestra y las fechas elegidas; no es una tasa oficial ni una previsión.
- Elige productos o categorías recurrentes y un periodo anterior; utiliza las cantidades que realmente compraste.
- Compara conceptos equivalentes. Cambiar de marca, tamaño, cantidad o calidad puede alterar la factura por motivos distintos al precio del mismo producto.
- Calcula la variación como (total nuevo / total anterior) − 1 e indica fechas y conceptos incluidos. Un mes no garantiza los costes futuros.
Qué puede significar la inflación para el ahorro
La inflación no elimina las unidades monetarias de una cuenta. Puede reducir lo que permiten comprar si los precios suben más que el rendimiento nominal de la cuenta. Una fórmula simplificada es (1 + rendimiento nominal)/(1 + inflación) − 1. Si el ahorro obtiene un rendimiento nominal del 3 % antes de impuestos y comisiones mientras los precios suben un 5 %, 1,03/1,05 − 1 ≈ −1,90 % de poder adquisitivo, antes de impuestos, costes y riesgos del producto. Es un ejemplo, no una previsión.
Una revisión útil separa liquidez (rapidez de acceso), rendimiento nominal, cambio del poder adquisitivo, comisiones, impuestos, reglas de retirada y riesgo. El dinero que puedes necesitar pronto cumple una función distinta del destinado a un objetivo lejano. Comparar solo el tipo anunciado puede ocultar condiciones o costes. No debe suponerse que una cuenta o inversión mantendrá el poder adquisitivo en todos los periodos.
Inflación, salarios e ingresos
Un salario mayor en unidades monetarias es un aumento nominal. Compara el crecimiento de ingresos con la variación de precios del mismo periodo. Con una subida salarial hipotética del 4 % y una inflación del 5 %, el cambio real exacto es (1,04/1,05) − 1 ≈ −0,95 %. Restar 4 % − 5 % = −1 % es una aproximación cercana; el cociente es exacto. Usa cifras coherentes antes o después de impuestos.
- Si el salario no cambia mientras suben los precios relevantes, compra menos de esa cesta. Si aumenta más despacio que los precios, cae el poder adquisitivo; al mismo ritmo se mantiene aproximadamente; si aumenta más, mejora. Impuestos, prestaciones, horas y patrón de gasto también influyen.
Inflación y deudas
La inflación puede reducir el valor real de una deuda nominal fija: el importe se expresa en unidades monetarias que más adelante quizá compren menos. Eso no hace que endeudarse sea automáticamente beneficioso. Depende de los ingresos, de si las cuotas siguen fijas, de intereses, comisiones, condiciones y capacidad de pago. Los costes esenciales pueden subir antes que los ingresos.
Los préstamos a tipo fijo y variable se comportan de forma distinta. El tipo variable puede cambiar según el contrato; las decisiones del banco central influyen con retraso en costes de financiación, pero la transmisión depende del lugar y producto. Los nuevos prestatarios afrontan precios y requisitos propios. Lee el contrato y compara el calendario completo; no supongas que la inflación pasada reducirá una deuda futura.
Inflación, desinflación y deflación
- Inflación: sube el nivel general de precios. Una tasa positiva del 3 % significa que siguen subiendo durante el periodo comparado.
- Desinflación: baja la tasa, pero sigue positiva. Pasar del 8 % al 3 % significa que los precios suben más despacio, no que bajen un 5 %.
- Deflación: desciende el nivel general de precios durante un periodo. La rebaja de un artículo o una promoción temporal no bastan para hablar de deflación.
Las variaciones se acumulan mediante capitalización compuesta. Si un índice hipotético sube un 5 %, luego un 3 % y después un 2 % en años sucesivos, la inflación acumulada es 1,05 × 1,03 × 1,02 − 1 = 10,313 %, no un 10 %. Una cesta inicial de 100 unidades costaría unas 110,31. Para un resultado exacto, multiplica los factores en vez de sumar tasas.
Qué pueden hacer los bancos centrales
Muchos bancos centrales utilizan la política monetaria, incluidos los tipos oficiales, para influir en la financiación y la demanda. Sus efectos tardan y varían según la economía. Unos tipos más altos pueden encarecer préstamos y moderar el gasto, pero también afectan al ahorro, la inversión, el empleo y el tipo de cambio. La política monetaria no produce energía, repara cadenas de suministro ni fija cada precio.
Los mandatos y objetivos varían. El BCE, por ejemplo, tiene un objetivo del 2 % a medio plazo para el área del euro; no es una regla para todos los bancos centrales. También importan la política fiscal, la competencia, la capacidad de oferta y los shocks externos. La visión general de política monetaria del BCE explica su función en el área del euro; la guía del FMI sobre inflación expone varios mecanismos generales.
Cómo revisar tus finanzas
No puedes elegir la tasa de inflación ni controlar todos los precios, pero sí comprobar cómo cambian tus gastos y compromisos. Empieza con registros recientes y compara periodos equivalentes. Un presupuesto personal puede ordenar la revisión; no crea ingresos ni garantiza ahorro. Protege las necesidades esenciales y evita decisiones precipitadas basadas en una sola cifra general.
- Compara gastos reales de periodos representativos y separa costes esenciales, flexibles e irregulares.
- Revisa precios por unidad, tamaños, suscripciones y renovaciones; un precio menor solo sirve si el producto y las condiciones siguen encajando.
- Compara ingresos y pagos obligatorios junto con los gastos. Si suben los ingresos, compara el cambio nominal con los precios del mismo periodo.
- Mantén dinero accesible para próximas facturas e imprevistos razonables. Una reserva ofrece liquidez, no una protección garantizada frente a la inflación. Consulta nuestra guía del fondo de emergencia.
- Al revisar el ahorro, compara rendimiento neto, acceso, comisiones, impuestos, protecciones y riesgo. Las inversiones pueden perder valor; ningún activo compensa la inflación de forma fiable y universal.
- Revisa las condiciones y la capacidad de pago de tus deudas, sobre todo si el tipo puede cambiar. Si las cuotas se vuelven inasumibles, contacta con un servicio local fiable antes de contratar crédito caro.
Errores habituales
- Suponer que cada producto subió al ritmo de la tasa general.
- Interpretar la desinflación como una vuelta a precios anteriores.
- Sumar tasas anuales en vez de capitalizarlas.
- Considerar real una subida nominal de salario sin comparar el mismo periodo.
- Suponer que el promedio oficial coincide exactamente con el gasto de un hogar.
- Comparar rendimientos sin revisar costes, impuestos, acceso y riesgo.
Un ejemplo práctico de un hogar
Considera un hogar hipotético con ingresos mensuales de 2.000 unidades monetarias y gastos de 1.700: quedan 300. Supongamos que su cesta comparable —no necesariamente un índice oficial— cuesta un 5 % más al cabo de un año, mientras los ingresos nominales suben un 4 %. Los nuevos valores son 2.080 de ingresos y 1.785 de gastos; quedan 295. El ingreso nominal aumenta 80 unidades, pero el margen mensual baja 5; en términos reales, compra aproximadamente un 0,95 % menos de la cesta comparada.
Este cálculo no predice lo que ocurrirá en un hogar real: algunos costes pueden subir más, menos o nada; también pueden cambiar impuestos, prestaciones, horas o necesidades familiares. El siguiente paso útil es identificar qué partidas cambiaron y si es posible ajustarlas sin perjudicar necesidades esenciales. Es una ilustración educativa, no asesoramiento financiero personal ni una promesa de que alguna medida compense la inflación.
Preguntas frecuentes
- ¿La inflación significa que todo sube de precio? No. Describe un aumento agregado; algunos precios pueden bajar, mantenerse o subir a ritmos distintos.
- Si baja la inflación, ¿bajan los precios? No necesariamente. Una tasa positiva menor es desinflación: los precios siguen subiendo, pero más despacio.
- ¿Cómo sé si mi salario ganó poder adquisitivo? Compara su variación nominal con los precios del mismo periodo; utiliza (1 + aumento salarial)/(1 + inflación) − 1.
- ¿La inflación puede reducir el valor del ahorro? Puede reducir su poder adquisitivo si los precios suben más que el rendimiento neto; el saldo no tiene por qué bajar.
- ¿Por qué mi compra subió más que la inflación oficial? Tus productos, cantidades, lugar, momento y alternativas pueden diferir de la cesta del índice.
- ¿La inflación beneficia a quienes tienen deudas? En ciertas condiciones puede bajar el peso real de una deuda fija, pero tipos, ingresos, costes y cuotas pueden contrarrestarlo.
- ¿La inflación siempre es perjudicial? Sus efectos varían entre personas, contratos y economías. Los cambios altos o imprevisibles dificultan planificar; un promedio no describe cada caso.
- ¿Cómo calculo la inflación acumulada? Multiplica los factores de cada periodo, como 1,05 × 1,03, y resta 1. Para un resultado exacto, no sumes las tasas.
- ¿Qué diferencia hay entre inflación y coste de vida? La inflación mide precios mediante un índice definido; el coste de vida depende de necesidades, lugar, gasto y opciones de cada hogar.
La idea principal
La inflación describe cómo cambia un conjunto amplio de precios; tus finanzas dependen de los precios, ingresos y compromisos que afrontas realmente. Observa el poder adquisitivo además de las cantidades nominales, compara periodos equivalentes y valora acceso, costes, riesgos y necesidades antes de cambiar una decisión financiera. Ningún índice o producto elimina la incertidumbre.
Guías relacionadas

Dinero
Cómo hacer un presupuesto personal desde cero y mantenerlo mes a mes
Aprende a organizar ingresos, gastos fijos y variables, prever imprevistos y revisar tu presupuesto mensual con ejemplos sencillos.
9 min de lectura

Dinero
Fondo de emergencia: cuánto dinero necesitas, dónde guardarlo y cómo empezar desde cero
Aprende a calcular un fondo de emergencia según tus gastos esenciales, cómo empezarlo poco a poco y dónde guardar el dinero disponible.
10 min de lectura

Dinero
Cómo ahorrar dinero cada mes: métodos realistas, errores comunes y estrategias que funcionan
Aprende a revisar gastos, comparar facturas y evitar compras impulsivas con hábitos realistas, sin promesas de ahorro universales.
9 min de lectura