
Cómo ahorrar dinero cada mes: métodos realistas, errores comunes y estrategias que funcionan
Aprende a revisar gastos, comparar facturas y evitar compras impulsivas con hábitos realistas, sin promesas de ahorro universales.
Por TopicWeekPublicado el 9 min de lectura
En este artículo
Para ahorrar dinero cada mes, localiza gastos que puedas cambiar sin poner en riesgo necesidades esenciales. Revisa un periodo representativo, elige uno o dos ajustes realistas y comprueba si de verdad liberan dinero. No hay un porcentaje ni una lista de recortes válida para todos. Si los ingresos no cubren lo básico, los trucos para pequeños gastos no resuelven el déficit.
Por dónde empezar
Compara extractos bancarios y de tarjeta con recibos o notas recientes. El CFPB estadounidense propone registrar gastos durante al menos dos semanas o un mes para ver patrones; es una opción, no una auditoría obligatoria. Si ya llevas un presupuesto personal, úsalo para detectar gastos modificables sin rehacer aquí todo el plan.
Clasifica los gastos por su función
Separa obligaciones esenciales, necesidades flexibles, compras discrecionales y recibos periódicos conocidos. Frecuencia y función no son lo mismo: la comida puede ser esencial y variable; el alquiler, recurrente; una suscripción, recurrente pero opcional; un seguro anual, previsible aunque no mensual. Fijo no significa inamovible, pero puede haber preavisos, cambios de precio o costes de salida.
Los recibos conocidos que no son mensuales —como un seguro anual, gastos escolares o mantenimiento del vehículo— pueden distorsionar la revisión de un solo mes. Anótalos aparte y, si te ayuda, reserva una parte realista durante los meses anteriores al vencimiento. Es planificación de liquidez, no una reducción del gasto, y el proveedor puede exigir el pago completo en la fecha prevista.
- Esenciales: vivienda, suministros básicos, alimentación, salud, transporte necesario y cuidados o deudas obligatorios.
- Flexibles o negociables: tarifas, planes, coberturas o servicios que pueden revisarse sin perder protección esencial.
- Discrecionales: servicios y compras opcionales que puedes reducir o sustituir si encaja con tus prioridades.
Revisa suscripciones y pagos recurrentes
Busca renovaciones mensuales y anuales en tus extractos. Anota precio, fecha, uso, duración y procedimiento de cancelación. MoneyHelper aconseja comprobar preavisos y posibles penalizaciones por salida anticipada. Contacta con el proveedor y sigue el contrato: parar una domiciliación o un cargo no siempre termina la obligación. Conserva los servicios que valoras; cancelar no siempre es mejor.
Planifica la compra sin comprometer la alimentación
Un menú sencillo y una lista relacionan la compra con comidas que realmente prepararás. Revisa antes la despensa, compara el precio por unidad si cambian los tamaños y compra cantidades que vayas a consumir. Una oferta sirve si el producto te conviene y el coste total compensa. Comprar más puede desperdiciar dinero o comida si no se usa; no comprometas nutrición ni seguridad alimentaria para reducir la cuenta.
- Planifica algunas comidas con lo que ya tienes.
- Compara productos equivalentes por precio unitario, calidad y cantidad aprovechable.
- Evita cantidades de perecederos que no puedas conservar o consumir con seguridad.
La planificación de la compra puede ser flexible. Organiza algunas comidas con alimentos que deban consumirse pronto, conserva una lista breve de ingredientes versátiles y comprueba si un envase grande puede guardarse con seguridad o compartirse. Compara precios por unidad solo de productos que realmente usarías; un precio menor no ayuda si se tira parte. Adapta las comidas a alergias, salud, cultura y medios de cocina disponibles, no a un menú rígido de bajo coste.
Revisa facturas y contratos domésticos
Para electricidad, gas, agua, internet, teléfono o seguros, compara el servicio necesario con el contrato completo: cargos periódicos y únicos, promociones, cambios de precio, duración, extras y condiciones de salida. En España, la CNMC ofrece un comparador de electricidad y gas. Comprueba datos actuales y tu consumo: cambiar no siempre abarata. No manipules instalaciones de gas o electricidad de forma insegura.
Antes de cambiar un servicio, compara opciones equivalentes: mismos datos, cobertura, fiabilidad, protección del seguro o uso, según corresponda. Anota el precio recurrente actual, cargos únicos, fecha final de una promoción y coste posterior. Un precio inicial menor puede compensarse con extras o una promoción breve. Si no entiendes las condiciones, pide al proveedor información por escrito antes de aceptar.
Elige cambios de transporte que encajen con tu vida
Anota desplazamientos y costes como billetes, combustible, aparcamiento, mantenimiento o taxis ocasionales. Transporte público, caminar, bicicleta o compartir trayecto pueden servir para algunas rutas, pero importan el acceso, la discapacidad, la seguridad, los cuidados, el clima y los horarios. Si tienes coche, distingue el coste añadido de un viaje del coste total de propiedad; los gastos fijos no siempre se evitan de inmediato.
Pausa antes de las compras no urgentes
Una lista, un límite personal o una espera voluntaria —quizá uno o dos días— pueden darte tiempo para reconsiderar una compra no planificada. Son técnicas personales, no garantías demostradas. Compara precio total, uso y calidad. Un descuento no es ahorro si te anima a comprar algo que no elegirías de otro modo.
- Desactiva avisos comerciales o elimina datos de pago guardados si te ayuda a parar.
- Comprueba si duplica algo que ya tienes o genera un coste recurrente.
Ahorra sin renunciar a todo
Un plan sostenible conserva los gastos que valoras y empieza por los de poco uso, duplicados o sustituibles por una opción que encaje mejor. El objetivo no es eliminar todos los pequeños placeres. Si un cambio dificulta tu vida cotidiana o te cuesta más en tiempo, salud o acceso, reconsidera la decisión. Pregúntate tanto qué puedes reducir como qué quieres que financie tu dinero.
Automatiza solo lo que permita tu liquidez
Una transferencia programada tras cobrar o un espacio separado para ahorrar puede ayudarte a seguir una meta. El Banco de España describe como posibles herramientas las aportaciones periódicas, los porcentajes fijos y el redondeo; la disponibilidad depende de cada entidad y producto. Ajusta fecha e importe a los recibos y al saldo real. El redondeo mueve dinero tuyo, no es un descuento. Pausa la automatización si puede causar un descubierto, un recibo impagado o una comisión.
Los métodos populares son herramientas, no reglas
La regla 50/30/20 propone repartir ingresos netos: 50 % para necesidades, 30 % para deseos y 20 % para ahorro o metas de deuda; los sobres fijan límites por categorías. Una cantidad fija es previsible y un porcentaje puede variar con los ingresos. Los retos pueden hacer más atractivo un objetivo. Son formas de organización, no presupuestos universales ni métodos de eficacia superior demostrada. Vivienda, personas a cargo, obligaciones e ingresos pueden hacer inviable cualquier reparto prefijado.
- Elige un método que puedas mantener y revisa cuando cambie tu situación.
- No permitas que una meta provoque descubiertos, recibos impagados o recortes de necesidades básicas.
Calcula cuánto podrías ahorrar
Usa tus propios importes en vez de un porcentaje universal. Compara costes durante el mismo periodo, resta cargos nuevos o gastos únicos y no cuentes dos veces una reducción. Si una factura varía, compara varios recibos representativos. El dinero que realmente conservas puede servir para objetivos previstos o para un fondo de emergencia; gastar menos en teoría no es ahorrar si ese dinero se va a otra cosa.
Para medir un cambio, anota una referencia inicial y compárala con el siguiente recibo o un periodo similar. Registra qué cambió, cuándo empezó, posibles costes de alta o salida y si el uso fue comparable. En facturas estacionales, un mes puede engañar: compara estaciones equivalentes o varios recibos. Es una comprobación personal, no un cálculo financiero auditado, pero ayuda a distinguir una reducción real de un cambio de fecha o una oferta temporal.
Ejemplo mensual hipotético
- 12 €: dejar de pagar una suscripción que no se usa, tras revisar las condiciones.
- 18 €: cambiar a un servicio comparable si el precio total y las condiciones son realmente mejores.
- 20 €: reducir alimentos desaprovechados y compras no planificadas sin comprometer la alimentación.
En este ejemplo hipotético, 12 € + 18 € + 20 € = 50 € en un mes. Si los tres cambios independientes duran doce meses, 50 € × 12 = 600 €. No es una media, promesa ni previsión. Supone que los cambios se mantienen y excluye costes únicos, penalizaciones, cambios de precio e intereses. Cuenta cada gasto una vez y revisa los recibos para confirmar que conservaste ese dinero.
Ahorrar con ingresos variables
Una transferencia fija puede no encajar con autónomos, empleo estacional o comisiones. Prioriza recibos esenciales, provisiones fiscales o profesionales que correspondan y fechas de cobro. Puedes ahorrar una cantidad pequeña solo en meses mejores o una parte de lo cobrado, revisándolo cuando entre el dinero. No cuentes facturas pendientes como dinero disponible ni uses provisiones para impuestos previsibles como ahorro doméstico.
Si no queda dinero tras cubrir lo esencial
Errores comunes
- Fijar una meta imposible o convertir una orientación en una prueba de voluntad.
- Ignorar recibos anuales, condiciones, cargos o penalizaciones por cancelar.
- Comprar más por una oferta o contar dos veces la misma reducción.
- Recortar alimentación, salud, seguridad o cuidados esenciales; automatizar sin revisar la liquidez; o depender del crédito para recibos habituales.
- Confundir gastar menos con invertir o suponer que un cambio garantiza ahorro.
Plan práctico de 30 días
- Semana 1: observa los gastos y reúne extractos, recibos o notas. Busca patrones sin juzgar cada compra.
- Semana 2: revisa suscripciones, renovaciones y contratos; lee todas las condiciones antes de cambiar nada.
- Semana 3: prueba uno o dos cambios adecuados a tu situación y que protejan lo esencial.
- Semana 4: compara recibos reales, resta costes únicos y mantén, ajusta o revierte cada cambio. Las cuatro semanas son una propuesta de organización, no un plazo para conseguir resultados.
Checklist mensual
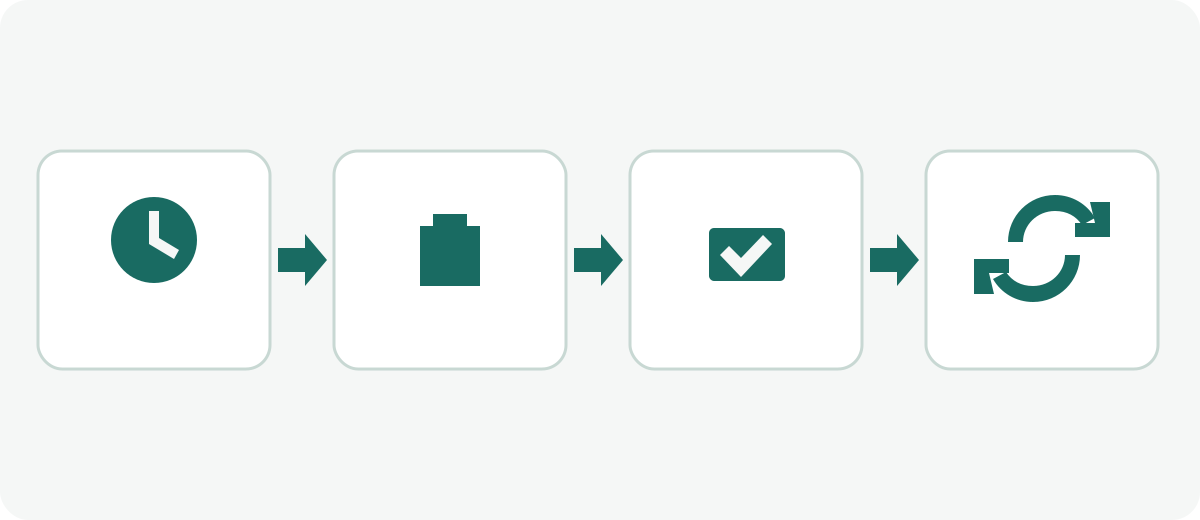
- Revisa cargos periódicos y anuales, incluidas las renovaciones.
- Elige un cambio con condiciones claras que no ponga en riesgo lo esencial.
- Comprueba el siguiente extracto para confirmar el efecto real.
- Mantén, ajusta o revierte la medida según el coste, la utilidad y tu bienestar.
Preguntas frecuentes
- ¿Cómo ahorrar con un sueldo pequeño? Protege primero lo esencial y busca cambios seguros. Si no queda margen, consulta apoyos locales en vez de culparte.
- ¿Qué parte de mis ingresos debería ahorrar? No hay una cifra universal. Compara ingresos netos y gastos esenciales y elige solo una cantidad sostenible.
- ¿Cómo ahorrar en el supermercado? Planifica comidas, revisa lo que tienes, compara precios por unidad y compra cantidades aprovechables sin comprometer nutrición ni seguridad.
- ¿Funciona 50/30/20 para todos? No. Es un ejemplo popular; vivienda, ingresos, personas a cargo y obligaciones pueden hacerlo inadecuado.
- ¿Cómo sé si realmente ahorré? Compara recibos del mismo periodo, incluye cargos y comprueba que el coste no se trasladó a otra parte.
- ¿Cómo mantengo el hábito? Fija una revisión sencilla, conserva cambios útiles y sostenibles y usa los meses difíciles para ajustar, no para culparte.
- ¿Cómo reduzco facturas fijas? Revisa el contrato, el uso, el coste total y las condiciones de salida antes de renovar; no dejes de pagar sin resolver la obligación contractual.
- ¿Ahorro una cantidad fija o un porcentaje? Elige según tus ingresos y liquidez; ambos se pueden pausar o ajustar.
- ¿Cómo evito compras impulsivas? Una lista, un límite o una pausa voluntaria pueden ayudar a reconsiderar, pero no garantizan resultados.
- ¿Puedo ahorrar sin renunciar a todo? Conserva los gastos que valoras y prueba a reducir duplicidades o costes de poco valor.
- ¿Cada cuánto reviso mis gastos? Una revisión mensual facilita comparar recibos y hábitos; ajusta antes si cambia mucho tu situación.
- ¿Tengo que ahorrar todos los meses? No. Si lo disponible cubre lo esencial, quizá no sea posible; vuelve a valorarlo cuando cambien las circunstancias o el apoyo disponible.
Repite un ciclo sencillo: identifica un gasto, elige un cambio que proteja lo importante, pruébalo, revisa los siguientes recibos y ajusta. Si no encaja, revertirlo también aporta información. El objetivo es decidir mejor y conservar un margen real, no prometer que todos ahorrarán lo mismo.
Guías relacionadas

Dinero
Tarjeta de crédito vs. tarjeta de débito: diferencias y cuál elegir
Compara cómo funcionan las tarjetas de crédito y débito, sus posibles costes, riesgos, protecciones y usos cotidianos.
13 min de lectura

Dinero
Cómo salir de deudas: método bola de nieve vs. método avalancha
Compara bola de nieve y avalancha con un ejemplo reproducible y entiende por qué importan las prioridades, los mínimos y las condiciones.
9 min de lectura

Dinero
ETF vs. fondos indexados: diferencias, costes y cómo elegir
ETF e indexación no son categorías opuestas. Esta guía compara ETF indexados y fondos indexados tradicionales para que puedas revisar su operativa, costes, seguimiento y fiscalidad según tu país.
18 min de lectura