
Как экономить деньги каждый месяц: реальные способы, ошибки и полезные советы
Узнайте, как пересматривать расходы, сравнивать счета и сокращать импульсивные покупки, формируя устойчивые привычки без обещаний экономии.
Автор: TopicWeekОпубликовано 8 мин чтения
В этой статье
Чтобы откладывать деньги каждый месяц, найдите расходы, которые можно изменить без ущерба для необходимого. Проанализируйте показательный период, выберите одно или два реалистичных изменения и проверьте, высвобождают ли они деньги. Универсальной нормы сбережений нет. Если дохода не хватает на самое необходимое, советы о мелких покупках не устранят основную проблему.
С чего начать
Сопоставьте банковские выписки и выписки по картам с чеками или записями. Американская CFPB предлагает отслеживать расходы не менее двух недель или месяца, чтобы увидеть закономерности; это вариант, а не обязательная проверка. Если у вас уже есть личный бюджет, используйте его для поиска изменяемых расходов, не составляя план заново.
Разделите расходы по назначению
Разделите необходимые обязательства, гибкие потребности, необязательные покупки и известные периодические счета. Частота и назначение различаются: продукты необходимы, но расходы на них меняются; аренда регулярна; подписка может быть регулярной, но необязательной; ежегодный взнос предсказуем. Постоянный платёж не всегда неизменен, но договор может предусматривать уведомление, изменение цены или плату за расторжение.
Известные, но не ежемесячные расходы — например, годовая страховка, школьные расходы или обслуживание автомобиля — могут исказить анализ одного месяца. Запишите их отдельно и при необходимости откладывайте реалистичную часть в месяцы до срока оплаты. Это планирование движения денег, а не сокращение расходов; поставщик всё равно может требовать полную оплату в установленный срок.
- Необходимые: жильё, базовые услуги, питание, здоровье, необходимый транспорт и обязательный уход или платежи по долгам.
- Гибкие или обсуждаемые: тарифы, планы, покрытие или услуги, которые можно пересмотреть без потери необходимой защиты.
- Необязательные: услуги и покупки, которые можно сократить или заменить с учётом приоритетов.
Проверьте подписки и регулярные списания
Найдите в выписках ежемесячные и ежегодные продления. Запишите цену, дату, использование, срок и порядок отмены. MoneyHelper советует проверять сроки уведомления и возможную плату за досрочное расторжение. Свяжитесь с поставщиком и следуйте договору: остановка платежа не всегда прекращает обязательство. Оставляйте ценные услуги; отмена не всегда лучше.
Планируйте покупки, не ухудшая питание
Простой план питания и список покупок связывают покупки с блюдами, которые вы приготовите. Сначала проверьте запасы, сравнивайте цену за единицу при разных упаковках и выбирайте используемое количество. Акция полезна, только если товар подходит и общая цена оправдана. Излишки могут привести к потерям денег и продуктов; не ухудшайте питание и безопасность еды ради экономии.
- Запланируйте блюда из продуктов, которые уже есть дома.
- Сравнивайте аналогичные товары по цене за единицу, качеству и используемому объёму.
- Не покупайте скоропортящиеся продукты в количестве, которое нельзя безопасно хранить или использовать.
План покупок может оставаться гибким. Составьте несколько блюд из продуктов, которые скоро нужно использовать, держите короткий список универсальных ингредиентов и проверьте, можно ли безопасно хранить большую упаковку или разделить её. Сравнивайте цену за единицу только у товаров, которые действительно используете: низкая цена невыгодна, если часть выбрасывается. Учитывайте аллергию, здоровье, культуру и доступные условия приготовления, а не следуйте жёсткому дешёвому меню.
Проверьте счета и договоры
Сравнивая электричество, газ, воду, интернет, телефон или страховку, сопоставьте нужную услугу со всем договором: регулярные и разовые платежи, акции, изменение цены, срок, дополнительные услуги и условия расторжения. В Испании CNMC предоставляет инструмент сравнения тарифов электричества и газа. Проверяйте актуальные данные и потребление: переход не всегда дешевле. Не выполняйте опасные работы с газом или электричеством.
Перед сменой услуги сравните сопоставимые условия: одинаковый объём данных, покрытие, надёжность, страховую защиту или характер использования. Запишите текущую регулярную цену, разовые сборы, дату окончания акции и цену после неё. Низкая начальная стоимость может компенсироваться дополнительными услугами или короткой акцией. Если условия неясны, попросите предоставить их письменно до согласия.
Выбирайте подходящие изменения в поездках
Запишите поездки и расходы на проезд, топливо, парковку, обслуживание или редкие поездки на такси. Общественный транспорт, ходьба, велосипед или совместные поездки подходят не всем маршрутам: важны доступность, инвалидность, безопасность, обязанности по уходу, погода и график. Если у вас есть автомобиль, отличайте дополнительные расходы на поездку от полной стоимости владения; постоянные расходы нельзя сразу отменить.
Возьмите паузу перед необязательной покупкой
Список, личный лимит или добровольная пауза — например, день или два — могут дать время обдумать незапланированную покупку. Это необязательные личные приёмы, а не доказанные гарантии. Сравните полную цену, предполагаемое использование и качество. Скидка не является экономией, если побуждает купить то, что вы иначе не выбрали бы.
- Отключите рекламные уведомления или удалите сохранённые платёжные данные, если это помогает остановиться.
- Проверьте, не дублирует ли покупка имеющуюся вещь и не создаёт ли регулярных расходов.
Экономьте, не отказываясь от всего
Устойчивый план сохраняет расходы, которые для вас важны, и сначала рассматривает траты с небольшой ценностью, дублирующие услуги или более подходящие альтернативы. Цель не в том, чтобы отказаться от всех небольших радостей. Если изменение осложняет повседневную жизнь или обходится дороже временем, здоровьем или доступностью, пересмотрите его. Спросите себя и о том, что можно сократить, и о том, что вы хотите поддержать своими деньгами.
Автоматизируйте только посильные переводы
Запланированный перевод после поступления дохода или отдельный раздел для накоплений может помочь следовать цели. Банк Испании описывает регулярные переводы, фиксированный процент и округление как возможные инструменты; доступность и условия зависят от организации и продукта. Выберите дату и сумму с учётом счетов и остатка. Округление переводит ваши деньги, это не скидка. Приостановите его, если возможны овердрафт, просрочка или комиссия.
Популярные методы — инструменты, а не правила
Правило 50/30/20 предлагает распределять доход после вычетов: 50% на необходимое, 30% на желания и 20% на сбережения или погашение долгов; метод конвертов устанавливает пределы по категориям. Фиксированный взнос предсказуем, процент может меняться вместе с доходом. Челленджи могут сделать цель интереснее. Это инструменты организации, а не универсальные бюджеты и не доказанно лучшие методы. Жильё, иждивенцы, обязательства и доход могут сделать любое заданное распределение нереалистичным.
- Выберите способ, которого сможете придерживаться, и пересматривайте его при изменении обстоятельств.
- Не допускайте, чтобы цель привела к овердрафту, просрочке счетов или сокращению необходимого.
Оцените возможную экономию
Используйте собственные суммы, а не универсальный процент. Сравнивайте расходы за одинаковый период, вычитайте новые комиссии или разовые затраты и не учитывайте сокращение дважды. Для меняющихся счетов сравните несколько характерных периодов. Реально сохранённые деньги можно направить на запланированные цели или резервный фонд; меньшие расходы на бумаге не являются сбережением, если деньги ушли на другое.
Чтобы оценить изменение, запишите исходный показатель и сравните его со следующим счётом или похожим периодом. Отметьте, что изменилось и когда, возможные разовые сборы за подключение или выход и сопоставимость использования. Для сезонных счетов одного месяца может быть недостаточно: сравните аналогичные сезоны или несколько выписок. Это личная проверка, а не аудит, но она помогает отличить реальное сокращение от сдвига даты платежа или временной акции.
Условный пример за месяц
- 12 €: перестать платить за неиспользуемую подписку после проверки условий.
- 18 €: перейти на сопоставимую услугу, если общая цена и условия действительно выгоднее.
- 20 €: сократить пищевые отходы и незапланированные покупки, не ухудшая питание.
В этом условном примере 12 € + 18 € + 20 € = 50 € за месяц. Если все три независимых изменения сохраняются двенадцать месяцев, 50 € × 12 = 600 €. Это не среднее значение, обещание или прогноз. Расчёт предполагает, что изменения сохраняются; разовые сборы, штрафы, изменение цен и проценты не учитываются. Не считайте расход дважды и проверьте фактические счета.
Как откладывать при переменном доходе
Фиксированный перевод может не подойти фрилансерам, сезонным работникам или тем, кто получает комиссию. Сначала учтите обязательные счета, необходимые налоговые или деловые резервы и сроки поступлений. Можно откладывать небольшую сумму в более удачные месяцы или часть фактически полученных денег, пересматривая план. Неоплаченные счета — не доступные средства, а налоговые резервы не являются бытовыми сбережениями.
Если после необходимого ничего не остаётся
Частые ошибки
- Ставить недостижимую цель или считать ориентир проверкой силы воли.
- Не учитывать ежегодные счета, условия договора, сборы или плату за расторжение.
- Покупать больше из-за акции или дважды учитывать одно сокращение.
- Сокращать расходы на питание, здоровье, безопасность или уход, переводить деньги без проверки остатка либо оплачивать обычные счета кредитом.
- Путать сокращение расходов с инвестированием или считать экономию гарантированной.
Практичная проверка за 30 дней
- Неделя 1: наблюдайте за расходами, соберите выписки, чеки или записи и ищите закономерности без осуждения каждой покупки.
- Неделя 2: проверьте подписки, продления и договоры; изучите условия до изменений.
- Неделя 3: попробуйте одно или два подходящих изменения, не затрагивающих необходимое.
- Неделя 4: сравните фактические счета, вычтите разовые расходы и оставьте, измените или отмените каждую меру. Четыре недели — лишь способ организации, а не срок получения результата.
Ежемесячный список проверки
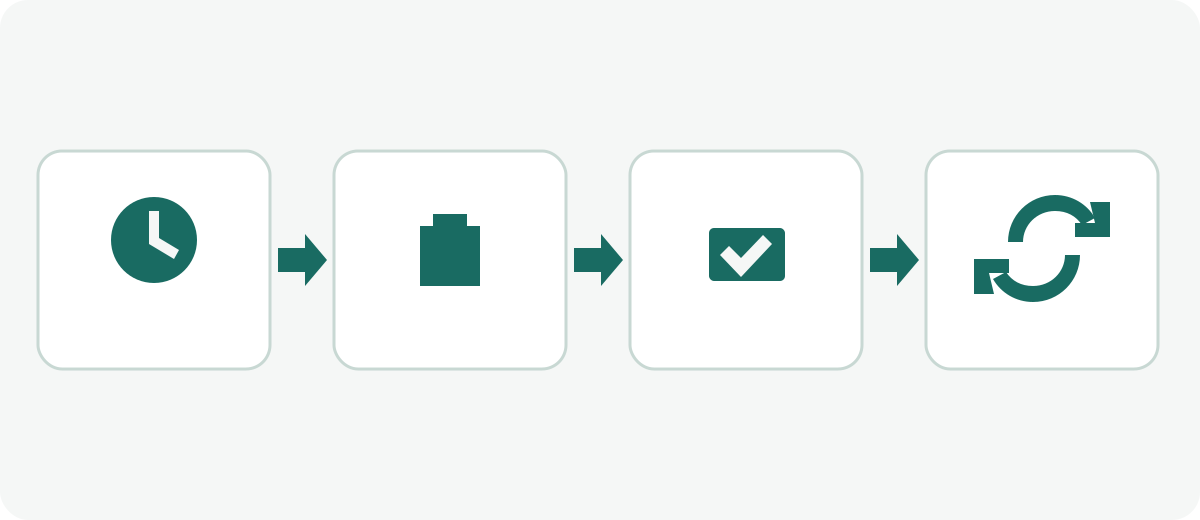
- Проверьте регулярные и ежегодные платежи, включая продления.
- Выберите изменение с ясными условиями, не ставя под угрозу необходимое.
- Проверьте следующую выписку, чтобы подтвердить реальный результат.
- Оставьте, измените или отмените меру с учётом цены, пользы и качества жизни.
Частые вопросы
- Как откладывать при низком доходе? Сначала обеспечьте необходимое и ищите безопасные изменения. Если остатка нет, изучите местную поддержку, не обвиняя себя.
- Какую часть дохода откладывать? Универсальной суммы нет. Сопоставьте доход после вычетов и необходимые расходы и выберите посильную сумму.
- Как экономить на продуктах? Планируйте блюда, проверяйте запасы, сравнивайте цену за единицу и покупайте используемые количества, не ухудшая питание и безопасность.
- Подходит ли правило 50/30/20 всем? Нет. Расходы на жильё, доход, иждивенцы и обязательства могут сделать его неподходящим.
- Как проверить реальную экономию? Сравните счета за одинаковый период, учтите сборы и убедитесь, что расходы не переместились в другое место.
- Как сохранить привычку? Назначьте простую проверку, оставьте устойчивые изменения, а трудные месяцы используйте для корректировки, не считая их провалом.
- Как сократить постоянные счета? До продления проверьте договор, использование, полную стоимость и условия расторжения; не прекращайте платёж, не выяснив договорные обязательства.
- Фиксированная сумма или процент? Выбирайте исходя из реального дохода и движения денег; оба варианта можно приостановить или изменить.
- Как избежать импульсивных покупок? Список, лимит или добровольная пауза могут помочь обдумать покупку, но не гарантируют результат.
- Можно ли экономить, не отказываясь от всего? Сохраните важные расходы и попробуйте сократить дублирующие или малоценные траты.
- Как часто проверять расходы? Ежемесячная проверка помогает сравнивать счета и привычки; после крупных перемен проверяйте раньше.
- Нужно ли откладывать каждый месяц? Нет. Если денег хватает только на необходимое, это может быть невозможно; пересмотрите ситуацию при изменениях.
Повторяйте простой цикл: найдите расход, выберите изменение, которое сохраняет важное, попробуйте, проверьте следующие счета и скорректируйте план. Если мера не подходит, возврат — тоже полезная информация. Цель — более осознанные расходы и сохранение реального остатка, а не одинаковые обещания экономии всем.
Похожие гиды

Деньги
Кредитная или дебетовая карта: различия и как выбрать
Разберитесь, как работают кредитные и дебетовые карты, какие у них расходы, риски, защиты и способы использования.
10 мин чтения

Деньги
Как погашать долги: метод снежного кома или лавины
Сравните методы «снежного кома» и «лавины» на примере и узнайте, почему важны приоритеты, минимальные платежи и условия договора.
8 мин чтения

Деньги
ETF или индексный фонд: различия, расходы и критерии сравнения
Индексная стратегия и биржевая торговля не исключают друг друга. В руководстве сопоставляются индексные ETF и традиционные небиржевые индексные фонды: их устройство, операции, расходы, следование индексу и зависимость налоговых правил от страны.
14 мин чтения