
Jeden Monat Geld sparen: realistische Methoden, häufige Fehler und praktische Tipps
Erfahre, wie du Ausgaben prüfst, Rechnungen vergleichst und Spontankäufe begrenzt – mit nachhaltigen Gewohnheiten statt Sparversprechen.
Von TopicWeekVeröffentlicht am 8 Min. Lesezeit
In diesem Artikel
Um jeden Monat Geld zu sparen, suche Ausgaben, die sich ändern lassen, ohne notwendige Bedürfnisse zu gefährden. Prüfe einen repräsentativen Zeitraum, wähle ein oder zwei realistische Anpassungen und kontrolliere, ob dadurch wirklich Geld frei wird. Eine Sparquote passt nicht zu jedem Haushalt. Reicht das Einkommen nicht für das Notwendige, lösen Tipps zu kleinen Ausgaben das Grundproblem nicht.
Womit anfangen
Vergleiche aktuelle Konto- und Kartenabrechnungen mit Belegen oder Notizen. Das US-amerikanische CFPB schlägt vor, Ausgaben mindestens zwei Wochen oder einen Monat zu erfassen, um Muster zu erkennen; das ist eine Möglichkeit, keine Pflichtprüfung. Wenn du bereits ein persönliches Budget führst, nutze es zum Erkennen veränderbarer Kosten, statt den ganzen Plan neu aufzubauen.
Ordne Ausgaben nach ihrem Zweck
Trenne notwendige Verpflichtungen, flexible Bedarfe, frei verfügbare Käufe und bekannte regelmäßige Rechnungen. Häufigkeit und Zweck sind verschieden: Lebensmittel können notwendig und variabel sein; Miete ist regelmäßig; ein Abo regelmäßig, aber optional; eine Jahresprämie vorhersehbar, auch wenn sie nicht monatlich anfällt. Fest heißt nicht unveränderlich, doch Verträge können Fristen, Preisänderungen oder Ausstiegskosten enthalten.
Bekannte, aber nicht monatliche Rechnungen – etwa Jahresversicherungen, Schulkosten oder Fahrzeugwartung – können die Prüfung eines einzelnen Monats verzerren. Notiere sie separat und lege bei Bedarf über die Monate bis zur Fälligkeit einen realistischen Anteil zurück. Das ist Liquiditätsplanung, keine Ausgabensenkung; der Anbieter kann weiterhin die vollständige Zahlung zum Termin verlangen.
- Notwendig: Wohnen, Grundversorgung, Lebensmittel, Gesundheit, notwendige Mobilität sowie erforderliche Betreuung oder Schuldzahlungen.
- Flexibel oder verhandelbar: Tarife, Pakete, Versicherungen oder Leistungen, die ohne Verlust notwendigen Schutzes geprüft werden können.
- Frei verfügbar: optionale Dienste und Käufe, die du je nach Prioritäten reduzieren oder ersetzen kannst.
Prüfe Abos und regelmäßige Zahlungen
Suche in Abrechnungen nach monatlichen und jährlichen Verlängerungen. Notiere Preis, Datum, Nutzung, Laufzeit und Kündigungsweg. MoneyHelper rät, Fristen und mögliche Kosten beim vorzeitigen Ausstieg zu prüfen. Wende dich an den Anbieter und beachte den Vertrag: Eine Zahlung zu stoppen beendet nicht zwingend die Verpflichtung. Behalte wertvolle Dienste; eine Kündigung ist nicht automatisch besser.
Plane den Einkauf, ohne die Ernährung zu beeinträchtigen
Ein einfacher Speiseplan und eine Einkaufsliste verbinden Einkäufe mit Mahlzeiten, die du wirklich zubereitest. Prüfe zuerst die Vorräte, vergleiche bei unterschiedlichen Packungen die Einheitspreise und kaufe nutzbare Mengen. Ein Angebot hilft nur, wenn das Produkt passt und der Gesamtpreis sinnvoll ist. Unverbrauchte Großpackungen verschwenden Geld und Lebensmittel; Ernährung und Lebensmittelsicherheit dürfen nicht leiden.
- Plane Mahlzeiten mit vorhandenen Lebensmitteln.
- Vergleiche ähnliche Produkte nach Einheitspreis, Qualität und nutzbarer Menge.
- Kaufe keine verderblichen Mengen, die du nicht sicher lagern oder verwenden kannst.
Die Einkaufsplanung kann flexibel bleiben. Plane Mahlzeiten mit Lebensmitteln, die bald verbraucht werden sollten, halte eine kurze Liste vielseitiger Zutaten bereit und prüfe, ob eine große Packung sicher gelagert oder geteilt werden kann. Vergleiche Einheitspreise nur bei Produkten, die du wirklich nutzen würdest; ein niedrigerer Preis hilft nicht, wenn viel weggeworfen wird. Berücksichtige Allergien, Gesundheit, Kultur und vorhandene Kochmöglichkeiten statt einem starren Billigmenü zu folgen.
Prüfe Haushaltsrechnungen und Verträge
Vergleiche bei Strom, Gas, Wasser, Internet, Telefon oder Versicherung den benötigten Dienst mit dem Gesamtvertrag: laufende und einmalige Kosten, Aktionszeiträume, Preisänderungen, Laufzeit, Zusatzleistungen und Kündigung. In Spanien bietet die CNMC einen Vergleich für Strom- und Gasangebote. Prüfe aktuelle Daten und Verbrauch; ein Wechsel ist nicht automatisch günstiger. Führe keine unsicheren Arbeiten an Gas- oder Elektroanlagen aus.
Vergleiche vor einem Wechsel gleichwertige Leistungen: etwa dasselbe Datenvolumen, dieselbe Abdeckung, Zuverlässigkeit, Versicherungsleistung oder Nutzung. Notiere laufenden Preis, Einmalkosten, Ende eines Aktionszeitraums und den anschließenden Preis. Ein niedriger Einstiegspreis kann durch Extras oder eine kurze Aktion ausgeglichen werden. Bitte bei unklaren Bedingungen vor Zustimmung um schriftliche Angaben.
Wähle passende Mobilitätsänderungen
Notiere Wege und Kosten wie Fahrkarten, Kraftstoff, Parken, Wartung oder gelegentliche Taxifahrten. Öffentliche Verkehrsmittel, zu Fuß gehen, Radfahren oder Mitfahren passen zu manchen Strecken; Zugang, Behinderung, Sicherheit, Betreuung, Wetter und Arbeitszeiten sind wichtig. Wenn du ein Auto besitzt, unterscheide zusätzliche Fahrtkosten von den Gesamtkosten des Besitzes; feste Ausgaben sind nicht sofort vermeidbar.
Halte vor nicht dringenden Käufen inne
Eine Liste, ein persönliches Limit oder eine freiwillige Bedenkzeit – vielleicht ein oder zwei Tage – kann dir Zeit geben, einen ungeplanten Kauf zu überdenken. Das sind optionale persönliche Techniken, keine nachgewiesenen Garantien. Vergleiche Gesamtpreis, Nutzung und Qualität. Ein Rabatt ist keine Ersparnis, wenn er dich zu einem sonst nicht geplanten Kauf verleitet.
- Schalte Werbehinweise aus oder entferne gespeicherte Zahlungsdaten, wenn dir das beim Innehalten hilft.
- Prüfe, ob der Kauf etwas Vorhandenes doppelt oder Folgekosten verursacht.
Sparen, ohne auf alles zu verzichten
Ein tragfähiger Plan erhält Ausgaben, die dir wichtig sind, und prüft zuerst Kosten mit geringem Nutzen, Doppelungen oder passendere Alternativen. Ziel ist nicht, jede kleine Freude zu streichen. Wenn eine Änderung den Alltag erschwert oder mehr Zeit, Gesundheit oder Zugang kostet, überdenke sie. Frage dich sowohl, was du reduzieren kannst, als auch, was dein Geld unterstützen soll.
Automatisiere nur, was dein Kontostand zulässt
Ein geplanter Transfer nach dem Gehaltseingang oder ein separater Sparbereich kann helfen, ein Ziel einzuhalten. Die Banco de España beschreibt regelmäßige Überweisungen, feste Prozentsätze und Aufrundungen als mögliche Werkzeuge; Verfügbarkeit und Bedingungen hängen vom Anbieter und Produkt ab. Wähle Datum und Betrag passend zu Fälligkeiten und Kontostand. Aufrundungen verschieben dein Geld, sie sind kein Rabatt. Pausiere den Automatismus, wenn Überziehung, versäumte Rechnung oder Gebühren drohen.
Beliebte Sparmethoden sind Werkzeuge, keine Regeln
Die 50/30/20-Regel schlägt vor, das Nettoeinkommen aufzuteilen: 50 % für Bedarf, 30 % für Wünsche und 20 % für Spar- oder Schuldziele; Umschläge setzen Grenzen für Kategorien. Feste Beiträge sind planbar, ein Anteil kann mit schwankendem Einkommen variieren. Challenges können motivieren. Das sind Organisationshilfen, keine universellen Budgets oder nachweislich überlegenen Methoden. Wohnkosten, Angehörige, Verpflichtungen und Einkommen können jede feste Aufteilung unrealistisch machen.
- Wähle eine Methode, die du durchhalten kannst, und passe sie bei Veränderungen an.
- Ein Ziel darf nicht zu Überziehungen, versäumten Rechnungen oder Kürzungen notwendiger Ausgaben führen.
Schätze dein Sparpotenzial
Nutze eigene Beträge statt einer allgemeinen Quote. Vergleiche Kosten über denselben Zeitraum, ziehe neue Gebühren oder Einmalkosten ab und zähle eine Kürzung nicht doppelt. Vergleiche bei schwankenden Rechnungen mehrere typische Abrechnungen. Tatsächlich behaltenes Geld kann geplante Ziele oder einen Notgroschen unterstützen; auf dem Papier weniger auszugeben ist kein Sparen, wenn das Geld anderswo ausgegeben wird.
Um eine Änderung zu messen, notiere einen Ausgangswert und vergleiche ihn mit der nächsten Rechnung oder einem ähnlichen Zeitraum. Halte fest, was sich wann änderte, mögliche Einrichtungs- oder Ausstiegskosten und ob die Nutzung vergleichbar blieb. Bei saisonalen Rechnungen kann ein Monat täuschen; vergleiche ähnliche Jahreszeiten oder mehrere Abrechnungen. Das ist keine geprüfte Finanzrechnung, hilft aber, echte Senkungen von verschobenen Zahlungsterminen oder befristeten Aktionen zu unterscheiden.
Ein hypothetisches Monatsbeispiel
- 12 €: ein ungenutztes Abo nach Prüfung der Bedingungen nicht weiterzahlen.
- 18 €: zu einem vergleichbaren Dienst wechseln, wenn Gesamtpreis und Bedingungen tatsächlich besser sind.
- 20 €: weniger Lebensmittel ungenutzt lassen und ungeplante Käufe senken, ohne die Ernährung zu beeinträchtigen.
In diesem hypothetischen Beispiel ergeben 12 € + 18 € + 20 € insgesamt 50 € pro Monat. Bleiben alle drei unabhängigen Änderungen zwölf Monate bestehen, sind es 50 € × 12 = 600 €. Das ist weder Durchschnitt noch Versprechen oder Prognose. Die Rechnung setzt fortbestehende Änderungen voraus und berücksichtigt keine Einmalgebühren, Strafen, Preisänderungen oder Zinsen. Zähle jede Ausgabe einmal und prüfe, ob das Geld tatsächlich übrig blieb.
Mit schwankendem Einkommen sparen
Eine feste Überweisung passt möglicherweise nicht zu Selbstständigen, Saisonkräften oder Beschäftigten mit Provisionen. Berücksichtige notwendige Rechnungen, passende Steuer- oder Geschäftsrücklagen und Zahlungstermine. Du kannst nur in stärkeren Monaten einen kleinen Betrag oder einen Anteil tatsächlich eingegangener Einnahmen zurücklegen und später prüfen. Offene Rechnungen sind kein verfügbares Geld; vorhersehbare Steuerrücklagen sind kein Haushaltssparen.
Wenn nach notwendigen Ausgaben nichts übrig bleibt
Häufige Fehler
- Ein unerreichbares Ziel setzen oder eine Faustregel als Charaktertest behandeln.
- Jahresrechnungen, Vertragsbedingungen, Gebühren oder Kündigungskosten übersehen.
- Mehr wegen eines Angebots kaufen oder dieselbe Kürzung doppelt zählen.
- Notwendige Ausgaben für Essen, Gesundheit, Sicherheit oder Betreuung kürzen, ohne Liquiditätsprüfung automatisieren oder laufende Rechnungen mit Kredit finanzieren.
- Weniger Ausgeben mit Investieren verwechseln oder garantierte Ersparnisse annehmen.
Ein praktischer 30-Tage-Plan
- Woche 1: Erfasse Ausgaben, sammle Abrechnungen, Belege oder Notizen und suche Muster, ohne jeden Kauf zu bewerten.
- Woche 2: Prüfe Abos, Verlängerungen und Verträge; lies vor Änderungen alle Bedingungen.
- Woche 3: Probiere ein oder zwei passende Änderungen aus, die Notwendiges schützen.
- Woche 4: Vergleiche tatsächliche Rechnungen, ziehe Einmalkosten ab und behalte, ändere oder beende jede Maßnahme. Die vier Wochen sind ein Organisationsvorschlag, keine Frist für Ergebnisse.
Monatliche Checkliste
- Prüfe regelmäßige und jährliche Zahlungen samt Verlängerungen.
- Wähle eine Änderung mit klaren Bedingungen, die Notwendiges nicht gefährdet.
- Prüfe die nächste Abrechnung, um die tatsächliche Wirkung zu bestätigen.
- Behalte, ändere oder beende die Maßnahme nach Kosten, Nutzen und Lebensqualität.
Häufige Fragen
- Wie spare ich mit geringem Einkommen? Sichere zuerst notwendige Ausgaben und suche sichere Änderungen. Bleibt kein Spielraum, prüfe Unterstützung statt dir Vorwürfe zu machen.
- Wie viel Einkommen sollte ich sparen? Es gibt keinen allgemeinen Betrag. Vergleiche Nettoeinkommen und notwendige Ausgaben und wähle nur einen tragfähigen Betrag.
- Wie spare ich beim Einkauf? Plane Mahlzeiten, prüfe Vorräte, vergleiche Einheitspreise und kaufe nutzbare Mengen, ohne Ernährung oder Sicherheit zu gefährden.
- Funktioniert 50/30/20 für alle? Nein. Das verbreitete Beispiel kann wegen Wohnkosten, Einkommen, Angehörigen oder Verpflichtungen ungeeignet sein.
- Woran erkenne ich echte Ersparnis? Vergleiche Rechnungen über denselben Zeitraum, berücksichtige Gebühren und prüfe, ob Kosten nicht nur verlagert wurden.
- Wie halte ich die Gewohnheit aufrecht? Plane eine einfache Prüfung, behalte nachhaltige Änderungen bei und nutze schwierige Monate zur Anpassung statt als Scheitern.
- Wie senke ich feste Rechnungen? Prüfe vor einer Verlängerung Vertrag, Nutzung, Gesamtpreis und Kündigungsbedingungen; stelle Zahlungen nicht ein, ohne die Vertragspflicht zu klären.
- Fester Betrag oder Prozentsatz? Wähle nach tatsächlichem Einkommen und Zahlungsfluss; beides lässt sich pausieren oder anpassen.
- Wie vermeide ich Spontankäufe? Eine Liste, ein Limit oder eine freiwillige Pause kann beim Überdenken helfen, garantiert aber nichts.
- Kann ich sparen, ohne auf alles zu verzichten? Behalte Wichtiges und teste Kürzungen bei Doppelungen oder wenig wertvollen Kosten.
- Wie oft sollte ich Ausgaben prüfen? Ein Monatscheck hilft beim Vergleich von Rechnungen und Gewohnheiten; bei großen Änderungen früher.
- Muss ich jeden Monat sparen? Nein. Wenn das Geld nur für Notwendiges reicht, ist es vielleicht nicht möglich; prüfe es bei veränderten Umständen erneut.
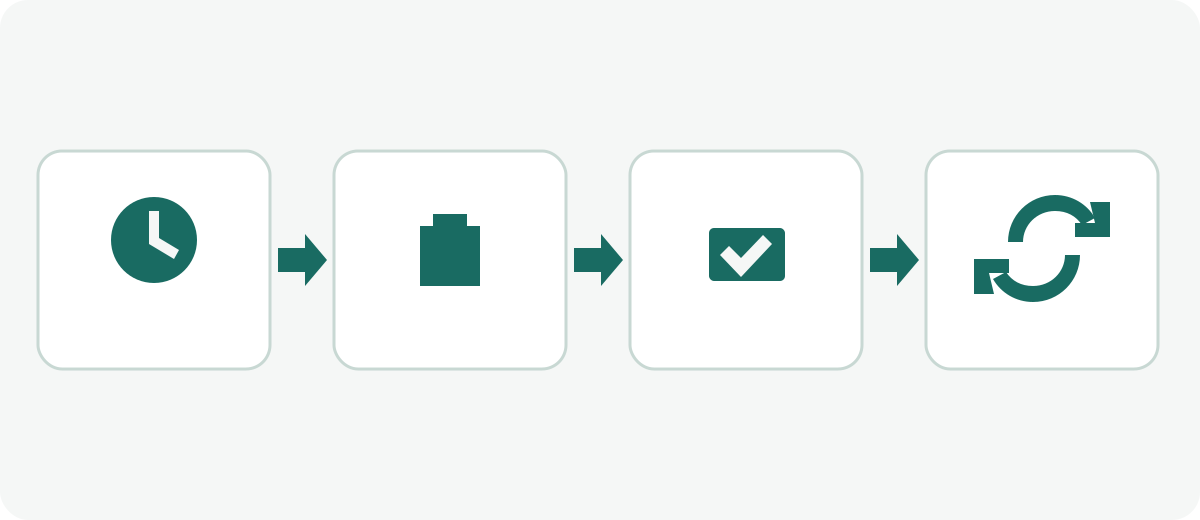
Wiederhole einen einfachen Kreislauf: Erkenne eine Ausgabe, wähle eine Änderung, die Wichtiges schützt, probiere sie aus, prüfe die nächsten Rechnungen und passe sie an. Passt die Maßnahme nicht, ist die Rückkehr eine hilfreiche Erkenntnis. Ziel sind bewusstere Ausgaben und ein realer Überschuss, keine gleichen Sparversprechen für alle.
Ähnliche Ratgeber

Finanzen
Kreditkarte oder Debitkarte: Unterschiede und welche passt?
Erfahren Sie, wie Kredit- und Debitkarten funktionieren und welche Kosten, Risiken und Einsatzmöglichkeiten es gibt.
10 Min. Lesezeit

Finanzen
Schulden abbauen: Schneeball- oder Lawinenmethode?
Vergleiche Schneeball und Lawine anhand eines nachvollziehbaren Beispiels und erfahre, warum Prioritäten, Mindestzahlungen und Verträge zählen.
8 Min. Lesezeit

Finanzen
ETF oder Indexfonds: Unterschiede, Kosten und Vergleich
Indexanlage und Börsenhandel schließen einander nicht aus. Dieser Leitfaden vergleicht indexnachbildende ETFs mit traditionellen, nicht börsengehandelten Indexfonds und erläutert Handel, Kosten, Tracking und die Abhängigkeit der Besteuerung vom Wohnsitz.
14 Min. Lesezeit