
Что такое инфляция и как она влияет на ваши деньги
Разберитесь, как измеряют инфляцию и как она может влиять на покупательную способность, сбережения, зарплату и долги.
Автор: TopicWeekОпубликовано 9 мин чтения
В этой статье
Представьте, что вы покупаете почти те же продукты, платите примерно те же счета и пользуетесь теми же услугами, что и год назад, но денег требуется больше. Широкий рост цен со временем может быть инфляцией. Это не означает, что дорожает каждый товар или что все семьи ощущают одинаковые изменения.
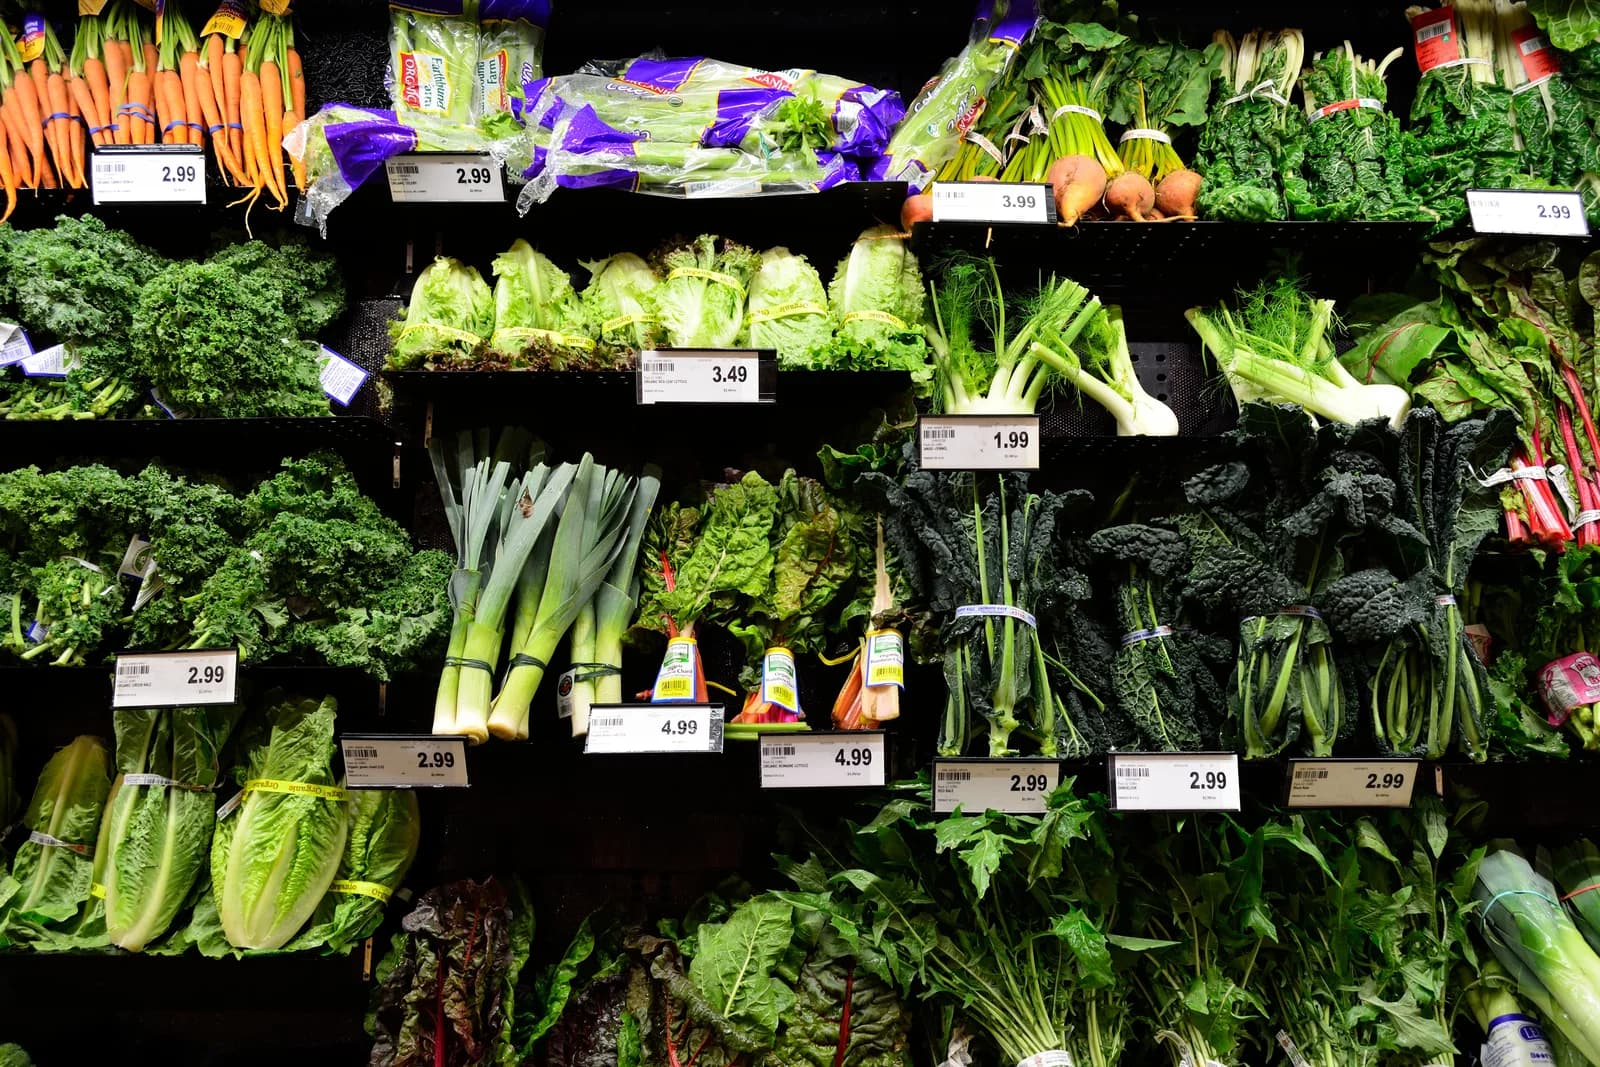
Важно не только количество денежных единиц, но и то, что на них можно купить. В статье объясняется, как измеряют инфляцию, почему она возникает и как пересмотреть бюджет, сбережения и долги, не считая какой-либо подход универсальным. Примеры условные, денежные единицы не привязаны к конкретной валюте. Фотография супермаркета приведена для иллюстрации; цены на видимых ценниках не являются актуальными.
Что означает инфляция
Инфляция — это рост общего уровня цен на товары и услуги с течением времени. Её измеряют по набору расходов, а не по тому, подорожал ли один товар. Одни цены могут расти, другие оставаться прежними или снижаться, пока общий индекс увеличивается. Скидка на отдельный товар не является дефляцией.
Если условная потребительская корзина стоила 100 денежных единиц в одном периоде и 105 в следующем, её цена выросла на 5%. Это относится к данной корзине и этим периодам, а не означает, что каждый товар подорожал на 5% или расходы конкретного человека изменились точно так же.
Как измеряют инфляцию
Индекс потребительских цен (ИПЦ) отслеживает цены определённого набора товаров и услуг, приобретаемых домохозяйствами. Статистические ведомства оценивают доли расходов и присваивают им веса: более значимая категория обычно сильнее влияет на индекс. Корзина, сбор данных, поправки на качество и обновление — статистические процедуры, а не точный список покупок каждой семьи.
Уровень индекса часто выражают относительно базового периода, например как 100. Это шкала сравнения, а не ценник и не сумма, которую платит каждый человек. Проверяя показатель, отметьте страну или регион, название индекса, период и месячное либо годовое сравнение; разные индексы нельзя считать взаимозаменяемыми.
- Месячное изменение сравнивает индекс с предыдущим месяцем и может быть нестабильным.
- Годовой темп сопоставляет месяц с тем же месяцем годом ранее; это сглаживает часть сезонных колебаний, но зависит от периода сравнения.
- Национальный ИПЦ создаётся для задач конкретной страны. Гармонизированный индекс Eurostat предназначен для сравнений в ЕС; он отличается от некоторых национальных индексов и не является личным индексом стоимости жизни.
«Базовая» инфляция помогает оценивать устойчивое давление на цены, исключая некоторые волатильные компоненты или используя иные методы. Единого мирового определения нет: страны и учреждения могут исключать разные компоненты. Один показатель ЕЦБ исключает энергию и продукты питания для еврозоны, но это не универсальное правило. Сопоставьте методологию HICP Eurostat, FAQ ОЭСР об ИПЦ и справочник CPI американского BLS, учитывая их область применения.
Почему может возникать инфляция
Инфляция может отражать действие нескольких факторов одновременно. Их роль меняется со временем и в разных местах; индекс описывает движение цен, но сам по себе не устанавливает причины. Шок в одном секторе может распространиться через издержки, договоры, зарплаты или ожидания. Учебный обзор МВФ и исследования БМР рассматривают взаимодействие спроса и предложения, а не одну универсальную причину. Поэтому неверно объяснять каждый эпизод инфляции только «печатью денег»: денежные условия могут иметь значение, но причины и механизмы их передачи взаимодействуют.
- Спрос: расходы растут быстрее, чем экономика может обеспечить некоторые товары и услуги.
- Сбои предложения: дефицит, задержки, погода или сокращение производства ограничивают доступность.
- Затраты: энергия, сырьё, аренда или зарплаты повышают издержки; компании могут переложить часть расходов, принять их на себя или изменить продукцию.
- Импорт и валютный курс: ослабление валюты может повысить цены некоторых импортных товаров в местных деньгах; эффект зависит от договоров и рынка.
- Ожидания и политика: ожидания влияют на установление цен и зарплат. Кредитные, денежные и бюджетные условия со временем меняют спрос и финансирование, но не устанавливают каждую цену напрямую.
Ваша личная инфляция может отличаться
Покупательная способность — это количество товаров и услуг, которое можно купить на определённую сумму. Если корзина подорожала со 100 до 105 единиц, фиксированные 100 единиц позволяют купить 100/105 прежней корзины: около 0,9524 корзины, или на 4,76% меньше. Потеря не равна 5%: 1/1,05 − 1 ≈ −4,76%.
Личная инфляция может отличаться от общего показателя: люди покупают разные товары и сталкиваются с разными изменениями цен. Если большая часть расходов приходится на аренду, топливо, уход или особый рацион, корзина может дорожать иначе, чем средняя. Индекс полезен для сравнения тенденций, но не предсказывает ваши счета. Анализ ЕЦБ об инфляции домохозяйств объясняет различия.
Оценка изменения собственных расходов
Можно приблизительно сравнить собственные расходы, не создавая официальный индекс. Выберите представительный период и используйте уже имеющиеся записи. Сопоставьте одинаковые регулярные расходы или последовательную корзину, учитывая количество и выбор товаров. Результат относится к выбранной выборке и датам; это не официальный показатель и не прогноз.
- Выберите регулярные товары или категории и прежний период; используйте фактически купленное количество.
- Сравнивайте сопоставимое. Другая марка, упаковка, количество или качество меняют расходы не только из-за цены того же товара.
- Рассчитайте изменение как (новая сумма / прежняя сумма) − 1 и укажите даты и позиции. Один месяц не гарантирует будущие расходы.
Что инфляция может означать для сбережений
Инфляция не уменьшает число денежных единиц на счёте. Но их покупательная способность может снизиться, если цены растут быстрее номинальной доходности счёта. Упрощённая формула: (1 + номинальная доходность)/(1 + инфляция) − 1. Если номинальная доходность сбережений составляет 3% до налогов и комиссий, а цены растут на 5%, результат равен 1,03/1,05 − 1 ≈ −1,90% покупательной способности до учёта налогов, расходов и риска продукта. Это пример, не прогноз.
Полезно отдельно оценивать ликвидность (скорость доступа к средствам), номинальную доходность, изменение покупательной способности, комиссии, налоги, условия снятия и риск. Скоро нужные деньги выполняют иную функцию, чем средства для долгосрочной цели. Рекламная ставка может не учитывать условия и расходы. Ни счёт, ни инвестиция не гарантируют сохранение покупательной способности в каждом периоде.
Инфляция, зарплата и доход
Повышение зарплаты в денежных единицах — номинальный рост. Сравнивайте изменение дохода и цен за один период. При условном повышении зарплаты на 4% и инфляции 5% точное изменение в реальном выражении равно (1,04/1,05) − 1 ≈ −0,95%. Разность 4% − 5% = −1% близка, но точнее использовать отношение. Сравнивайте суммы до налогов или после них последовательно.
- Если зарплата не меняется, а значимые для вас цены растут, на тот же доход можно купить меньше. Если зарплата растёт медленнее цен, покупательная способность снижается; при одинаковом темпе примерно сохраняется; при более быстром росте увеличивается. На результат также влияют налоги, пособия, рабочее время и структура расходов.
Инфляция и долги
Инфляция может снизить реальную стоимость фиксированного номинального долга: сумма задана в денежных единицах, которые позднее могут покупать меньше. Но это не делает заём автоматически выгодным. Важны доход, неизменность платежей, проценты, комиссии, договор и платёжеспособность. Необходимые расходы могут вырасти раньше доходов.
Кредиты с фиксированной и переменной ставкой ведут себя по-разному. Переменная ставка может меняться согласно договору; решения центрального банка влияют на кредитные расходы с задержкой и по-разному в зависимости от рынка и продукта. Для новых заёмщиков действуют иные цены и требования. Изучите договор и полный график платежей, не полагая, что прошлая инфляция уменьшит будущий долг.
Инфляция, дезинфляция и дефляция
- Инфляция: общий уровень цен растёт. Положительный темп 3% означает, что цены продолжают повышаться за период сравнения.
- Дезинфляция: темп снижается, но остаётся положительным. Переход с 8% на 3% означает более медленный рост цен, а не их падение на 5%.
- Дефляция: общий уровень цен снижается за период. Скидка на отдельный товар или временная распродажа не являются дефляцией.
Изменения цен накапливаются сложным образом. Если условный индекс рос на 5%, затем на 3%, затем на 2% в течение трёх лет, совокупная инфляция равна 1,05 × 1,03 × 1,02 − 1 = 10,313%, а не 10%. Корзина стоимостью 100 единиц сначала обойдётся примерно в 110,31. Для точного результата перемножайте коэффициенты, а не складывайте темпы.
Что могут делать центральные банки
Многие центральные банки используют денежно-кредитную политику, включая ключевые ставки, чтобы влиять на финансирование и спрос. Эффект проявляется со временем и различается между экономиками. Более высокие ставки могут удорожить кредиты и умерить расходы, но также влияют на доходность сбережений, инвестиции, занятость и валютный курс. Такая политика не производит энергию, не восстанавливает поставки и не устанавливает каждую цену.
Полномочия и цели различаются. У ЕЦБ, например, есть среднесрочная цель 2% для еврозоны; это не правило для всех центробанков. Важны также бюджетная политика, конкуренция, возможности предложения и внешние шоки. Обзор денежно-кредитной политики ЕЦБ описывает роль регулятора еврозоны, а объяснение инфляции МВФ — общие механизмы.
Как пересмотреть свои финансы
Нельзя выбрать темп инфляции или контролировать каждую цену, но можно проверить, как меняются расходы и обязательства. Начните с недавних записей и сравнивайте сопоставимые периоды. Личный бюджет помогает организовать обзор, но не создаёт доход и не гарантирует экономию. Защищайте необходимые расходы и не принимайте поспешных решений по одному общему показателю.
- Сравнивайте фактические расходы за подходящие периоды; разделяйте необходимые, гибкие и нерегулярные платежи.
- Проверяйте цену за единицу, размер упаковки, подписки и продление договоров; более низкая цена полезна, только если условия подходят.
- Сопоставляйте доход и обязательные платежи с расходами. Если доход растёт, сравнивайте его номинальное изменение с ценами за тот же период.
- Держите доступные средства для ближайших счетов и вероятных непредвиденных расходов. Резерв нужен для ликвидности и не гарантирует защиту от инфляции. См. руководство о резервном фонде.
- Сравнивайте чистую доходность, доступность, расходы, налоги, защиту и риск. Инвестиции могут терять стоимость; ни один актив не компенсирует инфляцию надёжно во всех случаях.
- Проверяйте условия и посильность долга, особенно при переменной ставке. Если платежи становятся непосильными, обратитесь к надёжной местной службе помощи с долгами до оформления дорогого кредита.
Частые ошибки
- Считать, что каждый товар подорожал на величину общего показателя.
- Путать дезинфляцию с возвращением к прежним ценам.
- Складывать годовые темпы вместо сложного расчёта.
- Считать номинальное повышение зарплаты реальным выигрышем без сравнения одинаковых периодов.
- Полагать, что официальный средний показатель точно отражает расходы семьи.
- Сравнивать доходность без учёта расходов, налогов, доступа и риска.
Практический пример для семьи
Предположим, условная семья получает 2 000 денежных единиц в месяц и тратит 1 700, оставляя 300. Пусть её собственная сопоставимая корзина — не обязательно официальный индекс — через год подорожала на 5%, а номинальный доход вырос на 4%. Новые значения: доход 2 080, расходы 1 785, остаток 295. Номинальный доход выше на 80 единиц, но месячный остаток меньше на 5; в реальном выражении доход покупает примерно на 0,95% меньше сопоставимой корзины.
Этот расчёт не предсказывает положение реальной семьи: одни расходы могут вырасти сильнее, слабее или не измениться; могут поменяться налоги, пособия, рабочее время и потребности. Полезно выяснить, какие статьи расходов изменились и возможна ли корректировка без ущерба необходимым потребностям. Это учебный пример, а не персональная финансовая рекомендация и не обещание компенсировать инфляцию.
Частые вопросы
- Означает ли инфляция, что дорожает всё? Нет. Речь об общем росте; отдельные цены могут снижаться, оставаться стабильными или расти по-разному.
- Если инфляция снизилась, цены тоже упали? Не обязательно. Более низкий положительный темп — дезинфляция: цены растут, но медленнее.
- Выросла ли покупательная способность зарплаты? Сравните номинальное изменение и значимые цены за один период: (1 + рост зарплаты)/(1 + инфляция) − 1.
- Может ли инфляция снизить ценность сбережений? Покупательная способность падает, если цены растут быстрее чистой доходности; номинальный остаток не обязан уменьшаться.
- Почему моя корзина подорожала сильнее официального показателя? Набор покупок, их количество, место, время и доступные замены отличаются от корзины индекса.
- Выгодна ли инфляция должникам? В некоторых условиях реальная нагрузка фиксированного долга снижается, но ставки, доходы, расходы и платежи могут изменить результат.
- Всегда ли инфляция вредна? Последствия различаются для людей, договоров и экономик. Высокие или непредсказуемые изменения мешают планированию; среднее не описывает каждый случай.
- Как рассчитать совокупную инфляцию? Перемножьте коэффициенты за периоды, например 1,05 × 1,03, и вычтите 1. Для точного результата темпы не складывают.
- Чем инфляция отличается от стоимости жизни? Инфляция измеряет цены заданным индексом; стоимость жизни зависит от потребностей, места, расходов и возможностей семьи.
Главное
Инфляция описывает изменение широкого набора цен, а личные финансы зависят от фактических расходов, доходов и обязательств. Следите за покупательной способностью наряду с номинальными суммами, сравнивайте сопоставимые периоды и оценивайте доступность средств, расходы, риски и потребности до изменения финансовых решений. Ни один индекс или продукт не устраняет неопределённость.
Похожие гиды

Деньги
Как составить личный бюджет с нуля и регулярно его пересматривать
Узнайте, как учитывать доступный доход, постоянные и переменные расходы, планировать периодические платежи и пересматривать бюджет.
7 мин чтения

Деньги
Резервный фонд: сколько откладывать, где хранить и как начать
Рассчитайте резерв с учётом необходимых расходов, создавайте его постепенно и выберите место, где деньги будут доступны при необходимости.
8 мин чтения

Деньги
Как экономить деньги каждый месяц: реальные способы, ошибки и полезные советы
Узнайте, как пересматривать расходы, сравнивать счета и сокращать импульсивные покупки, формируя устойчивые привычки без обещаний экономии.
8 мин чтения